Online-Casino mit Visa bezahlen 2026 – alle legalen Anbieter, Kosten und Auszahlung im ehrlichen Vergleich
 Verfügbar in DE
Wer in Deutschland mit Visa im Online-Casino bezahlen will, sucht keine Theorie über Kartensysteme. Er will wissen, wo die Karte funktioniert, was sie kostet und wie er sein Geld wieder zurückbekommt – ohne Umwege über graue Anbieter. Die Antwort hängt 2026 nicht an irgendeinem Werbeversprechen, sondern an der Erlaubnis nach dem Glücksspielstaatsvertrag 2021 und an der Kasse des jeweiligen Anbieters. GGL-lizenzierte Spielotheken dürfen virtuelles Automatenspiel anbieten, sie sind an LUGAS und OASIS angeschlossen, und sie zeigen im Impressum, wer die Erlaubnis erteilt hat. Genau dort entscheidet sich, ob Visa mehr ist als ein buntes Icon.
Viele Vergleichsseiten listen Visa pauschal als „verfügbar“ und schreiben „sofort“ und „gebührenfrei“ darunter. Das klingt angenehm. Es hilft nur wenig, wenn die eigene Debit-Karte an der Kasse hängen bleibt, die Auszahlung nicht auf die Karte zurück kann oder die 5,3 Prozent Steuer auf virtuelle Automatenspiele doch auf dem Kartenumsatz auftaucht. Deshalb trennt dieser Guide zwischen dem, was die Marketingseite verspricht, und dem, was die Kasse tatsächlich tut. Inklusive Debit gegen Credit, geschlossener Kreislauf und Visa Direct.
Ein weiterer Punkt wird gern verschwiegen: Visa ist in GGL-Kassen kein Freifahrtschein für jedes Spiel. Erlaubt sind virtuelle Automatenspiele mit klaren Leitplanken, nicht das bundesweite virtuelle Roulette oder Blackjack als Online-Casino im klassischen Sinn. Wer Visa für genau solche Tischspiele sucht, sucht am falschen Regal – selbst wenn die Karte technisch akzeptiert würde, das Angebot darf in Deutschland so nicht bestehen. Für Automatenspiele dagegen passt Visa sehr gut, weil die Kassen auf diesen Anwendungsfall zugeschnitten sind.
Was „mit Visa bezahlen“ 2026 in Deutschland wirklich heißt
Mit Visa bezahlen meint in GGL-Spielotheken nicht das Bezahlen im Supermarkt. Es ist eine Kartenzahlung mit Glücksspiel-Kennung MCC 7995, die über einen Acquirer läuft, der Glücksspiel akzeptiert, und die mit 3D Secure freigegeben wird. Die Gutschrift im Spielkonto erfolgt nach erfolgreicher Freigabe in der Banking-App praktisch sofort. Rechtlich bleibt es eine Einzahlung für virtuelles Automatenspiel nach § 22a GlüStV 2021 – mit Einsatzlimit 1,00 Euro je Drehung, fünf Sekunden Mindestdauer je Drehung, ohne Autoplay und mit monatlichem anbieterübergreifendem Einzahlungslimit von 1.000 Euro über LUGAS.
Visa selbst ist dabei ein Sammelbegriff in der Kasse. Hinter dem Icon stecken Visa Debit, Visa Credit und in seltenen Fällen Visa Electron. Die meisten deutschen Kassen fassen Debit und Credit unter „Visa“ zusammen, prüfen die Kartenart aber über die BIN – die ersten Ziffern der Kartennummer verraten, ob es eine Debit- oder Kreditkarte ist. Das wird wichtig bei Auszahlungen: Nicht jede Debit-Karte kann Geld zurück per Kartenrückführung empfangen. GGL-Anbieter umgehen das mit Banküberweisung als Ausweichweg, doch die Kasse kommuniziert das unterschiedlich klar. Wer das vorher weiß, spart sich den zweiten Anlauf.
Seriös wird das Ganze erst mit Nachweisen. Ein legales Visa-Casino zeigt die Erlaubnis für virtuelles Automatenspiel, nennt den Erlaubnisinhaber im Impressum und ist auf der amtlichen GGL-Whitelist auffindbar. Dazu kommen LUGAS für das Limit und OASIS für die Spielersperre – beide Systeme sind im Konto-Bereich sichtbar erklärt. Fehlt einer dieser Punkte, ist nicht die Karte das Problem, sondern der Anbieter. Dann hilft auch die schickste Kasse nichts. Umgekehrt gilt: Steht das Visa-Icon da, aber die Whitelist kennt die Domain nicht, ist das Icon wertlos.
Visa ist erlaubt. Kartenzahlungen für Glücksspiel sind in Deutschland bei GGL-Anbietern nicht verboten, solange Acquirer und Anbieter die Vorgaben zu KYC, 3D Secure und Trennung von Spielergeldern einhalten. Die eigentliche Leitplanke ist das Limit. Jede Visa-Einzahlung zählt gegen die 1.000 Euro im Monat – egal bei welchem Anbieter, egal ob Debit oder Credit, egal ob du einmal 200 Euro oder viermal 50 Euro zahlst. Die Karte ist nur das Rohr, das Limit ist der Hahn. Wer das verinnerlicht, versteht auch, warum „mehrere Konten eröffnen“ keinen zusätzlichen Spielraum schafft – LUGAS zählt anbieterübergreifend, nicht je Konto.
Ein letzter Baustein ist die Erwartung an Geschwindigkeit. „Sofort“ meint bei Visa die Gutschrift nach Freigabe, nicht die Verfügbarkeit auf dem Bankkonto. Das Spielguthaben ist sofort da, der Kartenumsatz erscheint je nach Bank sofort oder mit kurzer Verzögerung als Kartenverfügung. Auszahlungen dagegen sind nie sofort – sie haben Prüf- und Banklauf. Wer diese beiden Ebenen trennt, liest Kassenhinweise richtig und wundert sich nicht über unterschiedliche Zeitangaben.
Praktisch bedeutet das auch: Visa ist kein Freifahrtschein für blinde Einzahlungen. Jede Transaktion mit MCC 7995 ist für die Bank als Glücksspiel erkennbar, was bei manchen Haushaltsbuchungen oder Kreditwürdigkeitsprüfungen als eigene Kategorie auftaucht. Das ist kein Nachteil, aber wer seine Kontoauszüge sauber halten will, sollte Visa-Einzahlungen bewusst steuern und nicht quer über mehrere Karten streuen. Dazu kommt der Acquirer: Nicht jeder Karten-Acquirer akzeptiert Glücksspiel, deshalb kann dieselbe Visa-Karte bei Anbieter A funktionieren und bei Anbieter B abgelehnt werden – nicht wegen der Karte, sondern wegen des Acquirers dahinter. Das erklärt die scheinbar willkürlichen Ablehnungen, die in Foren als „Visa geht mal, mal nicht“ beschrieben werden.
Kann ich in Deutschland 2026 legal mit Visa im Online-Casino einzahlen?
Ja, bei Anbietern mit GGL-Erlaubnis ist Visa als Einzahlung in der Kasse freigegeben und wird per 3D Secure bestätigt. Entscheidend ist der Whitelist-Treffer, das Impressum mit Erlaubnisinhaber und die Anbindung an LUGAS und OASIS. Prüfe vor der ersten Visa-Zahlung immer diese drei Punkte direkt beim Anbieter.
So zahlst du mit Visa ein — Ablauf, 3D Secure, Limits
Der Ablauf ist überall ähnlich und unterscheidet sich im Detail bei Bezeichnungen und Schwellen. Du wählst in der Kasse „Visa“ oder „Kreditkarte (Visa)“, gibst Betrag, Kartennummer, Ablaufdatum und Prüfziffer ein, bestätigst die 3D-Secure-Abfrage in deiner Banking-App und siehst die Gutschrift im Spielkonto sofort. Intern läuft die Zahlung als Kartentransaktion mit Glücksspiel-Kennung über den Acquirer, die Bank prüft die Freigabe, der Anbieter bucht den Betrag nach Freigabe ein. Klingt banal. Entscheidend sind die Stellen, an denen es hakt – und die liegen selten bei der Kartennummer.
3D Secure in Version 2 ist Pflicht. Die Freigabe kommt als Push in die App deiner Bank, manchmal zusätzlich per SMS-Code. Ohne Freigabe keine Gutschrift. Manche Banken zeigen den Umsatz als „Kartenverfügung“ mit leicht verzögerter Buchung, andere sofort. Der Name auf der Karte muss zum Kontoinhaber im Spielkonto passen – sonst greift die KYC-Prüfung und die Einzahlung wird blockiert oder später bei der Auszahlung gestoppt. Spätestens vor der ersten Auszahlung verlangt jeder GGL-Anbieter ohnehin Ausweis, Adressnachweis und einen geschwärzten Kartennachweis, falls Visa genutzt wurde. Wer hier mit fremder Karte oder abweichendem Namen arbeitet, produziert eine Sackgasse: Einzahlung vielleicht noch möglich, Auszahlung dann sicher nicht.
Das anbieterübergreifende Limit ist die zweite Leitplanke. LUGAS führt ein zentrales Limitkonto über alle GGL-Anbieter hinweg. Zahlst du heute 50 Euro per Visa bei Anbieter A, bleiben für den laufenden Monat 950 Euro übrig – auch bei Anbieter B und C. Eine zweite Visa-Einzahlung von 300 Euro reduziert den Rest auf 650 Euro, eine dritte von 200 Euro auf 450 Euro. Erhöhungen über 1.000 Euro sind nur mit Antrag und Wartefrist möglich, viele Anbieter bieten sie gar nicht an. Die Kasse zeigt dir vor der Bestätigung, ob die Einzahlung das Restlimit überschreitet. Wer mehrere Konten parallel nutzt, merkt hier schnell, dass „mal eben“ nicht funktioniert. Die Rechnung ist simpel: 1.000 minus Summe aller GGL-Einzahlungen im Monat ergibt das Restlimit, unabhängig vom Zahlungsweg.
Mindestbeträge liegen 2026 in GGL-Kassen meist bei 10 Euro, teils 20 Euro für Karten. Darunter lehnt die Kasse ab – nicht die Bank. Höhere Einzahlungen zerlegen manche Spieler in mehrere kleine Schritte, um das Monatslimit zu steuern. Das ist erlaubt, solange die KYC-Schwellen nicht gerissen werden. Ab bestimmten Summen – je nach Anbieter ab 150 bis 2.000 Euro kumuliert – kommen erweiterte Prüfungen, die kurz den Spielfluss anhalten. Das ist kein Schikane, sondern Vorgabe aus Geldwäsche- und Spielerschutz. Wer früh verifiziert und seine Dokumente sauber hinterlegt, verkürzt diese Unterbrechungen deutlich.
Ein häufiger Stolperstein ist die Kartenart. Visa Debit von Direktbanken und Fintechs wird von den Kassen fast immer akzeptiert, verhält sich bei der Buchung aber wie eine Debit-Belastung mit direktem Kontozugriff. Visa Credit läuft über den Kreditrahmen und erscheint im Kartenabrechnungslauf. In beiden Fällen haftet 3D Secure. Unterschiede zeigen sich erst bei der Rückführung: Debit-Karten ohne Fähigkeit zur Original Credit Transaction können keine Auszahlung per Kartenrückführung empfangen. Dann bleibt nur Banküberweisung – was funktioniert, aber länger dauert und eine IBAN erfordert. Die Kasse entscheidet das anhand der BIN und der Rückmeldungen der kartenausgebenden Bank, nicht nach Bauchgefühl.
Wer seine Visa-Einzahlungen steuern will, nutzt die Kontoanzeige für das Restlimit aktiv. Dort steht, wie viel vom 1.000-Euro-Rahmen noch frei ist und wann der nächste Monatszeitraum beginnt. Einzahlungen per Visa, die das Restlimit überschreiten, werden vor 3D Secure abgelehnt – es kommt gar nicht zur Kartenbelastung. Das schützt vor versehentlicher Überziehung und sorgt dafür, dass die Karte nicht mehrfach belastet und wieder storniert wird. Für die eigene Planung hilft eine einfache Faustregel: Erst Limit prüfen, dann Betrag wählen, dann 3D Secure freigeben. So bleibt die Kasse berechenbar.
Wie zahle ich mit Visa Schritt für Schritt ein – und was ist 3D Secure?
Wähle in der Kasse Visa, gib Kartendaten und Betrag ab 10 Euro ein und bestätige den 3D-Secure-Push in deiner Banking-App. Erst nach dieser Freigabe wird der Betrag sofort gutgeschrieben. 3D Secure ist die vorgeschriebene Kartenfreigabe deiner Bank und schützt vor Missbrauch, während LUGAS gleichzeitig dein monatliches 1000-Euro-Limit prüft.
Auszahlung auf Visa — wann sie klappt und wie lange sie dauert
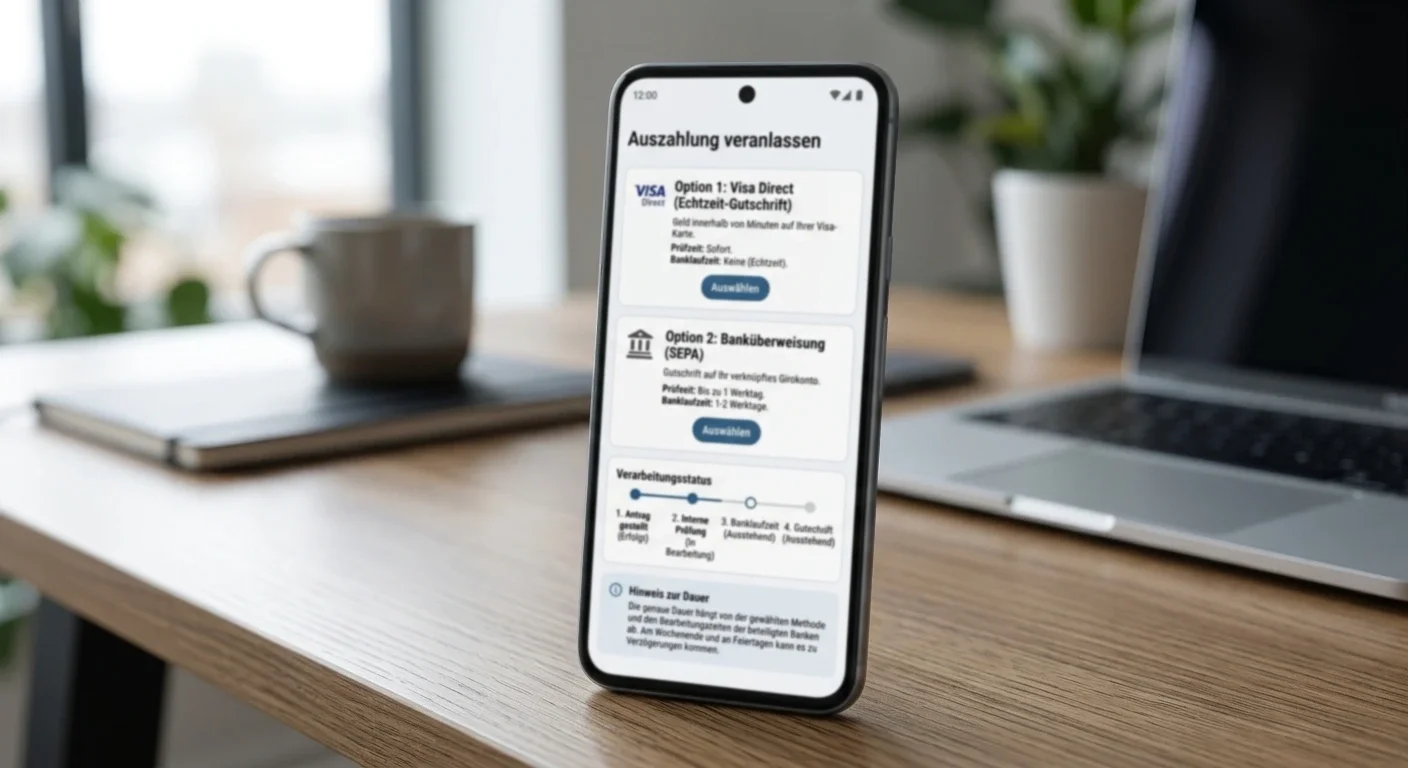
Auszahlung ist bei Karten der knifflige Teil. GGL-Anbieter arbeiten nach dem Prinzip des geschlossenen Kreislaufs: Geld fließt bevorzugt dorthin zurück, woher es kam. Hast du per Visa eingezahlt, versucht die Kasse zuerst, bis zur Höhe deiner Einzahlungen per Kartenrückführung auf dieselbe Karte zu erstatten. Erst darüber hinaus oder wenn die Karte keine Rückführung kann, kommt die Banküberweisung. Das ist kein Marketing, sondern Vorgabe aus Geldwäsche-Abwehr und Acquirer-Regeln. Viele Kassen erklären das erst nach der ersten Auszahlungsanfrage, was für Irritation sorgt.
Technisch läuft die Rückführung als Original Credit Transaction, oft als Visa Direct bezeichnet. Das ist eine Gutschrift auf die Karte außerhalb des normalen Einkaufsrückgabe-Wegs. Ob deine Karte das kann, entscheidet die kartenausgebende Bank. Die meisten Visa Credit-Karten können es, viele Visa Debit-Karten auch, einige Debit-Produkte – vor allem neuere Fintech-Debit-Karten oder reine Prepaid-Visa – können es nicht. Dann zeigt die Kasse „Auszahlung per Banküberweisung“ – selbst wenn du per Visa eingezahlt hast. Das Geld kommt trotzdem an, nur eben als SEPA-Überweisung mit IBAN, nicht als Kartengutschrift. Der Unterschied liegt in der Sichtbarkeit: Kartengutschrift erscheint in der Kartenübersicht, Überweisung auf dem Girokonto.
Die Dauer setzt sich aus zwei Teilen zusammen: interne Prüfung und Banklauf. Intern prüfen Anbieter 0 bis 48 Stunden, oft gebündelt einmal pro Tag. Erst danach geht die Auszahlung an den Zahlungsdienstleister. Kartenrückführungen brauchen nach Freigabe 1 bis 3 Bankarbeitstage bis zur Sichtbarkeit in der Karten- bzw. Kontoübersicht, Banküberweisungen ähnlich 1 bis 3 Bankarbeitstage nach Versand. Wochenenden und Feiertage zählen nicht. Wer Freitagabend auszahlt, sieht die Gutschrift meist Dienstag. Daran ändert auch die schnellste Visa-Karte nichts. Manche Anbieter fassen mehrere Anträge zu einer Freigabe zusammen – was die Übersicht erhöht, aber nicht die Geschwindigkeit.
KYC entscheidet über den Start. Vor der ersten Auszahlung ist die Verifizierung Pflicht: Ausweis, Adressnachweis, Nachweis des Zahlungsmittels, bei Visa oft geschwärzte Kopie mit sichtbaren letzten vier Ziffern und Namen. Manche Anbieter verifizieren schon vorher stufenweise, andere erst auf Knopfdruck „Auszahlen“. Unvollständige Verifizierung blockiert die Freigabe – nicht die Technik. Wer seine Daten früh sauber hinterlegt, spart sich die Schleife aus Rückfragen und erneuten Uploads. Ein Tipp aus der Praxis: Lade den Kartennachweis einmal sauber geschwärzt hoch und hinterlege die IBAN für den Ausweichweg gleich mit – dann kann die Kasse beim ersten Auszahlungswunsch ohne Rückfrage entscheiden, ob Kartenrückführung oder Überweisung der richtige Weg ist.
Mindestbeträge für Auszahlungen liegen meist bei 10 bis 20 Euro, teils 10 Euro für Kartenrückführung und 20 Euro für Banküberweisung. Gebühren für die Auszahlung selbst verlangen GGL-Anbieter 2026 meist nicht; die Kosten stecken eher in der Steuerweitergabe bei der Einzahlung. Tägliche Auszahlungsfenster mit einer gebündelten Freigabe pro Tag sind üblich. Mehrere Anträge werden dann zusammengefasst – was die Übersicht erhöht, aber nicht die Geschwindigkeit. Wer also 40 Euro auszahlen will, sollte einen Antrag stellen statt vier mal 10 Euro – weniger Prüfaufwand, gleiche Dauer.
Ein weiterer Unterschied betrifft die Abrechnung. Kartenrückführungen erscheinen je nach Bank als Gutschrift auf dem Kartenkonto, manchmal als „Refund“ oder „Gutschrift“ mit Datum der Freigabe. Banküberweisungen erscheinen als SEPA-Gutschrift auf dem Girokonto. Beide Wege sind sicher, beide sind nachvollziehbar, aber sie landen an verschiedenen Stellen. Wer seine Kontoauszüge prüft, sollte wissen, wo er suchen muss. Bei Unklarheit hilft ein Blick in die Transaktionsdetails im Spielkonto: Dort steht, ob der Anbieter Kartenrückführung oder Überweisung versendet hat.
Wie funktioniert die Auszahlung auf Visa – wie lange dauert sie und wann kommt Banküberweisung statt Kartenrückführung?
Auszahlungen laufen bevorzugt als Kartenrückführung per Visa Direct auf deine letzte Visa-Karte bis zur Einzahlungshöhe, darüber als Banküberweisung. Nach der internen Prüfung von bis zu 48 Stunden dauert die Gutschrift 1 bis 3 Bankarbeitstage. Kann deine Visa Debit keine Rückführung empfangen, erfolgt die Auszahlung automatisch per SEPA-Überweisung.
Die besten Anbieter mit Visa im Vergleich 2026
Wer Visa nutzen will, sollte nach Kassenrealität sortieren – nicht nach Bannergröße. Die folgenden sieben Marken sind in Deutschland mit GGL-Erlaubnis aktiv und führen Visa in der Kasse. Unterschiede liegen in Schwellen, Auszahlungsfenstern und wie klar Debit gegen Credit erklärt wird. Alle sind an LUGAS und OASIS angebunden und auf der Whitelist auffindbar. Reihenfolge nach praktischer Visa-Relevanz – wer die Kasse am klarsten führt, steht vorn.
| Anbieter | Lizenz | Auszahlungsdauer | Mindesteinzahlung | Besonderheit |
|---|---|---|---|---|
| JackpotPiraten | GGL Virtuelles Automatenspiel | 1–3 Bankarbeitstage nach Freigabe | 10 Euro | Banknahe Kasse, Visa Debit/Credit klar benannt |
| BingBong | GGL Virtuelles Automatenspiel | 1–3 Bankarbeitstage | 10 Euro | Ausführliche Kassen-Hilfe, Debit/Credit getrennt erklärt |
| Wunderino | GGL-Erlaubnis | ein bis drei Bankarbeitstage nach Freigabe | 10 Euro | Visa als „Kreditkarte (Visa)“, bonusfähig |
| Tipico Games | GGL Virtuelles Automatenspiel | 1–3 Bankarbeitstage | 10 Euro | Sehr hohe KYC-Reife, 3D Secure sehr sauber |
| Betano | GGL-Erlaubnis | 1–3 Banktage nach Freigabe | 10 Euro | Internationale Kassenlogik, wettbewerbsfähige Schwellen |
| Löwen Play | GGL Virtuelles Automatenspiel | 1–3 Bankarbeitstage | 10 Euro | Konservative, regelnahe Kassenführung |
| StarGames | GGL Virtuelles Automatenspiel | 1–3 Bankarbeitstage nach Freigabe | 10 Euro | Novoline-Fokus, Visa stabil gelistet |
Die Tabelle ergänzt die H3-Profile, sie ersetzt sie nicht. Wer nur die Tabelle liest, übersieht den Unterschied zwischen „Visa steht in der Kasse“ und „Visa funktioniert im Alltag“. Genau den schließt das Profil.
JackpotPiraten
JackpotPiraten ist eine deutsche Spielothek mit GGL-Erlaubnis für virtuelles Automatenspiel, erreichbar unter jackpotpiraten.de. Der Erlaubnisinhaber ist im Impressum genannt, die Domain ist auf der GGL-Whitelist geführt, LUGAS und OASIS sind angebunden. Die Kasse führt Visa und Mastercard als Kartenoptionen, daneben banknahe Alternativen. Das Produkt ist eng an das stationäre Bally-Wulff-Umfeld angelehnt, entsprechend wirkt die Kasse nüchtern und banknah – wenig Marketing, klare Bezeichnungen.
Im Alltag zeigt JackpotPiraten, wie Visa unaufgeregt funktionieren kann. Einzahlungen ab 10 Euro, Freigabe per 3D Secure, Gutschrift sofort, Auszahlung als Gutschrift per Visa Direct bis zur Einzahlungshöhe, darüber per Banküberweisung. Die 1.000-Euro-Grenze über LUGAS wird im Konto-Bereich offen erklärt, Schwellen für erweiterte Prüfungen sind nachvollziehbar dokumentiert. Für Spieler, die Visa Debit einer Direktbank nutzen, ist das ein guter Startpunkt: Die BIN-Prüfung läuft sauber, Ablehnungen werden mit verständlichem Grundtext quittiert, und die Verifizierung vor der ersten Auszahlung ist ohne Umwege erreichbar. Keine Show, dafür Verlässlichkeit. Wer die Karte einmal hinterlegt hat, sieht beim nächsten Mal sofort, ob Debit oder Credit erkannt wurde – ein kleines Detail, das viel Zeit spart.
BingBong
BingBong gehört zum Gauselmann-Umfeld und betreibt unter bingbong.de eine GGL-lizenzierte Spielothek für virtuelles Automatenspiel. Erlaubnis, Whitelist-Treffer und Anbindung an LUGAS und OASIS sind gegeben, das Impressum nennt den Erlaubnisinhaber. Die Kasse ist ausführlich dokumentiert, Hilfeseiten erklären Einzahlung, Auszahlung und Verifizierung auch für Karten. Visa wird teils als Visa Debit und Visa Credit getrennt gelistet – ein Detail, das anderswo gern verschwiegen wird.
Der praktische Vorteil liegt in der Erklärungstiefe. Wer mit Visa Debit einzahlt und später eine Auszahlung erwartet, sieht früh, ob seine Karte per Original Credit Transaction gutschriftsfähig ist oder ob die Auszahlung als Banküberweisung kommt. Einzahlungen ab 10 Euro, Gutschrift nach 3D Secure sofort, interne Prüfung der Auszahlung meist innerhalb eines Tages, danach 1 bis 3 Bankarbeitstage. BingBong eignet sich für Spieler, die gern vorher lesen statt nachher suchen – die Kasse sagt, was sie tut, bevor sie es tut. Dazu gehört auch der Hinweis, dass Kartenrückführungen nur bis zur Einzahlungshöhe auf die Karte laufen und der Rest per SEPA kommt. Die Hilfeseiten sind dabei so geschrieben, dass auch Einsteiger verstehen, warum die Karte nicht alles kann.
Wunderino
Wunderino ist als wunderino.de mit GGL-Erlaubnis für virtuelles Automatenspiel in Deutschland aktiv. Der Betreiber ist ein EU-Anbieter mit deutscher Erlaubnis, die Marke ist auf der Whitelist geführt, LUGAS und OASIS sind angeschlossen. In der Kasse erscheint Visa häufig als „Kreditkarte (Visa)“ – gemeint sind Debit und Credit unter demselben Icon. Das Portfolio ist breit, mit vielen bekannten Studios, die Kasse ist auf Einsteiger zugeschnitten.
Im Visa-Alltag punktet Wunderino mit niedriger Hürde und klarer Bonusfähigkeit. Einzahlungen ab 10 Euro, 3D Secure per Banking-App, Gutschrift sofort. Bonusangebote sind bei Visa-Einzahlungen in den Bonusbedingungen regelmäßig freigegeben – was nicht selbstverständlich ist, manche Anbieter schließen bestimmte Zahlungswege aus. Auszahlungen laufen nach Verifizierung und kurzer interner Prüfung 1 bis 3 Bankarbeitstage. Wer Visa Credit nutzt, sieht die Rückführung als Kartengutschrift, wer Visa Debit nutzt, sollte die Fähigkeit seiner Bank zur Kartengutschrift im Blick behalten. Für den schnellen Einstieg ohne Rätselraten ist Wunderino eine pragmatische Wahl, gerade wenn Visa die primäre Karte im Alltag ist.
Tipico Games
Tipico Games ist der Casino-Bereich der Tipico-Gruppe, in Deutschland mit GGL-Erlaubnis für virtuelles Automatenspiel geführt. Die Marke ist auf der Whitelist auffindbar, LUGAS und OASIS sind angebunden, die KYC-Prozesse wirken aus dem Sportwetten-Betrieb routiniert. Visa und Mastercard erscheinen als Kartenoptionen mit 3D Secure, die Kasse wirkt banknah und zurückhaltend – wenig Tamtam, viel Compliance.
Die Stärke liegt in der Abwicklungsreife. 3D Secure läuft sehr stabil, Kartendatenprüfung und Namensabgleich greifen früh, und die Auszahlung folgt strikt dem Closed-Loop-Prinzip: erst Rückführung per Visa Direct bis zur Einzahlungshöhe, dann Banküberweisung. Einzahlungen ab 10 Euro, Gutschrift sofort nach Freigabe, Auszahlung nach interner Prüfung 1 bis 3 Bankarbeitstage. Tipico Games passt zu Spielern, die Wert auf saubere Prozesse legen und ungern mit Kundendienst-Schleifen Zeit verlieren. Der Preis dafür ist Nüchternheit: Boni sind vorhanden, aber nicht die lauteste Disziplin des Hauses. Dafür ist die Verifizierungsführung vor der ersten Auszahlung vorbildlich dokumentiert.
Betano
Betano ist die deutsche Präsenz der Kaizen-Gruppe und neben Sportwetten mit einem Casino-Bereich für virtuelles Automatenspiel vertreten, GGL-erlaubt und auf der Whitelist geführt. LUGAS und OASIS sind angebunden, die Kasse folgt internationaler Logik mit klaren Schwellen. Visa ist in Vergleichen 2026 regelmäßig als Kartenbeispiel genannt und in der Kasse als Kartenoption gelistet.
Im Alltag wirkt Betano wettbewerbsfähig ohne Haken. Visa-Einzahlungen ab 10 Euro, 3D Secure, sofortige Gutschrift, Auszahlung nach kurzer Prüfung 1 bis 3 Bankarbeitstage per Kartenrückführung oder Banküberweisung. Die Marke kommuniziert Limits und Prüfschwellen verständlich, was bei internationalen Anbietern nicht immer der Fall ist. Für Spieler, die Visa Debit einer Direktbank oder Visa Credit einer Hausbank parallel nutzen, ist Betano ein guter Vergleichsanker: Beide Varianten werden sauber erkannt, und die Auszahlungslogik bleibt nachvollziehbar – bis zur Einzahlungshöhe Karte, darüber Bank. Die Kasse zeigt dabei offen, wann die Banküberweisung greift statt der Kartenrückführung.
Löwen Play
Löwen Play ist eine GGL-Spielothek mit Anbindung an die Löwen-Gruppe, erreichbar unter loewen-play.de. Erlaubnis für virtuelles Automatenspiel, Whitelist-Führung, LUGAS und OASIS sind gegeben. Die Kasse führt Visa und Mastercard als Kartenoptionen, daneben banknahe Alternativen. Der Auftritt ist konservativ, die Kassenführung regelnahe – passend zur Herkunft aus dem stationären Spiel.
Im Visa-Einsatz ist Löwen Play solide und berechenbar. Einzahlungen ab 10 Euro, 3D Secure, sofortige Gutschrift, Auszahlungen nach interner Prüfung 1 bis 3 Bankarbeitstage. Debit- und Credit-Karten werden unter Visa zusammengefasst, die Auszahlung folgt dem geschlossenen Kreislauf mit Ausweichweg Banküberweisung. Wer keine Überraschungen mag und eine Kasse sucht, die sich an Vorgaben hält statt an Marketing, findet hier eine unaufgeregte Option. Die Stärke liegt nicht im lauten Bonus, sondern in der stabilen Abwicklung und der klaren Verifizierungsführung vor der ersten Auszahlung. Auch die Hinweise zu LUGAS sind hier angenehm nüchtern formuliert.
StarGames
StarGames ist unter stargames.de mit GGL-Erlaubnis für virtuelles Automatenspiel aktiv und gehört ins Greentube-Umfeld mit Novoline-Schwerpunkt. Whitelist-Treffer, LUGAS und OASIS sind vorhanden, das Impressum nennt den Erlaubnisinhaber. Visa ist in der Kasse stabil gelistet, daneben weitere Karten- und Bankoptionen. Das Portfolio ist für Freunde von Novoline-Titeln ein Anker – in GGL-Grenzen natürlich ohne Tischspiele wie Roulette oder Blackjack als virtuelles Casino-Angebot.
Visa funktioniert hier wie im deutschen Standard, aber mit klarer Kommunikation. Einzahlungen ab 10 Euro, 3D-Secure-Freigabe, Gutschrift sofort, Auszahlung nach Verifizierung und kurzer Prüfung 1 bis 3 Bankarbeitstage per Kartenrückführung oder Banküberweisung. StarGames erklärt die Verifizierung vor der ersten Auszahlung früh – Ausweis, Adressnachweis, Kartennachweis geschwärzt – und erspart damit die typische Schleife aus Rückfragen. Für Spieler, die Visa Credit nutzen, läuft die Rückführung meist als Kartengutschrift; bei Visa Debit hängt es von der Fähigkeit der Bank zur Kartengutschrift ab. So oder so: Geld kommt an, der Weg unterscheidet sich, und die Kasse sagt vorher, welcher es wird.
Was Visa wirklich kostet — Gebühren und 5,3-%-Steuer
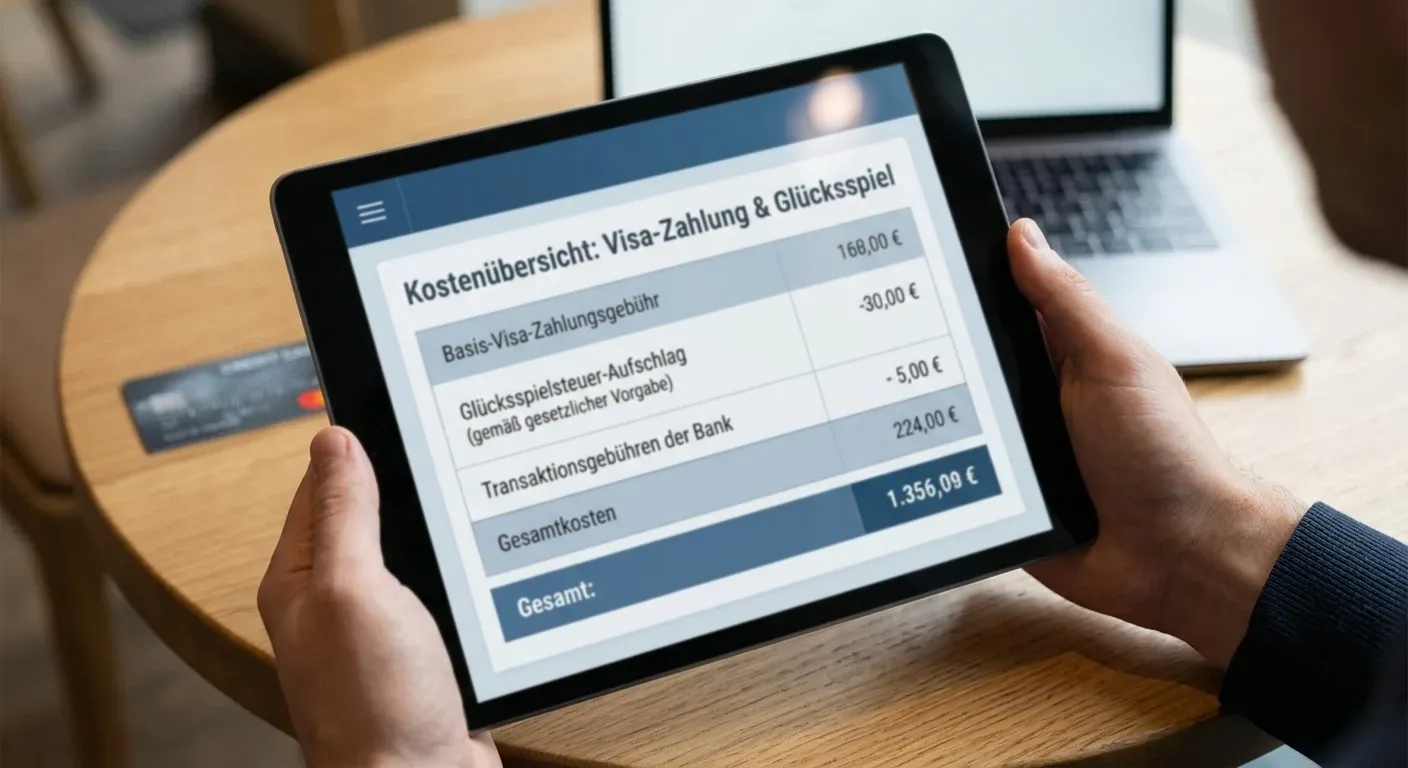
Die Kasse schreibt oft „gebührenfrei“. Das stimmt für die reine Kartenakzeptanz bei vielen GGL-Anbietern – sie berechnen für Visa-Einzahlungen selbst keine Gebühr. Teuer wird es woanders: Deutschland erhebt auf virtuelle Automatenspiele 5,3 Prozent Steuer auf den Spieleinsatz nach Rennwett- und Lotteriegesetz. Ökonomisch ist das eine Steuer auf den Anbieter, praktisch geben viele Anbieter sie als „Glücksspielgebühr“ oder Preisanteil an Spieler weiter. Dann kostet eine 100-Euro-Einzahlung nicht 100 Euro Kartenumsatz, sondern 105,30 Euro – oder der Anbieter schluckt die Steuer und rechnet sie intern gegen Marge, Bonus oder Auszahlungsquote. Beide Wege sind legal, nur die Sichtbarkeit auf dem Kartenumsatz ändert sich.
Auf dem Visa-Umsatz siehst du das unterschiedlich. Manche Kassen zeigen vor Bestätigung „Einzahlung 100 Euro, Gebühr 5,30 Euro, Belastung 105,30 Euro“ – dann ist die Weitergabe transparent. Andere zeigen „Einzahlung 100 Euro“ und verrechnen die Steuer intern, ohne separaten Ausweis auf dem Kartenumsatz. Wieder andere kombinieren beides: kleine Beträge ohne Ausweis, höhere mit Hinweis. Einheitlich ist nur das Ergebnis: Steuer fällt an, sichtbar ist sie je nach Kassenlogik. Wer die 5,3 Prozent nicht auf dem Kontoauszug sehen will, sollte gezielt nach Anbietern suchen, die die Steuer nicht separat ausweisen – und im Gegenzug akzeptieren, dass sie an anderer Stelle eingepreist ist, etwa über geringere Bonusbudgets oder engere Promotions.
Dazu kommen Bankseite und Acquirer. Die meisten Banken berechnen für Visa-Einzahlungen mit MCC 7995 keine zusätzliche Karten- oder Auslandseinsatzgebühr, solange die Zahlung in Euro und im Inland abgewickelt wird. Einige Direktbanken werten Glücksspiel-Umsätze aber als „Quasi-Cash“ oder „Glücksspiel“ und zeigen sie gesondert – ohne Mehrkosten, aber mit Hinweis. Kreditkarten mit Teilzahlungsfunktion können bei nicht vollständigem Ausgleich Zinsen auslösen, die nichts mit dem Casino zu tun haben, aber den Gesamtpreis der Visa-Nutzung erhöhen. Wer seine Karte im Teilzahlungsmodus führt, sollte Einzahlungen für Glücksspiel nicht über den Kreditrahmen strecken – die Zinsen fressen jeden vermeintlichen Vorteil auf.
Auszahlungen per Kartenrückführung sind bei GGL-Anbietern meist gebührenfrei, Banküberweisungen ebenfalls. Gebühren entstehen eher bei Fremdwährung oder bei manuellen Rückbuchungsversuchen. Wichtig ist die Unterscheidung zwischen Gebühr und Steuer: Die Gebühr ist das, was Anbieter oder Bank für den Zahlungsweg verlangen – oft null. Die Steuer ist das, was der Staat auf das Spiel erhebt – 5,3 Prozent, je nach Anbieter offen oder verdeckt weitergegeben. Beides auf einen Topf zu werfen, vernebelt die Kostenrechnung.
Ein Rechenbeispiel hilft: 50 Euro Einzahlung mit offener 5,3-Prozent-Weitergabe bedeuten 52,65 Euro Kartenbelastung, 200 Euro bedeuten 210,60 Euro. Bei verdeckter Verrechnung bleibt die Kartenbelastung 50 bzw. 200 Euro, die Steuer mindert intern die Marge. Für LUGAS zählt immer der eingezahlte Betrag, nicht die Steuer – 50 Euro Einzahlung belasten das Monatslimit mit 50 Euro, auch wenn die Karte mit 52,65 Euro belastet wird. Wer die Steuer auf dem Kartenumsatz sieht, sollte nicht erschrecken – das ist die transparente Variante, nicht die teurere.
Kostet die Visa-Einzahlung Gebühren – und was bedeutet die 5,3 % Glücksspielgebühr auf dem Kartenumsatz?
Viele GGL-Kassen nehmen für Visa selbst keine Gebühr, doch die 5,3 Prozent Steuer auf virtuelle Automatenspiele geben manche Anbieter als „Glücksspielgebühr“ an dich weiter. Dann werden aus 50 Euro Einzahlung rund 52,65 Euro Kartenbelastung. Andere verrechnen die Steuer intern ohne separaten Ausweis. Prüfe vor Bestätigung, ob die Kasse die Steuer offen ausweist.
Woran du ein legales Visa-Casino erkennst
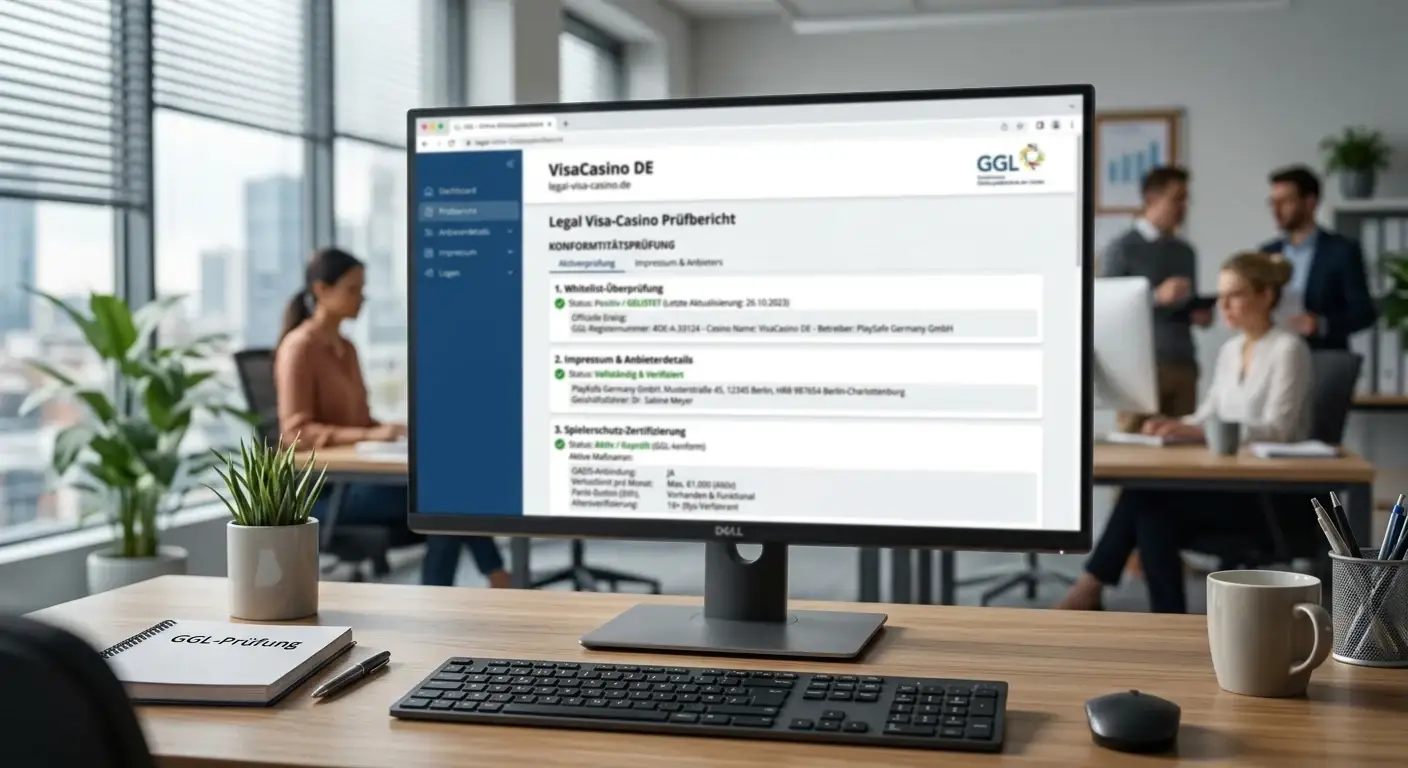
Legalität erkennt man nicht am Visa-Icon, sondern an drei Prüfpunkten, die jeder in zwei Minuten abklopfen kann. Erstens: GGL-Whitelist. Suche auf der amtlichen Seite der Gemeinsamen Glücksspielbehörde der Länder nach Domain oder Anbietername. Nur wer dort als Erlaubnisinhaber für virtuelles Automatenspiel geführt ist, darf in Deutschland dieses Angebot machen. Zweitens: Impressum und Erlaubnisangabe. Steht dort die Erlaubnisnummer, der Erlaubnisinhaber und die Behörde, und passt das zum Whitelist-Treffer, ist die Kette geschlossen. Drittens: LUGAS und OASIS im Konto-Bereich. Wird das monatliche 1.000-Euro-Limit erklärt und ist die Anbindung an das Spielersperrsystem OASIS sichtbar, ist die technische Umsetzung vorhanden.
Ein- und Auszahlungsbedingungen liefern den vierten Hinweis. Legale Kassen erklären den geschlossenen Kreislauf, nennen Mindestbeträge ab 10 Euro, zeigen 3D Secure und beschreiben Verifizierung vor erster Auszahlung. Fehlen diese Hinweise oder klingt alles nach „sofort und ohne Prüfung“, ist Vorsicht geboten. Getrennte Verwahrung von Spielergeldern ist eine weitere Pflicht – viele Anbieter erklären sie im Footer oder in den Zahlungs- und Sicherheitsseiten. Das ist kein Marketingtext, sondern Vorgabe. Wer dort schwammig formuliert oder gar nichts sagt, hat die Pflichtlektüre nicht ernst genommen. Wer die Verwahrung prüfen will, schaut in die AGB unter „Spielergelder“ oder „Treuhand“: Dort muss stehen, dass Guthaben getrennt von Betriebsmitteln auf segregierten Konten liegen. Fehlt der Passus oder klingt er nach „nach bestem Bemühen“, ist die Kasse nicht auf GGL-Niveau.
Spielerschutz ist mehr als ein Link. GGL-Anbieter müssen Panik-Button, Zeit- und Einzahlungslimits, Selbstsperre über OASIS und Hinweise auf Hilfeangebote anbieten. Wer Visa nutzt und parallel das Limit reizt, merkt schnell, wie ernst der Anbieter das nimmt: Saubere Anbieter blocken die nächste Visa-Einzahlung, wenn das LUGAS-Restlimit aufgebraucht ist, und erklären den Grund. Unscharfe Anbieter lassen die Zahlung erst durchgehen und stornieren danach – ein Warnsignal. Ebenso wichtig ist die Entkopplung: OASIS-Sperre wirkt anbieterübergreifend, nicht nur bei einem Haus. Wer sich sperrt, ist bei allen GGL-Anbietern gesperrt – was für den Schutz entscheidend ist.
Ein letzter Blick gilt der Vollständigkeit: In Deutschland sind virtuelle Automatenspiele GGL-erlaubt, klassische Tischspiele wie Roulette, Blackjack oder Baccarat als reines Online-Angebot nicht bundesweit freigegeben. Wer Visa für Roulette bewirbt und gleichzeitig GGL-Legalität verspricht, vermischt Kategorien. Dann stimmt entweder das Spielangebot oder die Legalitätsaussage nicht. Für Visa ändert das nichts – bezahlen kannst du trotzdem nur das, was erlaubt angeboten wird. Prüfe deshalb nicht nur die Karte, sondern auch das Spielangebot: Steht dort „virtuelles Automatenspiel“ im Erlaubnistext, passt es; steht dort nur Sportwetten, ist das Casino-Angebot nicht über diese Erlaubnis abgedeckt.
Visa im Alltag — Bonus, Debit vs. Credit, Ablehnung und Ausweichwege
Visa ist im Alltag bequem, bis es hakt. Drei Themen entscheiden, ob die Karte Freude macht: Bonusfähigkeit, Kartenart und was du tust, wenn die Kasse „abgelehnt“ sagt. Dazu kommt die Frage, welche Alternative wirklich hilft, statt nur ein weiteres Icon in die Kasse zu stellen.
Bonusfähigkeit ist kein Naturgesetz, sondern AGB – und genau dort entscheidet sich, ob Visa als Einzahlungsmethode den Bonus freischaltet oder nicht. Manche GGL-Anbieter schließen bestimmte Zahlungswege von Boni aus – klassisch waren das früher E-Wallets, heute ist es seltener, aber nicht verschwunden. Bei Cards gilt oft: Bonus ja, aber nur wenn die Einzahlung innerhalb bestimmter Zeitfenster und ohne vorherige Stornierungen erfolgt. Wer also per Visa einzahlt, sollte vor der Transaktion in den Bonusbedingungen nach dem Absatz „qualifizierende Zahlungsmethoden“ suchen. Visa-Einzahlungen sind bei den hier verglichenen Marken regelmäßig bonusfähig, doch die Bonusbedingungen binden den Bonus an Umsatzanforderungen, Zeitfenster und Einsatzgrenzen. Das anbieterübergreifende 1.000-Euro-Limit wirkt dabei als natürlicher Deckel: Wer sein Limit mit Visa-Einzahlungen ausschöpft, hat weniger Spielraum für Bonus-Umsatz. Das „gratis“ „gratis“ Extra ist nie ein Geschenk, das Haus rechnet es ein. Wer das nüchtern liest, trifft bessere Entscheidungen – und prüft vor der ersten Einzahlung, ob der Bonus mit Visa überhaupt freigeschaltet wird.
Debit gegen Credit ist der zweite Alltagstest. Visa Debit bucht direkt vom Girokonto, Visa Credit vom Kartenkonto mit Abrechnungslauf. An der Kasse verhalten sich beide gleich: 3D Secure, sofortige Gutschrift, 10-Euro-Schwelle. Unterschiede zeigen sich bei Rückführungen und bei der Abrechnung. Debit-Karten ohne Fähigkeit zur Kartengutschrift bekommen keine Kartenrückführung – dann kommt Banküberweisung. Credit-Karten bekommen die Rückführung häufiger als Kartengutschrift, die in der Kartenabrechnung erscheint. Visa Electron taucht in deutschen Kassen kaum noch als eigenständige Option auf; meist wird sie unter Visa subsumiert und verhält sich wie Debit. Wer unsicher ist, fragt die kartenausgebende Bank nach der Fähigkeit zur Kartengutschrift per Visa Direct.
Ablehnungen haben meist banale Gründe. Häufigste Ursachen: 3D Secure nicht freigegeben, Name auf Karte ungleich Kontoinhaber, LUGAS-Limit erreicht, Tippfehler bei Kartendaten, Ablaufdatum überschritten, oder die Bank lehnt MCC 7995 temporär ab. Selten ist es die Kasse selbst. Prüfe in dieser Reihenfolge: Restlimit in LUGAS-Anzeige, korrekte Kartendaten, Freigabe in Banking-App, dann Kartenart. Hilft das nicht, wechsle für diese Einzahlung den Weg statt zehnmal dieselbe Karte zu drücken – Mehrfachversuche erhöhen nur die Ablehnungsquote und lösen bei manchen Banken temporäre Sperren. Ein einmaliger Wechsel auf PayPal oder Trustly ist dann schneller als fünf Kartenversuche.
Alternativen, die in GGL-Kassen wirklich tragen, sind PayPal, Trustly, Klarna/Giropay und klassische Banküberweisung. PayPal ist bei GGL-Anbietern weit verbreitet, erfordert aber eigenes Konto und eigene Prüfung. Trustly nutzt den Bankzugang direkt und ist schnell, braucht aber Online-Banking-Freigabe. Klarna und Giropay sind banknah und in vielen Kassen vorhanden, teils mit Sofort-Charakter. Banküberweisung ist am langsamsten bei der Gutschrift, aber bei Auszahlungen die verlässliche Rückfall-Ebene, wenn Visa keine Rückführung kann. E-Wallets wie Skrill oder Neteller sind seltener in GGL-Kassen als in Offshore-Shops – wer darauf setzt, verengt die Auswahl unnötig.
| Methode | Verfügbarkeit bei GGL-Anbietern | Dauer Einzahlung | Dauer Auszahlung | Gebührenbild |
|---|---|---|---|---|
| Visa (Debit/Credit) | Sehr hoch, Kartenrückführung teils per Visa Direct | Sofort nach 3D Secure | 1–3 Bankarbeitstage | Oft gebührenfrei, 5,3 % Steuer je Anbieter offen oder verdeckt |
| PayPal | Hoch | Sofort | ein bis drei Bankarbeitstage | Meist gebührenfrei, eigene PayPal-Prüfung |
| Trustly | Hoch | Sofort | 1–3 Bankarbeitstage | Meist gebührenfrei, Bankfreigabe nötig |
| Klarna / Giropay | Mittel bis hoch | Sofort | 1–3 Bankarbeitstage über Bank | Meist gebührenfrei |
| Banküberweisung | Sehr hoch | 1–2 Bankarbeitstage | 1–3 Bankarbeitstage | Meist gebührenfrei, langsamste Gutschrift |
Tabelle ohne Illusion: „Sofort“ heißt nach Freigabe, „1 bis 3 Tage“ heißt Bankarbeitstage. Daran ändert kein Icon etwas.
Wichtig ist auch die Rückbuchungsfrage. Chargeback über Visa ist kein Auszahlungsknopf, wenn das Spiel nicht gefallen hat. Unberechtigte Rückbuchungen bei Glücksspiel führen zu Kontosperre beim Anbieter und zu Nachforderungen. Berechtigt ist Chargeback nur bei echten Fehlern – Doppelbelastung, nicht autorisierte Transaktion. Wer sauber spielt, nutzt die reguläre Auszahlung und meidet das Wort Rückbuchung komplett. Der saubere Weg ist immer die Auszahlung über Kasse, nicht der Umweg über die Bank.
Ist eine Visa-Einzahlung bonusfähig oder schließe ich damit Boni aus?
Bei den hier verglichenen GGL-Anbietern sind Visa-Einzahlungen in den Bonusbedingungen meist freigegeben, doch jeder Bonus hat eigene Umsatzanforderungen, Zeitfenster und Einsatzgrenzen. Das monatliche 1000-Euro-Limit über LUGAS deckelt indirekt jeden Bonus, sodass viel Einzahlen nicht automatisch mehr Bonus bedeutet. Prüfe die Bonus-AGB vor der ersten Visa-Einzahlung auf Ausschlüsse.
Ist Visa Debit genauso nutzbar wie Visa Credit – und geht Visa Electron?
Ja, Einzahlung und 3D Secure funktionieren mit beiden Varianten ab 10 Euro gleich. Unterschiede zeigen sich bei der Auszahlung: Nicht jede Visa Debit kann eine Kartenrückführung per Visa Direct empfangen, dann kommt Banküberweisung. Visa Electron wird meist unter Visa geführt und verhält sich wie Debit.
Warum wird meine Visa-Karte abgelehnt – und welche Alternative hilft sofort?
Meist liegt es an fehlender 3D-Secure-Freigabe, Tippfehlern, Namensabweichung oder erreichtem LUGAS-Limit. Prüfe zuerst Restlimit, Kartendaten und Banking-App und versuche es einmal erneut. Hilft das nicht, weiche sofort auf PayPal oder Trustly aus statt mehrfach dieselbe Karte zu belasten und eine temporäre Sperre zu riskieren.
Echtgeld, Spielangebot und Kleinstbeträge kompakt
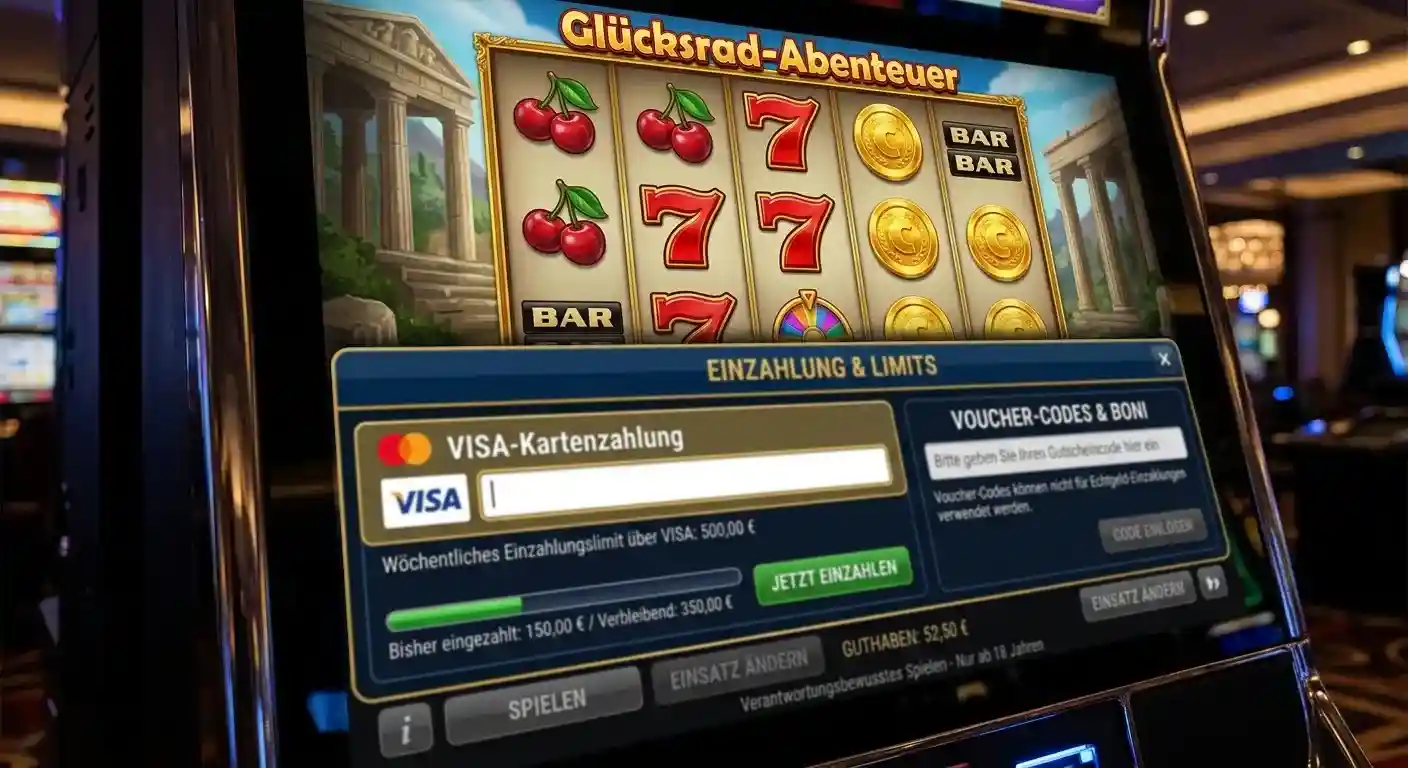
Echtgeld heißt bei GGL-Anbietern: Einzahlung per Visa, Spiel um Einsätze in Euro, Auszahlung per Kartenrückführung oder Banküberweisung. Das Angebot umfasst virtuelle Automatenspiele – also Spielautomaten mit Walzen, Gewinnlinien und Funktionen wie Wild oder Scatter – von Studios wie Merkur, Bally Wulff, Gamomat, Novoline über Greentube oder Pragmatic Play. Tischspiele wie Roulette, Blackjack oder Baccarat als reines virtuelles Casino-Angebot sind bundesweit nicht freigegeben; sie existieren nur in landesrechtlichen Sonderwegen oder stationär. Wer Visa für Tischspiele sucht, sucht am falschen Regal.
Kleinstbeträge sind in GGL-Kassen pragmatisch geregelt. 1-Euro- oder 5-Euro-Einzahlungen per Visa sind technisch möglich, praktisch lehnt die Kasse unter 10 Euro meist ab – nicht die Bank, sondern die Hausregel des Anbieters. Wer mit 5 Euro testen will, sollte vorher in der Kasse prüfen, ob die Schwelle 5 Euro akzeptiert oder ob 10 Euro das Minimum ist. Die meisten Marken halten 10 Euro als Untergrenze, einige senken für Aktionen kurz auf 5 Euro. Das ist kein Qualitätsurteil, nur eine Schwelle. Für das LUGAS-Limit übrigens egal: 5 oder 10 Euro – beides zählt voll gegen die 1.000 Euro. Wer häufig kleine Visa-Beträge spielt, füllt das Limit genauso wie jemand mit wenigen großen Einzahlungen – nur die Transaktionszahl steigt, nicht der Spielraum. Ein weiterer praktischer Punkt: Viele Kassen zeigen nach jeder Visa-Einzahlung das verbleibende Restlimit im Kassen-Header – ein kurzer Blick dorthin verhindert, dass die nächste Einzahlung an der LUGAS-Schranke abprallt. Wer diesen Wert ignoriert, wundert sich über „abgelehnt“, obwohl Karte und Bank völlig in Ordnung sind.
Voucher-Logik mit „Visa Code einlösen“ gehört nicht zur klassischen Kartenzahlung. Phrasen wie „Visa Code“ meinen meist Prepaid-Voucher oder CashToCode-nahe Abläufe – also Gutschein gegen Einzahlung ohne Kartendaten, teils ohne Anmeldung beim Zahlungsdienst. Das ist ein anderer Topf als Visa Debit/Credit und hat eigene Limits und Prüfungen. Wer per Visa-Karte zahlen will, braucht keinen Code; wer anonymer einzahlen will, sucht gezielt Voucher und liest deren AGB. Beide Wege sind legitim, sie sollten nur nicht vermischt werden.
Neue Visa-Casinos 2026 — was „neu“ wirklich bedeutet
Neu heißt 2026 in Deutschland selten „neue Lizenz“, oft „neue Marke unter bestehender Erlaubnis“. Die Zahl der Erlaubnisinhaber für virtuelles Automatenspiel auf der GGL-Whitelist ist überschaubar, die Zahl der Domains und Marken darüber ist größer. Neue Visa-Casinos sind dann meist neue Frontends eines bekannten Inhabers, mit frischem Design, aber gleicher LUGAS- und OASIS-Anbindung und bekannter Kassenlogik. Das ist kein Nachteil – es bedeutet nur, dass „neu“ nicht automatisch „anders“ heißt.
Für Visa-Nutzer lohnt der Blick auf die Kasse des neuen Auftritts: Führt sie Visa als Kartenrückführung per Visa Direct oder nur als Einzahlung mit Banküberweisung als Auszahlung? Liegt die Schwelle bei 10 Euro oder 20 Euro? Ist die Verifizierung vor erster Auszahlung schlank digital oder mit manuellem Upload? Neue Marken punkten manchmal mit klarerer Kassenführung, weil sie jüngere Technik nutzen. Sie starten aber mit demselben Limit von 1.000 Euro und denselben Spielregeln – Einsatzlimit, Spindauer, kein Autoplay. Wer „neu“ als „mehr Limit“ missversteht, irrt. „Neu“ heißt frische Oberfläche, nicht neue Regeln. Gleiches gilt für die Zahlungsseite: Neue Marken nutzen oft denselben Zahlungsdienstleister wie etablierte, nur mit frischem Interface. Für Visa macht das keinen Unterschied – Acquirer und Kartenlogik bleiben gleich, nur die Beschriftung in der Kasse ändert sich. Wer also bei einer neuen Marke „Visa“ sieht, sieht technisch das gleiche Rohr wie bei einer alten Marke desselben Dienstleisters.
Schleswig-Holstein und Voucher — zwei kurze Einordnungen
Schleswig-Holstein taucht in Suchen mit Visa auf, weil das Land früh eigene Erlaubnisse erteilt hat. Für Visa-Casinos 2026 ist das nur noch historische Einordnung: Maßgeblich ist die GGL-Erlaubnis nach GlüStV 2021, nicht der alte SH-Sonderweg. Wer heute in Deutschland mit Visa bei einem GGL-Anbieter spielt, spielt unter Bundesrahmen mit LUGAS und OASIS – unabhängig vom Bundesland. SH ist damit kein Ausweichweg für höhere Limits oder andere Kartenregeln.
Voucher bleibt die saubere Abgrenzung zur Karte. „Visa Code einlösen ohne Anmeldung“ meint Prepaid-Gutschein, nicht Kartenzahlung – ohne Kartennummer, mit Gutschein-Code, oft mit niedrigerer Einzelschwelle, aber eigener Gebühren- und PrüfLogik. Für Spieler, die keine Kartendaten hinterlegen wollen, ist das eine Alternative zu Visa, für alle anderen ein anderes Produkt. Beides hat seine Berechtigung, beides sollte in der Kasse klar getrennt benannt sein. Wer Visa als Karte meint, sollte nicht nach Code suchen – und umgekehrt.
Zahlungsmethoden & Auszahlung im legalen Casino
Inhalt erstellt vom Team «Legale Online Casinos»