Online Casino auf Rechnung 2026: Was wirklich geht – und wie der Zahlungsaufschub legal gelingt
 Verfügbar in DE
Auf Rechnung spielen klingt verlockend. Erst drehen, dann zahlen, dazwischen vierzehn Tage Luft. Im Versandhandel funktioniert das seit Jahren, bei Klarna ist es zum Standard geworden. Im deutschen Online-Casino bricht diese Idee an einer simplen Tatsache: Geld muss vor dem ersten Dreh da sein. Nicht als Versprechen, nicht als Rechnung, sondern als echte Deckung auf dem Konto.
Wer heute in einem Casino mit Erlaubnis der Gemeinsamen Glücksspielbehörde der Länder spielt, zahlt deshalb immer vorab. Der Aufschub entsteht nicht durch eine Rechnung, sondern allenfalls durch den Zeitpunkt der Abbuchung bei Karte oder über einen Zahlungsdienst, der sofort Deckung prüft und dann gutschreibt. Das ist kein Taschenspielertrick der Anbieter. Dahinter stehen GlüStV 2021, das anbieterübergreifende Limit von 1.000 Euro im Monat, die Limitdatei LUGAS und die Sperrdatei OASIS. Dieses System lässt kein Spielen auf Pump zu.
Es gibt aber Wege, die ähnlich bequem wirken. Sie heißen nicht Rechnung, sie sehen nicht wie Rechnung aus, aber sie erfüllen denselben Wunsch nach Tempo und Übersicht. Wie sie funktionieren, wo Klarna wirklich steht, welche Anbieter in Deutschland dafür infrage kommen und wo die Kosten- und Schutzmechanik greift, steht auf dieser Seite. Ohne Umwege.
Die folgenden Abschnitte klären zuerst, warum echte Rechnung im GGL-System strukturell ausgeschlossen ist, danach die Rolle von Klarna, anschließend die Substitute mit Timing-Matrix, die Anbieter-Profile mit den fünf relevanten lizenziertes Casinos, die Schrittfolgen je Zahlweg, den Gebühren- und Limit-Vergleich, die Auszahlungswege, den Spielerschutz bei fehlender Deckung und schließlich die Einordnung für Spielautomaten. Wer nur eine Frage hat, findet die Antwort direkt im passenden Abschnitt, ohne den Rest lesen zu müssen.
Maßstab ist nicht, wer am lautesten Rechnung verspricht, sondern welcher Zahlweg im GGL-Rahmen tatsächlich durchgeht, wie schnell abgebucht wird und wie sauber die Rückzahlung funktioniert. Genau daran misst dieser Ratgeber jede Option:deckungsgeprüft, limitgebunden, nachvollziehbar. Alles andere ist Werbefolie.
Warum echtes Auf-Rechnung im GGL-Casino nicht existiert
In einem Casino mit deutscher Erlaubnis gibt es 2026 keine Einzahlung auf Rechnung. Einzahlung bedeutet hier immer: Geld deckt den Einsatz vor Spielbeginn. Der Grund liegt nicht in der Laune eines Betreibers, sondern im Zusammenspiel aus Gesetz, Zahlungsdienstleister-Pflichten und technischer Kontrolle.
Der GlüStV 2021 verlangt für virtuelles Automatenspiel klare Leitplanken. Dazu gehört die Anbindung an LUGAS, die vor jeder Gutschrift prüft, ob das monatliche Limit von 1.000 Euro noch Luft hat. OASIS wirkt parallel als Sperrdatei. Erst wenn beide Systeme grünes Licht geben, wird die Einzahlung gutgeschrieben. Eine Rechnung mit Zahlungsziel von vierzehn Tagen passt in diesen Ablauf nicht hinein. Sie würde bedeuten: Spielguthaben sofort, Bezahlung später und vielleicht gar nicht. Dieses Versprechen kann kein zugelassener Zahlungsdienst im GGL-Umfeld abgeben, weil er die Deckung im Moment der Transaktion nachweisen muss.
Hinzu kommt die Risiko-Logik der Zahlungsdienstleister. Anbieter wie Trustly oder Klarna im Pay-Now-Modus buchen direkt vom Girokonto oder ziehen über das hinterlegte Kartenkonto ein und bestätigen die Deckung in Echtzeit. Bleiben sie in der Haftung für eine ungedeckte Rechnung, steigt das Ausfallrisiko sprunghaft. Genau dieses Risiko schließen sie im Glücksspiel aus. Selbst dort, wo Klarna im Handel Pay Later anbietet, läuft im Casino nur Pay Now – also Sofortüberweisung auf Basis vorhandener Deckung. Die Verträge zwischen Zahlungsdienst und Händler schließen den Glücksspiel-Fall für Rechnung explizit aus, die Freigabe erfolgt nur für Deckungswege.
Für den Alltag heißt das: Wer eine Transaktion ohne Deckung anstößt, wird abgewiesen, bevor LUGAS überhaupt bucht. Es entsteht kein Minus, kein Mahnschreiben, kein Eintrag bei einer Auskunftei aus dieser einen abgelehnten Casino-Einzahlung. Die Bremse zieht früh. Das schützt vor Schuldenaufbau, nimmt aber zugleich den gesamten Rechnungsgedanken aus dem Spiel. Wer mehrere Anbieter nutzt, merkt denselben Effekt: LUGAS rechnet anbieterübergreifend, die Prüfung erfolgt zentral, eine Umgehung über einen anderen Anbieter ist nicht möglich.
Ein weiterer Punkt wird oft übersehen. GGL-lizenzierte Casinos arbeiten mit Zahlungsdienstleistern, die selbst reguliert sind und ihre Risiko- und Geldwäschepflichten erfüllen müssen. Eine ungedeckte Gutschrift würde nicht nur das Limit-System unterlaufen, sondern auch die Nachvollziehbarkeit der Mittelherkunft schwächen. Deshalb ist die Kette strikt: Identifizierung, OASIS-Prüfung, Limit-Prüfung, Deckungsprüfung, erst dann Gutschrift. Rechnung würde diese Kette umdrehen und damit die gesamte Schutzarchitektur aushebeln. Deshalb bleibt sie außen vor.
Wer den Ablauf einmal als Uhrwerk denkt, sieht die Unvereinbarkeit sofort. Bei einer Rechnung entsteht erst Spielguthaben, dann eine Forderung, dann eine Zahlungsfrist, dann ein Mahnwesen. Im GGL-Casino läuft die Uhr genau andersherum: Erst die Frage, ob überhaupt eingezahlt werden darf, dann die Frage, ob das Limit reicht, dann die Frage, ob Deckung vorhanden ist, erst danach die Gutschrift. Rechnungsstundung müsste alle drei Sperren überspringen. Das lässt kein Prüfstein zu, kein Zahlungspartner trägt es, keine Erlaubnis deckt es.
Auch die Einzahlungshistorie spricht dagegen. Wer an einem Tag bei Anbieter A einzahlt, hat den Betrag am nächsten Tag bei Anbieter B bereits im Limitblock stehen, weil LUGAS anbieterübergreifend saldiert. Eine Rechnung würde diesen Saldo verfälschen: Spielguthaben ohne Buchung im Limit, Forderung statt Einzahlung. Die Monatsabrechnung wäre entkoppelt, das Limit liefe leer, ohne dass Geld geflossen ist. Das ist technisch nicht vorgesehen und regulatorisch nicht gewollt. Kurz: Rechnung ist im regulierten System kein fehlender Menüpunkt, sondern ein Konstruktionswiderspruch.
Kann ich in Deutschland 2026 im Online-Casino auf Rechnung spielen?
Nein. In Casinos mit deutscher Erlaubnis ist Spielen auf Rechnung ausgeschlossen. Das System verlangt Deckung vor Gutschrift und prüft jede Einzahlung über LUGAS auf das Limit von 1.000 Euro sowie über OASIS auf Sperren. Ohne Freigabe keine Gutschrift, Aufschub entsteht nur über den Abbuchungszeitpunkt.
Klarna Rechnung und Klarna Pay Now – nicht dasselbe
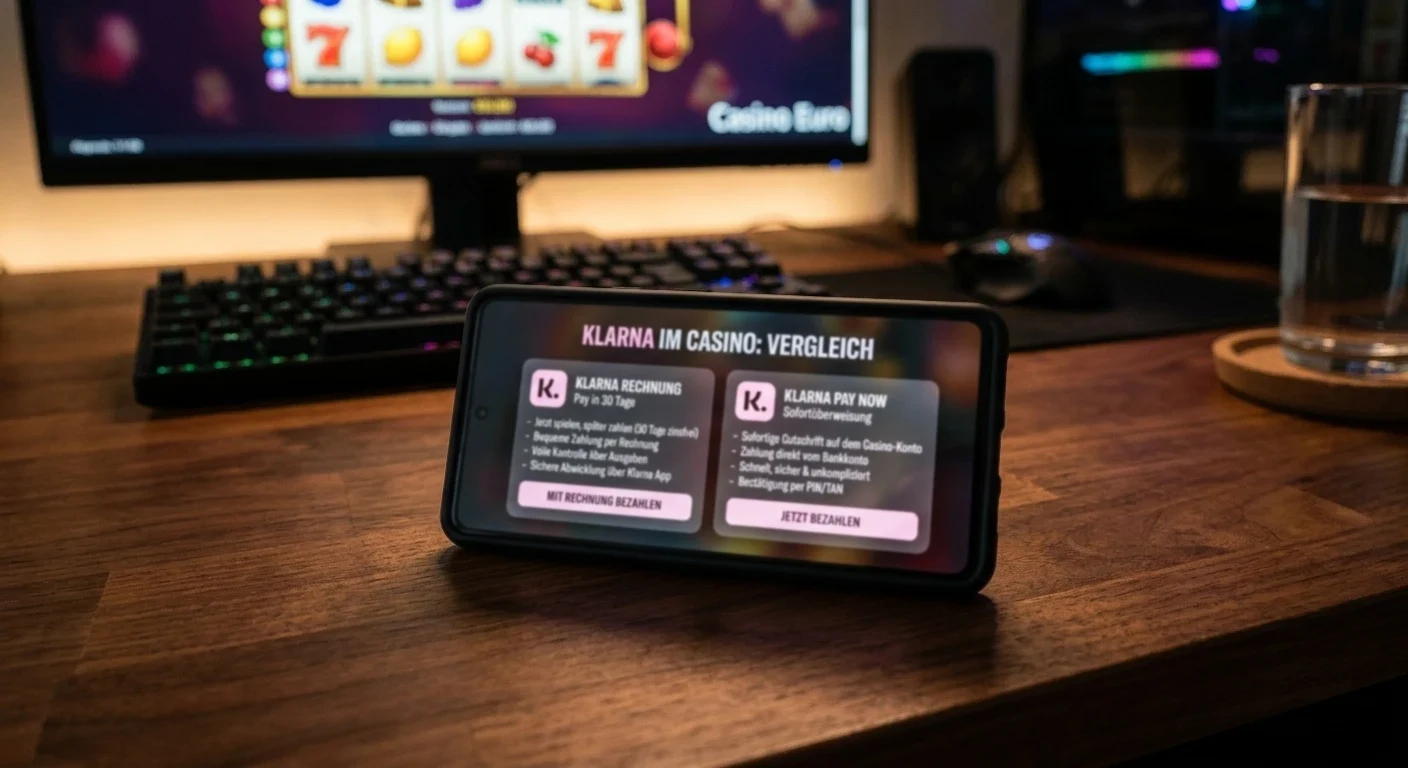
Verwechslung Nummer eins in diesem Thema heißt Klarna. Im Handel kennt man Klarna Rechnung als Kauf auf Rechnung: vierzehn Tage Zahlungsziel, Bonitätsprüfung im Hintergrund, Mahngebühr bei Verzug, bequem und weit verbreitet. Im lizenziertes Casino hat dieser Zweig keinen Platz. Was dort unter dem Klarna-Logo läuft, ist Klarna Pay Now, also die frühere Sofortüberweisung. Der Unterschied ist nicht nur Wortklauberei, er entscheidet über die Machbarkeit.
Klarna Rechnung bewertet für jede Transaktion die Bonität, räumt ein Zahlungsziel ein und trägt das Ausfallrisiko bis zur Zahlung. Das funktioniert im Handel, wo Ware erst versendet wird und der Händler die Verzögerung einkalkuliert. Im Casino steht dagegen die Forderung nach Echtzeitgutschrift. Das Spiel beginnt Sekunden nach der Einzahlung, das Limit wird sofort fortgeschrieben. Ein Zahlungsziel von vierzehn Tagen kollidiert mit dieser Echtzeitlogik und mit den Prüfpflichten vor der Gutschrift. Deshalb ist Pay Later im regulierten deutschen Casino nicht freigeschaltet.
Pay Now von Klarna macht das Gegenteil. Der Dienst löst eine Sofortüberweisung aus dem Girokonto aus, bestätigt die Deckung und meldet dem Casino die Gutschrift in Sekunden. Die Abbuchung vom Girokonto erfolgt zeitnah, je nach Bank taggleich oder am nächsten Bankarbeitstag. Gebühren fallen casino-seitig in der Regel nicht an, bankseitig gelten die üblichen Kontokonditionen. Die Bonitätsprüfung im Pay-Later-Sinne entfällt, weil keine Stundung gewährt wird. Wer also im Kassenbereich eines GGL-Casinos ein Klarna-Logo sieht, nutzt in 2026 faktisch eine Sofort-Banking-Schiene, keine Rechnung.
Diese Trennung erklärt, warum selbst Anbieter mit breitem Zahlungsportfolio Klarna nur als Sofortweg listen. Die Versuchung ist groß, aus der Handelsgewohnheit auf das Casino zu schließen. Der Zahlweg selbst verhindert den Schluss. Hinzu kommt die Produktstrategie von Klarna: Im regulierten Glücksspiel fokussiert das Unternehmen auf Pay Now und Instant-Verfahren, weil nur diese mit den Echtzeit- und Deckungsanforderungen vereinbar sind. Pay Later bleibt dem Handel vorbehalten, wo Verzögerung und Warenversand Hand in Hand gehen.
Für die praktische Einordnung hilft ein einfacher Test. Steht im Kassenbereich Rechnung oder Pay Later, handelt es sich nicht um ein lizenziertes Casino. Steht dort Klarna Sofort, Sofortüberweisung oder Pay Now, handelt es sich um den zugelassenen Deckungsweg. Wer unentschlossen ist, öffnet die GGL-Whitelist und prüft die Erlaubnis des Anbieters. Dort lässt sich schnell erkennen, ob die Domain für virtuelles Automatenspiel freigegeben ist. Der Zahlweg allein ist kein Beleg für Legalität, die Whitelist schon.
Ein Blick in die Vertragsrealität macht die Trennung noch klarer. Klarna als Institut trägt bei Pay Later das Risiko bis zur Zahlung und bewertet dafür die Bonität je Einzelfall. Im Glücksspiel wäre dieses Risiko unkalkulierbar, weil Einsatz und Auszahlung in Minuten wechseln und die Rückforderung bei fehlender Deckung praktisch nicht durchsetzbar wäre, ohne den Spieler in einen Kredit zu ziehen. Die Kreditierung im Casino ist regulatorisch ausgeschlossen, deshalb bleibt nur der gedeckte Sofortweg. Wer also im Handel gern auf Rechnung kauft, behält diese Bequemlichkeit dort, im Casino wechselt die Logik auf Sofortbestätigung. Beides kann nebeneinander sinnvoll sein, vermischen lässt es sich nicht.
Warum bietet kein GGL-Casino Klarna Rechnung an, nur Klarna Sofort?
Weil Klarna Rechnung eine Stundung über vierzehn Tage mit Bonitätsprüfung voraussetzt, die zur Echtzeitgutschrift nicht passt. lizenziertes Casinos müssen vor jeder Gutschrift Deckung und Limit über LUGAS prüfen und OASIS abfragen. Klarna Pay Now erfüllt dies per Sofortbestätigung vom Girokonto, Klarna Rechnung nicht.
Welche Alternativen den Aufschub-Effekt ersetzen
Der Aufschub, um den es den meisten geht, ist kein juristisches Konstrukt, sondern ein Zeitgefühl. Gutschrift sofort, Abbuchung möglichst spät, dazwischen Übersicht. Vier Wege kommen diesem Gefühl nahe, ohne gegen die Regeln zu verstoßen. Sie unterscheiden sich im Abbuchungszeitpunkt, in der Deckungslogik, in den Gebühren und in der Fähigkeit, Gewinne zurück auf denselben Kanal zu leiten.
Trustly und Pay Now von Klarna als Sofort-Banking stehen für den schnellsten Standard. Die Gutschrift erfolgt in Sekunden bis zwei Minuten, die Abbuchung vom Girokonto je nach Bank meist noch am selben Tag, spätestens am nächsten Werktag. Deckung wird im Moment der Transaktion geprüft. Gebühren erheben die meisten GGL-Casinos nicht, die Bank berechnet nur das, was das Kontomodell ohnehin vorsieht. Die Auszahlung über Trustly ist bei vielen Anbietern möglich, über den reinen Klarna-Sofortweg oft nicht – dann läuft der Rückweg über normale Banküberweisung. Für den Aufschub-Effekt bedeutet Sofort-Banking einen kurzen, planbaren Versatz, aber keinen echten Kredit.
Die Kreditkarte – Visa und Mastercard – verschiebt den Belastungszeitpunkt formal auf den Kartenabrechnungstermin. Die Prüfung auf Deckung und Limit erfolgt dennoch vor der Gutschrift, meist über das Kartenlimit oder das hinterlegte Girokonto. Die Gutschrift im Casino ist ebenfalls instant, die Belastung auf dem Konto erscheint je nach Karte zeitversetzt im Abrechnungszyklus. Casino-seitig meist ohne Aufschlag, kartenseitig gelten die Konditionen des Herausgebers. Auszahlungen direkt auf die Karte sind in Deutschland bei GGL-Anbietern unüblich; der Rückweg führt über Banküberweisung. Wichtig ist hier die Disziplin: Der scheinbare Aufschub ist kein Kredit vom Casino, sondern die Abrechnungslogik der Karte. Wer die Abrechnungstermine kennt, steuert den Versatz bewusst.
Die Lastschrift im klassischen Sinn mit Einzugsermächtigung und Tagen bis zum Einzug gibt es im lizenzierten Casino de facto nicht als kassenseitige Option. Was ihr nahekommt, ist erneut das Sofort-Banking, das rechtlich als Überweisung und nicht als Lastschrift läuft. Der Effekt ähnelt sich – schnelle Gutschrift, Abbuchung aus dem Giro – aber die Haftungs- und Widerrufslogik ist eine andere. Wer eine echte Lastschrift erwartet, wird im GGL-Kassenbereich nicht fündig. Kein Mangel an Auswahl, sondern Folge der Deckungspflicht.
Die Zahlung über die Handyrechnung wirkt auf den ersten Blick wie die eleganteste Rechnung. Betrag erscheint auf der nächsten Mobilfunkrechnung, Gutschrift im Casino sofort. In Deutschland ist dieser Weg im Anbieter mit Erlaubnis jedoch kaum verfügbar. Die Mobilfunker und Zahlungsdienstleister schließen Glücksspiel-Einzahlungen über die Handyrechnung weitgehend aus oder setzen so niedrige Limits und Sperren, dass kein regulärer Casino-Betrieb darauf aufbaut. Wo Handyrechnung in anderen Ländern als Casino-Weg genannt wird, handelt es sich meist um graue oder ausländische Angebote ohne GGL-Erlaubnis. Für die hiesige Auswahl spielt sie deshalb kaum eine Rolle. Wer dennoch nach Handyrechnung sucht, vergleicht am Ende wieder Sofort-Banking und Karte.
E-Wallets wie Skrill oder Neteller schaffen gefühlten Aufschub nur indirekt. Die Casino-Einzahlung aus dem E-Wallet ist sofort, die Aufladung des E-Wallets selbst kann zeitversetzt über Karte oder Bank erfolgen. Verfügbarkeit im GGL-Umfeld ist heterogen: Einige Anbieter führen E-Wallets, viele nicht, und die Freischaltung kann sich ändern. Gebühren hängen stark vom E-Wallet-Tarif und vom Aufladeweg ab. Auszahlungen in das E-Wallet sind dort, wo es angeboten wird, meist schnell, oft innerhalb von 24 Stunden nach KYC-Prüfung. Der gefühlte Aufschub entsteht hier im Wallet, nicht in der Casino-Kasse.
Ein weiterer Aspekt ist die Haushaltsführung. Wer die Zahlwege sauber trennt, behält den Überblick: Sofort-Banking für planbare, zeitnahe Abbuchungen, Karte für den Zyklusversatz, E-Wallet für entkoppelte Buchungen. Rechnung im Handel bleibt davon getrennt, mit eigenem Zahlungsziel und eigener Bonitätslogik. Wer die Systeme vermischt, verliert schnell die Sicht auf den tatsächlichen Liquiditätsstand. Im lizenziertes Casino gilt deshalb die Faustregel: Aufschub ja, aber nur über den Buchungszeitpunkt außerhalb des Casinos, nie über eine Stundung im Casino.
| Zahlungsweg | Abbuchungszeitpunkt | Deckungsprüfung | Casino-Gebühr | Auszahlungsfähig |
|---|---|---|---|---|
| Trustly Sofort-Banking | taggleich, spätestens am nächsten Werktag | sofort vor Gutschrift, LUGAS-Prüfung | meist 0 Euro | oft ja, sonst Banküberweisung |
| Klarna Pay Now (Sofortüberweisung) | taggleich, spätestens am nächsten Werktag | sofort vor Gutschrift, LUGAS-Prüfung | meist 0 Euro | selten, Rückweg Banküberweisung |
| Kreditkarte (Visa/Mastercard) | im Kartenzyklus, Auszugstermin | sofort vor Gutschrift, Karten-/Kontolimit | meist 0 Euro | nein, Rückweg Banküberweisung |
| E-Wallet (wo verfügbar) | je nach Aufladeweg des Wallets | sofort vor Gutschrift, LUGAS-Prüfung | meist 0 Euro, Wallet-Tarif separat | ja, wenn Wallet aktiv angeboten |
| Handyrechnung | nächste Mobilfunkrechnung | Anbieter sperrt meist Glücksspiel | entfällt | nein |
Die Tabelle zeigt den Kern: Aufschub entsteht, wenn überhaupt, nur über den Abrechnungsrhythmus der Karte oder des E-Wallet-Aufladewegs. Die Casino-Seite selbst stundet nie. Wer das verstanden hat, wählt nicht nach dem Wort Rechnung, sondern nach Timing, Gebühren und Rückweg. In der Praxis heißt das, vor der Wahl kurz auf drei Fragen zu antworten: Wann wird mein Konto wirklich belastet, welche Kosten fallen außerhalb des Casinos an und wie kommt das Geld im Gewinnfall zurück.
Welche Alternative kommt dem Auf-Rechnung-Prinzip am nächsten?
Am nächsten kommt die Kreditkarte mit ihrem Abrechnungszyklus, danach Sofort-Banking über Trustly oder Klarna Pay Now mit Abbuchung taggleich bis zum nächsten Bankarbeitstag. E-Wallets wirken ähnlich bei zeitversetzter Aufladung. Echte Rechnung mit vierzehn Tagen Ziel gibt es im lizenzierten Casino nicht.
Wo der Aufschub praktisch funktioniert – GGL-Casinos im Detail
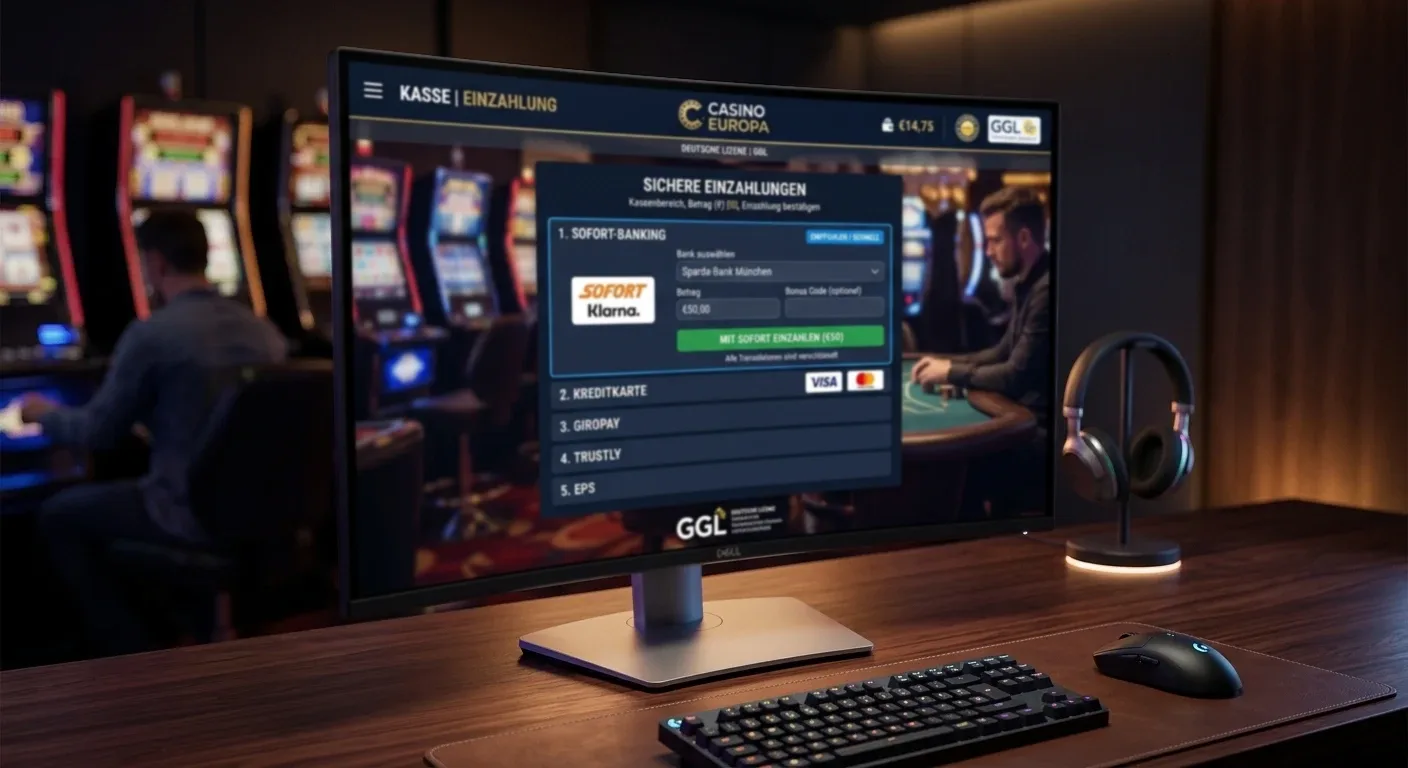
Die folgenden Anbieter sind in der Whitelist der Behörde für virtuelles Automatenspiel geführt und zeigen, wie die Substitute in der Kasse konkret aussehen. Reihenfolge nach Nähe zum gewünschten Aufschub-Effekt: Wer den zeitlichen Versatz sucht, beginnt oben, wer pur auf Sofort-Banking setzt, findet unten ebenso solide Wege. Alle arbeiten mit LUGAS und OASIS, alle setzen das monatliche Limit von 1.000 Euro als Standard um, alle verlangen Verifizierung vor der ersten Auszahlung.
| Anbieter | Lizenz | Auszahlungsdauer | Mindesteinzahlung | Merkmal |
|---|---|---|---|---|
| JackpotPiraten | GGL – virtuelles Automatenspiel | 24 bis 48 Stunden nach KYC | 10 Euro | Sofort-Banking-Schwerpunkt mit Trustly und Pay Now |
| BingBong | GGL – virtuelles Automatenspiel | 24 bis 72 Stunden nach KYC | 10 Euro | Breites Sofort- und Kartenportfolio, Gauselmann-Nähe |
| Wunderino | GGL – virtuelles Automatenspiel | 24 bis 48 Stunden nach KYC | 10 Euro | Klare Limits, planbare Auszahlungsfenster |
| Tipico Casino | GGL – virtuelles Automatenspiel | 24 bis 72 Stunden nach KYC | 10 Euro | Große Banking-Abdeckung aus Sportwetten-Erfahrung |
| SlotMagie | GGL – virtuelles Automatenspiel | 24 bis 48 Stunden nach KYC | 10 Euro | E-Wallet-nah plus Sofort-Banking, deutsche Kontodeckung |
Die Unterschiede liegen im Detail der Kasse und im Service, nicht in der Erlaubnis. Wer oft mobil einzahlt, achtet auf Apple Pay als Hülle um Karte oder Konto – im GGL-Kontext ebenfalls nur mit Deckung und LUGAS-Prüfung. Wer Auszahlungen gern in das E-Wallet leitet, prüft vor Kontoeröffnung, ob der Wunsch-Anbieter das Wallet aktiv führt. Und wer den Karten-Effekt sucht, vergleicht die Abrechnungstermine der eigenen Karte, nicht die Werbezeile des Casinos. Ein Blick in die Whitelist bestätigt die Erlaubnis, ein Blick in die Kasse die verfügbaren Wege.
JackpotPiraten – Sofort-Banking als engster Aufschub-Ersatz
JackpotPiraten gehört zu den Anbietern, bei denen die Kasse auf Sofort-Banking getrimmt ist. Hinter der Domain steht eine deutsche Betriebsstruktur im Rubino-Umfeld, die Erlaubnis für virtuelles Automatenspiel ist in der Whitelist der Behörde hinterlegt. Die Plattform nutzt Trustly und Pay Now von Klarna für die Sofortüberweisung direkt vom Girokonto. Das Ergebnis: Gutschrift in Sekunden, Abbuchung taggleich, spätestens am Folgetag, keine Stundung, aber ein klarer kurzer Versatz im Banklauf. Die Anbindung an LUGAS erfolgt vor der Gutschrift, das Standardlimit von 1.000 Euro greift anbieterübergreifend, OASIS wird bei jeder Anmeldung geprüft.
Praktisch bedeutet das das planbare Abläufe. Wer sein Girokonto im Blick hat, sieht die Abbuchung zeitnah und kann die Liquidität im selben Bankarbeitstag steuern. Die Fünf-Sekunden-Pause je Dreh bleibt unberührt, der Spielekatalog folgt dem GlüStV-Katalog. Auszahlungen laufen je nach Verifizierungsstatus in 24 bis 48 Stunden, bei Erstauszahlung mit KYC-Prüfung eher am oberen Ende. JackpotPiraten eignet sich damit für alle, die den Aufschub nicht über einen Kredit suchen, sondern über den minimalen zeitlichen Abstand zwischen Sofortgutschrift im Casino und Abbuchung im Banking.
Der Service wirkt aufgeräumt, Dokumente lassen sich früh hinterlegen und verkürzen die erste Auszahlung spürbar. Wer die Verifizierung direkt nach Kontoeröffnung anstößt, vermeidet die typische Wartezeit vor der ersten Rücküberweisung. Unterm Strich ein Anbieter, der den Aufschub-Effekt über den Banklauf sauber abbildet, ohne an der Schutzlogik zu rütteln.
BingBong – Gauselmann-Nähe mit breiter Sofort-Abdeckung
BingBong trägt die Handschrift der Gauselmann-Gruppe und ist im deutschen Markt entsprechend bekannt. Die GGL-Erlaubnis für virtuelles Automatenspiel ist hinterlegt, LUGAS und OASIS sind angebunden. In der Kasse zeigt sich die Breite: Trustly und der Klarna-Sofortweg als Sofort-Schienen, dazu Visa und Mastercard für den Kartenweg, der den Belastungszeitpunkt in den Kartenzyklus verschiebt. Auch hier gilt: Keine Rechnung, keine Stundung durch das Casino, immer Deckungsprüfung vor Gutschrift.
Der Vorteil liegt in der Auswahl. Wer den Kartenzyklus nutzen will, findet ihn ohne Umwege, wer lieber direkt vom Giro bucht, bleibt bei Sofort-Banking. Die Mindesteinzahlung liegt bei 10 Euro, die Auszahlung nach KYC in 24 bis 72 Stunden. Die Verifizierung ist schlank, wenn Dokumente sauber eingereicht werden – Ausweis, Adressnachweis, je nach Fall Zahlungsnachweis. BingBong passt zu Spielern, die zwischen Sofort-Banking und Karte je nach Liquiditätslage wechseln wollen, ohne den Anbieter zu wechseln.
Die Marke profitiert von Wiedererkennung und klarer Kommunikation zu Limits und Spielregeln. Der Katalog bleibt im erlaubten Rahmen, die 5-Sekunden-Pause je Dreh gilt durchgängig. Wer Wert auf eine breite Kasse mit verlässlicher Abdeckung legt, findet hier eine pragmatische Lösung für den gewünschten Versatz.
Wunderino – klare Limits, planbare Auszahlungsfenster
Wunderino betreibt seine deutsche Domain mit GGL-Erlaubnis und kommuniziert Limits und Auszahlungsfenster ungewöhnlich deutlich. Trustly und Klarna Pay Now sind die Standardwege, E-Wallet-Optionen werden je nach Freigabe ergänzt. Wichtig: Selbst dort, wo ein E-Wallet auftaucht, bleibt die deutsche Logik bestehen – Deckung wird vor Gutschrift geprüft, LUGAS schreibt das Limit fort, OASIS prüft den Status. Der Katalog an Spielautomaten folgt dem erlaubten Rahmen, die 5-Sekunden-Regel gilt.
Planbarkeit ist das Stichwort. Einzahlungen werden in Sekunden gutgeschrieben, Abbuchungen erscheinen zeitnah im Banking, Auszahlungen nach abgeschlossener Verifizierung in 24 bis 48 Stunden. Wer seine monatliche Grenze im Blick behalten will, findet in der Kontoverwaltung die LUGAS-nahe Anzeige des verfügbaren Rests. Für den gewünschten Aufschub heißt das: Kein echter Kredit, aber saubere Vorhersagbarkeit, wann gebucht und wann ausgezahlt wird. Das nimmt viel Nervosität aus dem Thema.
Wunderino eignet sich für alle, die Übersicht schätzen. Die Kasse ist ohne Schnörkel, die Abläufe sind dokumentiert, die Auszahlungsfenster realistisch angegeben. Wer den Versatz über den Kartenzyklus sucht, kombiniert den Anbieter mit der eigenen Kartenabrechnung und behält so die Kontrolle über den Zeitpunkt der Belastung, ohne die Schutzmechanik zu verlassen.
Tipico Casino – Banking-Breite aus der Sportwetten-Welt
Tipico bringt seine Erfahrung aus dem Sportwetten-Bereich in das Casino. Die GGL-Erlaubnis für virtuelles Automatenspiel ist vorhanden, die technische Anbindung an beide Schutzdateien ebenso. Die Kasse deckt das volle Spektrum der zugelassenen Sofortwege ab: Trustly, Pay Now von Klarna, Kartenwege mit Abrechnung im Kartenzyklus, dazu die übliche Mindesteinzahlung von 10 Euro. Auch hier: Sofortprüfung, dann Gutschrift, kein Rechnungslauf.
Die Stärke liegt in der Abdeckung. Girokonten aus dem deutschen Bankenumfeld werden breit unterstützt, Kartenbuchungen laufen über die Kartenherausgeber mit deren Limits und Abrechnungsterminen. Auszahlungen erfolgen nach KYC in 24 bis 72 Stunden, der Rückweg führt bei Karten- und Sofortwegen meist über Banküberweisung. Tipico Casino eignet sich für alle, die Wert auf eine robuste Banking-Abdeckung legen und den minimalen Versatz zwischen Casino-Gutschrift und Kontobelastung pragmatisch nutzen wollen.
Die Plattform ist auf hohes Transaktionsvolumen ausgelegt, die Verifizierung läuft erprobt, die Anbindung an die Schutzsysteme ist Standard. Wer zwischen Sofort-Banking und Karte wechseln will, findet beide Wege ohne Umwege und kann den Belastungszeitpunkt je nach Liquiditätslage steuern.
SlotMagie – E-Wallet-Nähe ohne echten Kredit
SlotMagie verbindet Sofort-Banking mit einer E-Wallet-nahen Option, wo sie freigeschaltet ist. Betrieben im Verbund, der auch andere GGL-Anbieter trägt, ist die Erlaubnis für virtuelles Automatenspiel in der Whitelist verzeichnet. Die Logik bleibt identisch: Keine Rechnung, keine Stundung durch das Casino, jede Transaktion wird vor Gutschrift geprüft und ins Limit eingerechnet. Die Fünf-Sekunden-Pause je Dreh und die OASIS-Prüfung gelten ohne Abstriche.
Der Reiz liegt in der Flexibilität. Wer sein E-Wallet ohnehin nutzt, kann die Casino-Einzahlung aus dem Wallet speisen und die Aufladung des Wallets selbst im eigenen Rhythmus über Karte oder Bank steuern. Die Casino-Gutschrift bleibt dennoch instant, die Abbuchung im Wallet hängt vom Aufladeweg ab. Gebühren richten sich nach dem Wallet-Tarif, casino-seitig meist null. Auszahlungen in das E-Wallet sind dort schnell, wo das Wallet aktiv angeboten wird – oft innerhalb von 24 Stunden nach KYC. SlotMagie zeigt damit, wie ein E-Wallet den gefühlten Aufschub erzeugen kann, ohne die Schutzlogik des GGL-Systems zu durchbrechen.
Gerade für Spieler, die ohnehin ein Wallet führen, ist der Weg bequem. Einmal eingerichtet, läuft die Casino-Zahlung über das Wallet-Guthaben, die eigentliche Kontobelastung entsteht erst bei der Wallet-Aufladung. Kein Kredit, aber ein entkoppelter Buchungszeitpunkt. Die Schutzmechanik bleibt unangetastet, LUGAS und OASIS laufen vor jeder Gutschrift.
Beeinflusst das 1.000-Euro-Limit meine Einzahlung über diese Wege?
Ja, unabhängig vom Zahlungsweg. Das anbieterübergreifende Limit von 1.000 Euro im Monat gilt für jede Einzahlung, ob Trustly, Klarna Pay Now, Karte oder E-Wallet. LUGAS prüft vor jeder Gutschrift den Restbetrag und weist Überschreitungen ab. Eine Erhöhung erfordert Nachweise und Prüfung.
So läuft die Einzahlung je Alternative – Schritt für Schritt
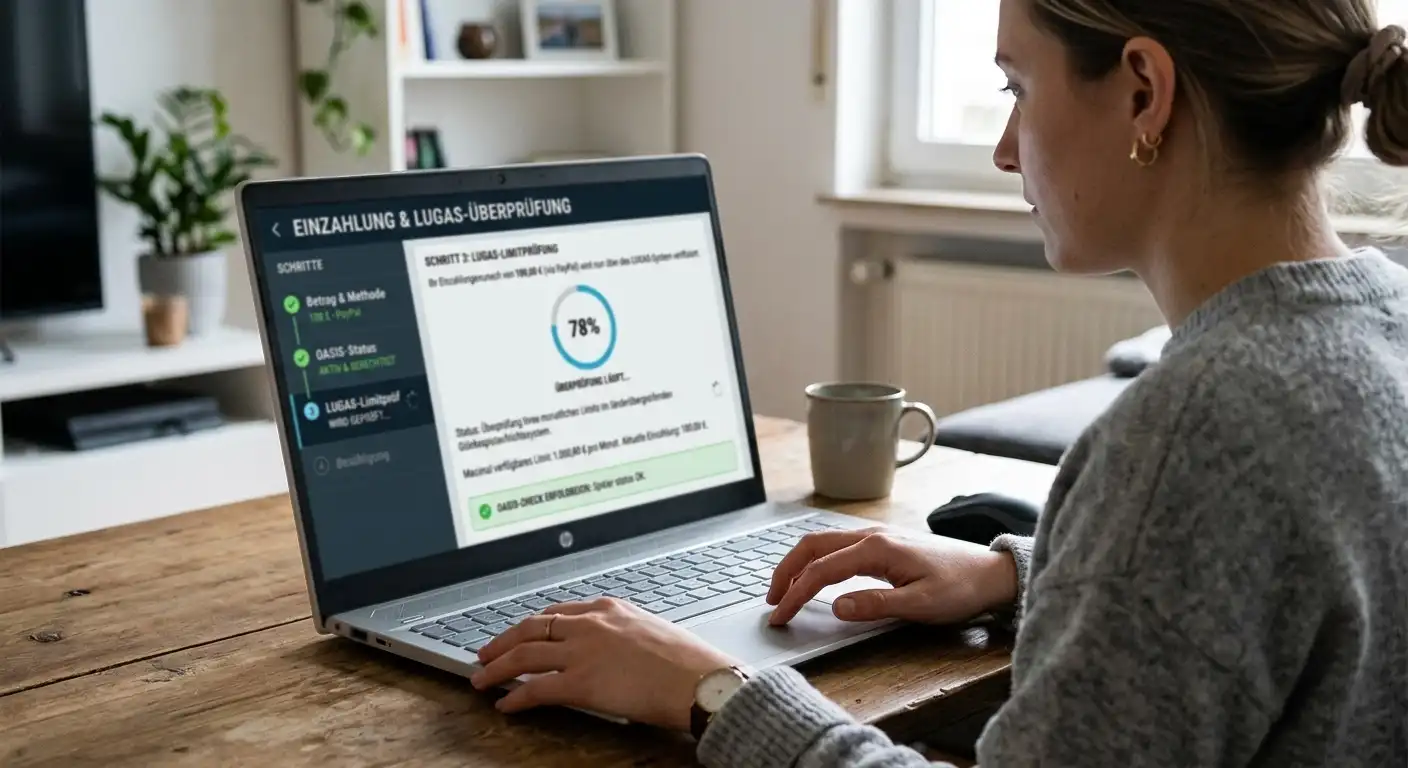
So nüchtern klingt es, so wichtig ist die Reihenfolge. Jede Einzahlung im regulierten Casino folgt derselben Kette, egal ob Trustly, Klarna Pay Now, Karte oder E-Wallet. Erst Anmeldung und OASIS-Prüfung, dann Auswahl des Zahlwegs, dann die eigentliche Prüfung vor Gutschrift. Wer die Kette kennt, versteht auch, warum Rechnung nicht hineinpasst.
Schritt eins: Anmeldung und OASIS-Abgleich. Das System prüft, ob eine Sperre vorliegt. Bei Treffer endet der Vorgang, eine Einzahlung ist nicht möglich. Schritt zwei: Auswahl im Kassenbereich und Eingabe des Betrags. Ab hier übernimmt der Zahlungsdienst die Deckungsprüfung – bei Sofort-Banking direkt am Girokonto, bei Karte am Kartenlimit oder hinterlegten Konto, beim E-Wallet am Wallet-Guthaben. Schritt drei: LUGAS-Abgleich. Reicht das monatliche Limit, wird die Gutschrift freigegeben und der Betrag sofort dem Spielguthaben zugeschrieben. Reicht es nicht, kommt die Abweisung mit Hinweis auf das Limit. Schritt vier: Abbuchung im Bank- oder Kartensystem. Bei Sofort-Banking taggleich, spätestens am nächsten Werktag, bei Karte im Abrechnungszyklus, beim E-Wallet je nach Aufladeweg.
Verifizierung (KYC) läuft parallel. Vor der ersten Auszahlung verlangt der Anbieter Identitäts- und je nach Fall Zahlungsnachweise. Das verzögert nicht die Einzahlung, aber die erste Auszahlung. Wer die Dokumente früh einreicht, spart später Zeit. Wichtig: Die Kette bricht bei fehlender Deckung sofort ab. Es entsteht kein Spielguthaben, keine Forderung, kein Mahnlauf aus dem Casino. Die Ablehnung erfolgt vor Buchung, nicht danach. Genau deshalb ist Rechnung als Zahlungsziel systemfremd – sie würde die Kette umkehren.
Ein praktischer Hinweis zur Übersicht: Wer mehrere Anbieter nutzt, behält das monatliche Limit über alle hinweg im Blick. LUGAS rechnet anbieterübergreifend. Zwei Einzahlungen à 600 Euro bei zwei Anbietern überschreiten das Standardlimit genauso wie eine Einzahlung von 1.200 Euro bei einem. Die Zahlwege ändern daran nichts. Auch zeitlich versetzte Abbuchungen ändern die Limit-Anrechnung nicht; maßgeblich ist der Zeitpunkt der Gutschrift im Casino, nicht der Banklauf.
Für die Praxis hilft eine feste Routine: Erst Limit-Stand prüfen, dann Zahlweg wählen, dann Betrag eingeben, Dokumente für KYC früh hinterlegen. Wer die Abbuchung über Karte strecken will, achtet auf den Kartenabrechnungstermin und vermeidet Fremdwährungsaufschläge, indem er in Euro abrechnet. Wer maximale Planbarkeit will, bleibt bei Sofort-Banking und behält den Kontostand im selben Bankarbeitstag im Auge.
Ein kurzer Check vor der Einzahlung verhindert die häufigsten Stolpersteine. Ist die Einzahlung im monatlichen Limit noch frei, ist die IBAN im Profil korrekt und stimmt der Name mit dem Ausweis überein, läuft die Abbuchung ohne Rückfragen. Wer mit Karte zahlt, prüft das Kartenlimit und den Abrechnungstermin, wer mit E-Wallet zahlt, das Wallet-Guthaben und den Aufladeweg. Die Mühe klingt banal, spart aber genau die Verzögerungen, die im Kassenbereich gern dem Anbieter zugeschrieben werden, obwohl sie aus der eigenen Banking-Ecke stammen. Ein weiterer Mini-Trick hilft gegen Zeitverlust: Einzahlungen nicht kurz vor Mitternacht anstoßen, wenn der Banklauf bereits im Tagesabschluss steckt. Wer morgens oder am frühen Abend bucht, sieht die Abbuchung im selben Valuta-Tag und behält den Saldo im Tagesverlauf im Blick. Das gilt besonders, wenn mehrere Einzahlungen an einem Tag geplant sind: Die Reihenfolge im Banking bleibt nachvollziehbar, die Zuordnung zu LUGAS eindeutig, und Rückfragen zur Mittelherkunft lassen sich schneller klären, weil jede Buchung sauber im Kontoauszug steht.
Limits, Gebühren und Timing im Vergleich
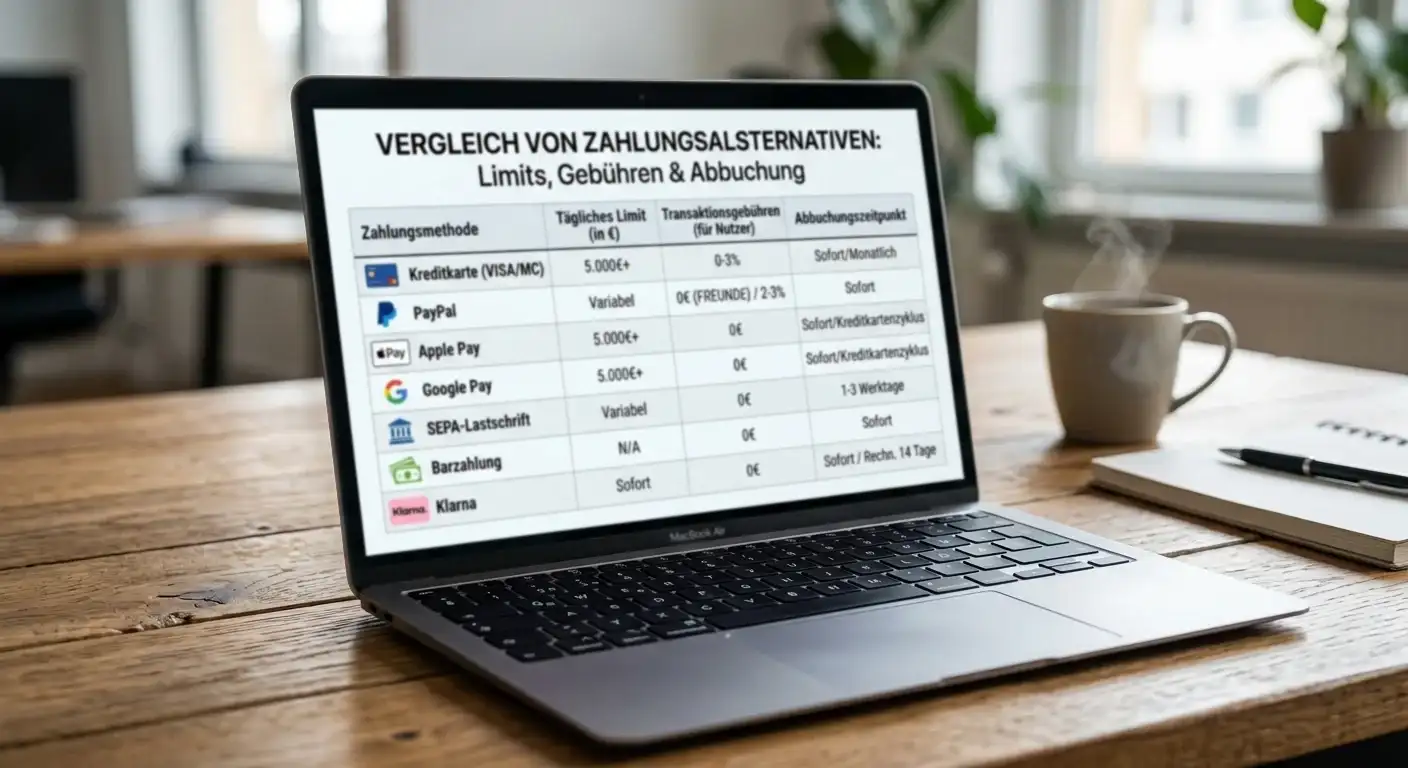
Auf den ersten Blick wirken alle Substitute ähnlich schnell – Details entscheiden über Kosten und Planbarkeit. Die folgenden Leitplanken helfen, den Zahlweg nicht nach Gefühl, sondern nach Wirkung zu wählen.
Das monatliche Limit von 1.000 Euro gilt für jede Einzahlung, unabhängig vom Weg. Eine Erhöhung ist nur mit Nachweis und individueller Prüfung möglich, nicht per Klick. Das tägliche Timing hängt vom Banklauf ab: Sofort-Banking bucht taggleich oder am nächsten Bankarbeitstag, Kartenbuchungen erscheinen im Kartenabzug zum Zyklustermin, E-Wallet-Aufladungen je nach gewähltem Aufladeweg. Wer den Aufschub maximieren will, vergleicht also nicht Casino A mit Casino B, sondern die Abrechnungstermine der eigenen Karte oder die Cut-off-Zeiten der eigenen Bank.
Gebühren sind im lizenzierten Casino für Einzahlungen meist nicht vorhanden. Die eigentlichen Kosten entstehen außerhalb: Kontoführungs- oder Kartenentgelte nach Tarif, eventuelle Fremdwährungsaufschläge bei Karten im Auslandseinsatz, Wallet-Gebühren für bestimmte Aufladewege. Mahngebühren wie bei einer Handelsrechnung gibt es im Casino nicht, weil keine Rechnung gestellt wird. Wer dagegen eine Klarna-Rechnung im Handel verstreichen lässt, zahlt dort Mahngebühr und riskiert Bonitätseinträge – ein Grund mehr, beide Welten sauber zu trennen. Die Trennung schützt auch vor Missverständnissen bei der Haushaltsplanung.
Ein Wort zu Mindesteinzahlungen und Auszahlungsfenstern. Die meisten GGL-Casinos setzen die Mindesteinzahlung bei 10 Euro an, Auszahlungen nach KYC in 24 bis 72 Stunden. Das gilt für alle Zahlwege gleich. Unterschiede entstehen beim Rückweg: Sofort-Banking via Trustly kann oft direkt zurückführen, Pay Now von Klarna führt meist über Banküberweisung zurück, Kartenwege ebenfalls. E-Wallets sind schnell, wenn sie aktiv angeboten werden, sonst läuft der Rückweg über Banküberweisung. Wer planbar auszahlen will, wählt den Hinweg mit Blick auf den Rückweg.
Ein letzter Punkt, der gern übersehen wird: Einzahlungen sind anbieterübergreifend limitiert, Gewinne nicht. Wer seine Grenze im Monat erreicht hat, kann nicht weiter einzahlen, wohl aber normal spielen und auszahlen. Die Grenze schützt vor Überhitzung, sie blockiert nicht das Spiel mit vorhandenem Guthaben. Gerade für Gelegenheitsspieler ist das beruhigend, weil die Liquidität im Casino nicht mit der Liquidität auf dem Girokonto verwechselt wird.
Einordnung für die Haushaltsplanung: Wer den Kartenversatz nutzt, sollte den Abrechnungsbetrag im Giro bereits reservieren, nicht erst am Auszugstermin suchen. Wer Sofort-Banking nutzt, behält den Tag der Abbuchung im Blick und vermeidet Dispo-Zinsen durch rechtzeitige Deckung. Wer ein Wallet nutzt, denkt die Aufladung als eigentlichen Zahlungszeitpunkt, nicht die Casino-Buchung. So bleibt der gefühlte Aufschub ein Planungsvorteil und wird nicht zur Kostenfalle durch Überziehung oder Fremdgebühren. Wer knapp an der Monatsgrenze operiert, legt zusätzlich einen Puffer von 50 bis 100 Euro an und dokumentiert größere Einzahlungen kurz, damit die Haushaltsrechnung auch bei zeitversetzter Kartenabrechnung nicht aus dem Ruder läuft.
Wie lange dauert die Abbuchung bei den Alternativen und fallen Gebühren an?
Trustly und Klarna Pay Now buchen meist taggleich bis zum nächsten Bankarbeitstag ab, Karten im Abrechnungszyklus, E-Wallets je nach Aufladeweg. Casino-seitig fallen meist keine Gebühren an, außerhalb gelten Bank-, Karten- oder Wallet-Tarife. Mahngebühren entstehen nicht, der Rückweg bestimmt oft die Wahl.
Auszahlung – geht der Rückweg über denselben Kanal?
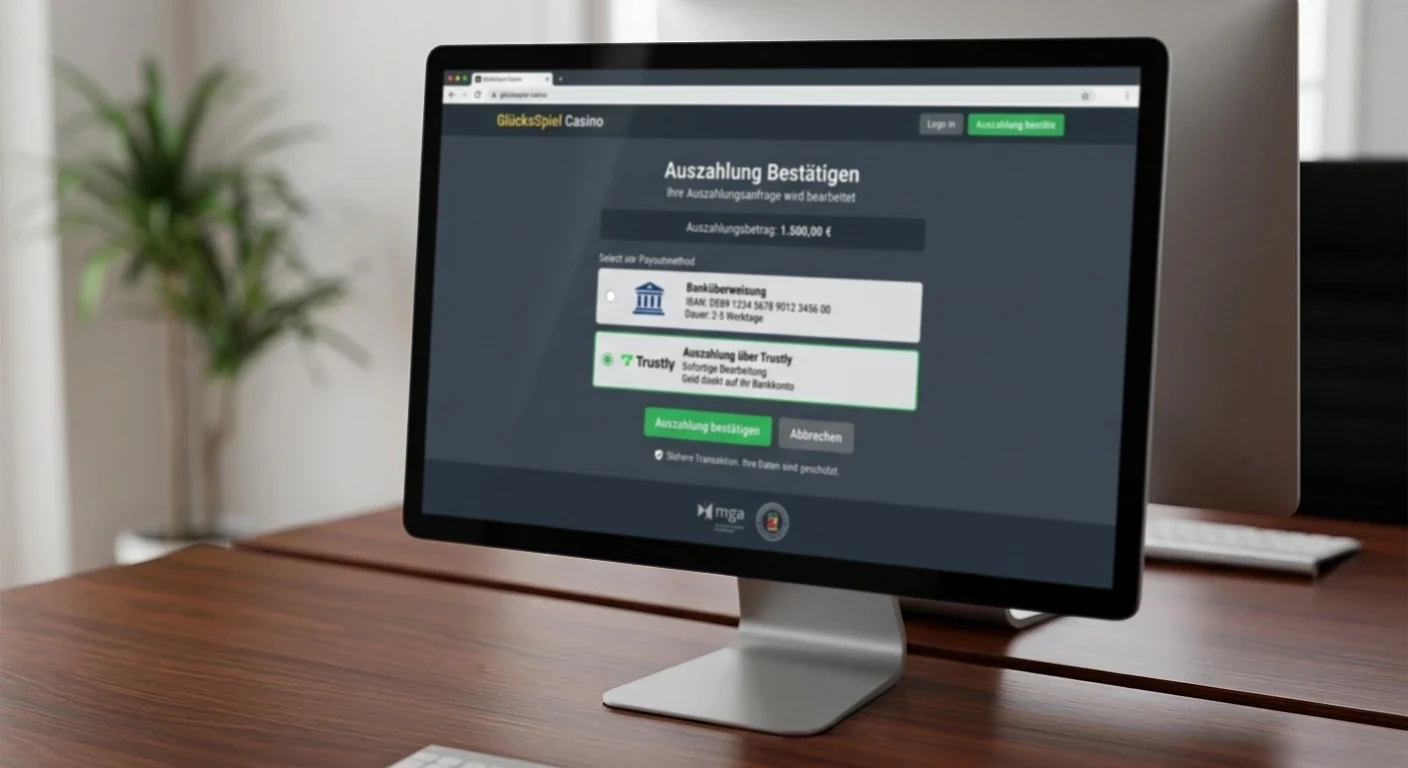
Die Einzahlung ist nur die halbe Strecke. Entscheidend ist, wie das Geld zurückkommt. Im GGL-Casino gilt eine einfache Regel: Auszahlungen laufen auf einen Weg, der dem Spieler eindeutig zugeordnet ist und dessen Inhaberschaft geprüft wurde. Deshalb führt der Rückweg nicht immer über denselben Kanal wie der Hinweg.
Trustly ist hier der flexibelste Sofortweg. Wo er als Einzahlung genutzt wurde, bieten viele Anbieter die Rückzahlung direkt über Trustly auf das Girokonto an. Das geht meist schnell nach abgeschlossener KYC-Prüfung, oft innerhalb von 24 bis 48 Stunden. Klarna Pay Now als reiner Sofort-Überweisungsweg ist dagegen häufig nur für Einzahlungen freigeschaltet; die Auszahlung läuft dann über normale Banküberweisung. Kein Nachteil, nur ein anderer Pfad mit gleicher Dauer, solange die Verifizierung steht.
Kreditkarten sind als Auszahlungsziel im GGL-Umfeld unüblich. Wer mit Visa oder Mastercard eingezahlt hat, erhält die Auszahlung in der Regel per Banküberweisung. Das ist regulatorisch gewollt, weil die Inhaberschaft des Girokontos klarer nachweisbar ist als der Kartenweg. E-Wallets sind schnell, wenn sie aktiv geführt werden: Auszahlung in das Wallet oft innerhalb von 24 Stunden nach Freigabe, von dort Weiterleitung auf Giro oder Karte je nach Wallet-Tarif. Apple Pay und Google Pay als Hüllen um Karte oder Konto sind in der Einzahlung nur Durchreicher; die Auszahlung läuft über den dahinterliegenden Bank- oder Kartenweg. Handyrechnung scheidet als Auszahlungskanal ohnehin aus.
Im Alltag heißt das das: Den Hinweg mit Blick auf den Rückweg wählen. Wer schnelle Rückflüsse schätzt und Trustly mag, bleibt bei Trustly auf beiden Seiten. Wer die Karte für den gefühlten Aufschub nutzt, plant die Auszahlung über Banküberweisung ein und reicht KYC-Dokumente früh ein. Die Dauer von 24 bis 72 Stunden nach KYC ist die Norm, am Wochenende mit Banklauf einen Tick länger. Echte Verzögerungen entstehen meist nicht am Zahlweg, sondern an unvollständigen Verifizierungen. Wer dagegen Auszahlungen regelmäßig stückelt – viele Kleinstbeträge in kurzen Abständen – löst zusätzliche Prüfroutinen aus, weil die Anbieter Geldwäsche- und Betrugsprävention ernst nehmen. Ein bis zwei gebündelte Auszahlungen pro Woche laufen meist reibungsloser als tägliche Mini-Abrufe.
Ein praktischer Tipp: Kontodaten im Profil sauber pflegen, Name identisch zum Ausweis, IBAN korrekt hinterlegt, keine Tippfehler. Abweichungen führen zu Rückfragen und verzögern die Auszahlung mehr als jeder Zahlweg. Wer das beachtet, erhält die Rücküberweisung meist ohne Schleifen.
Noch ein Hinweis zur Verifizierung selbst: Viele vermeintliche Zahlweg-Probleme sind in Wahrheit KYC-Themen. Unvollständige Adressnachweise, abgelaufene Ausweise oder abweichende Schreibweisen im Namen bremsen die Auszahlung, nicht Trustly oder Karte. Wer die Dokumente direkt nach Kontoeröffnung hochlädt und bei Rückfragen schnell reagiert, hält die 24- bis 72-Stunden-Spanne ein. Am Wochenende hängt zusätzlich der Banklauf dran, das ist kein Casino-Trick, sondern schlicht der Zahlungsverkehr.
Kann ich Gewinne auf dieselbe Alternative auszahlen lassen?
Teilweise. Trustly funktioniert oft in beide Richtungen, E-Wallets ebenfalls wenn aktiv angeboten, Pay Now von Klarna und Kreditkarten meist nein – dann per Banküberweisung. Apple Pay und Google Pay sind nur Hüllen, der Rückweg läuft über das verknüpfte Konto. Nach KYC dauert die Auszahlung meist 24 bis 72 Stunden.
Spielerschutz, OASIS und was bei fehlender Deckung passiert
Wer auf Rechnung schielt, sucht Aufschub. Der deutsche Rahmen schiebt genau dort Riegel vor, wo Aufschub in Schulden kippen könnte. Das ist Absicht und der Grund, warum Rechnung und Casino hier nicht zusammenfinden.
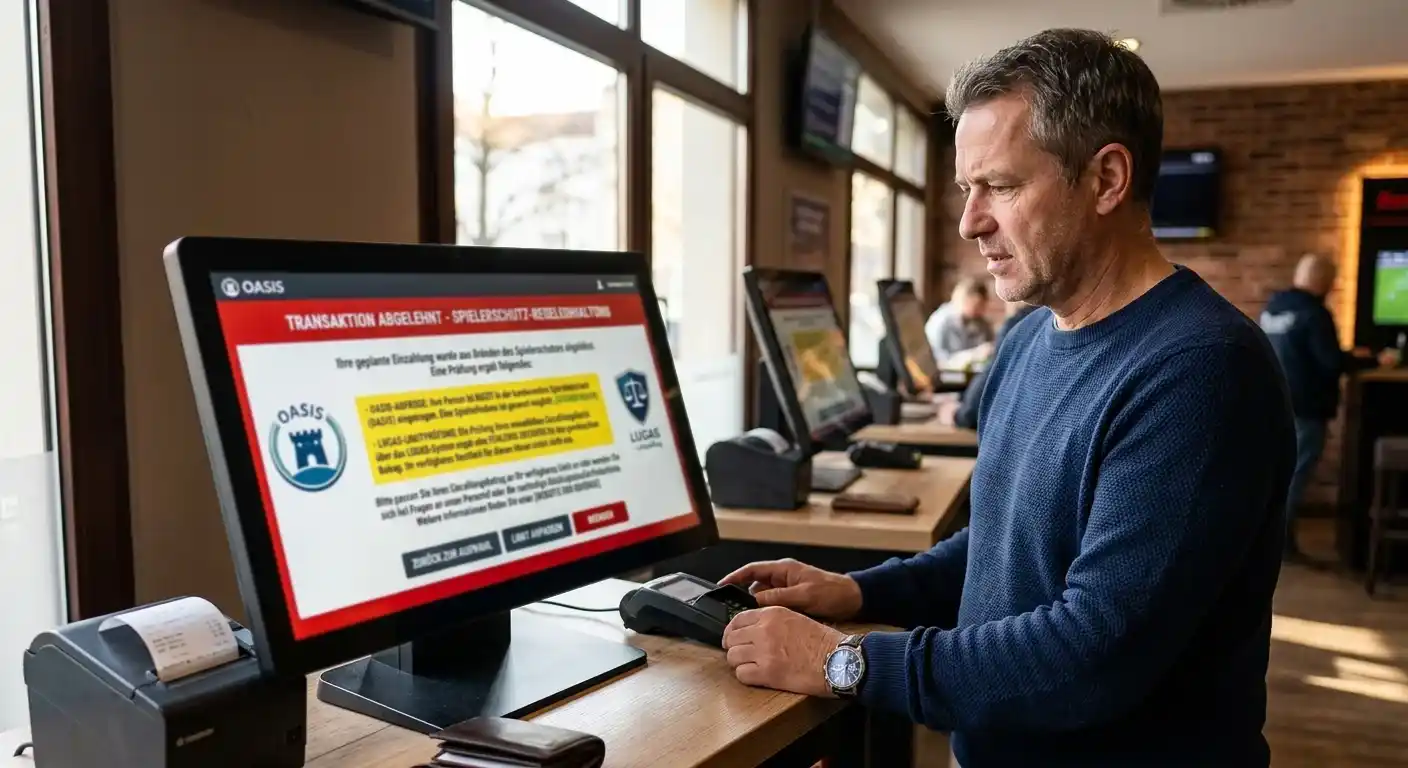
OASIS ist die Sperrdatei, die anbieterübergreifend wirkt. Eintrag oder Selbstsperre greifen sofort, die Anmeldung wird abgewiesen, Einzahlungen sind nicht möglich. LUGAS ist die Limitdatei, die Einzahlungen über alle Anbieter hinweg auf das monatliche Limit anrechnet. Erreichtes Limit bedeutet Abweisung vor Gutschrift. Die Fünf-Sekunden-Pause je Dreh und das Verbot parallelen Spiels kommen hinzu. Zusammengenommen entsteht ein System, das Tempo drosselt und Überhitzung bremst.
Was passiert bei fehlender Deckung oder abgelehnter Bonitätsprüfung? Bei Sofort-Banking wird die Transaktion direkt abgelehnt, bevor Casino-Guthaben entsteht. Bei Karte scheitert die Autorisierung am Kartenlimit oder an der Bankfreigabe. Beim E-Wallet reicht das Wallet-Guthaben nicht, die Transaktion wird nicht ausgeführt. In allen Fällen gilt: Keine Gutschrift, keine Forderung aus dem Casino, kein Mahnlauf aus dieser abgelehnten Einzahlung. Kosten können nur dort entstehen, wo der Zahlungsdienst oder die Bank eigene Entgelte für fehlgeschlagene Lastschriften oder Überziehungen vorsieht – das liegt außerhalb des Casinos und richtet sich nach dem Kontotarif. Bonitätsprüfungen im Sinne von Pay Later finden im Sofortweg nicht statt; dort, wo ein E-Wallet eine Bonitätsprüfung für eine Kredit-ähnliche Aufladung verlangt, gelten dessen eigene Regeln.
Der Schutzgedanke ist deutlich: Keine Kreditaufnahme im Casino, kein Spiel auf Pump. Der vielzitierte Spruch, das Casino sei kein Wohltätigkeitsverein, bekommt hier eine nüchterne Wendung: Ein „Geschenk“ auf Zeit gibt es nicht, nur geprüfte Deckung und klare Limits. Wer das als Gängelung empfindet, verkennt die Zielrichtung. Die Regeln nehmen nicht die Spielfreude, sie nehmen die Möglichkeit, sich über den Zahlweg zu übernehmen. Und sie erklären, warum Rechnung als Konzept in diesem Rahmen keinen Platz hat. Wer Unterstützung sucht, findet sie über die BZgA-Angebote und die Sperrmöglichkeit in OASIS – beides ist ohne Umwege erreichbar und wirkt anbieterübergreifend.
Hinzu kommt ein praktischer Vorteil, der selten betont wird. Weil fehlende Deckung sofort abgewiesen wird, entsteht kein nachlaufender Schuldenberg aus einer überzogenen Casino-Einzahlung. Die Abweisung erfolgt vor der Limitbuchung, sie verfälscht weder den Monatsstand noch erzeugt sie eine Forderung, die später eingetrieben werden müsste. Im Handel führt eine unbezahlte Rechnung in Mahnung und Bonitätseintrag, im lizenzierten Casino führt eine ungedeckte Einzahlung schlicht zu keiner Buchung. Das ist nüchtern, aber wirksam: keine Kreditfalle über den Zahlweg, keine schleichende Überziehung durch gestundete Einsätze.
Wer dennoch Bedenken hat, ob die Kontrollen greifen, hilft ein kurzer Selbsttest. Vor der Einzahlung den Limitstand in der Kontoverwaltung prüfen, dann den Zahlweg wählen und das Wallet- oder Kartenguthaben checken. Wer bei 900 Euro Monatsverbrauch noch 200 Euro einzahlen will, scheitert bei 150 Euro schon an LUGAS, unabhängig davon, ob Sofort-Banking oder Karte gewählt wurde. Der Mechanismus ist einheitlich und anbieterübergreifend, nicht verhandelbar. Genau diese Einheitlichkeit macht Rechnung als Idee überflüssig: Sie würde eine Ausnahme verlangen, die das System nicht vorsieht.
Was passiert bei fehlender Deckung oder abgelehnter Bonitätsprüfung?
Die Transaktion wird vor Gutschrift abgewiesen, es entsteht kein Guthaben oder Mahnlauf aus dem Casino. Kosten fallen nur nach Tarif von Bank oder Zahlungsdienst an, etwa für Fehlbuchungen. Einzahlungen bleiben an Limit- und Sperrdatei gebunden, Bonitätsprüfungen im Pay-Later-Sinn betreffen nur Wallet-Kreditwege.
Spielautomaten und Auf-Rechnung – was Spielautomaten damit zu tun haben
Ob ein Spielautomat auf Rechnung läuft, entscheidet nicht das Spiel, sondern die Kasse. Der Pool nennt mehrere Varianten mit Spielautomaten und Rechnung, dahinter steht aber immer derselbe Mechanismus: Einzahlung in der Kasse, dann Spiel. Ein besonders beliebter Titel ändert daran nichts, eine iOS-Version ebenso wenig. Die Walzen drehen nach denselben Regeln, die 5-Sekunden-Pause gilt, das Limit wird in LUGAS fortgeschrieben.
Für die Praxis heißt das: Wer gezielt nach Spielautomaten sucht, die sich auf Rechnung bezahlen lassen, sucht an der falschen Stelle. Relevant ist, ob der Anbieter den gewünschten Zahlweg mit sofortiger Deckung anbietet und wie schnell abgebucht und ausgezahlt wird. Der Katalog an Spielautomaten unterscheidet sich zwischen Anbietern nur im Rahmen des erlaubten GlüStV-Katalogs. Wer also Spielautomaten vergleichen will, vergleicht Anbieter und Kassenwege, nicht das Wort Rechnung im Titel. Die Kasse entscheidet, das Spiel folgt. Das gilt für Top-Titel ebenso wie für Nischen-Titel und für die mobile Nutzung. Auch die Rede von iOS-Spielautomaten ändert daran nichts: Ob die Drehung über den Browser oder über eine App angestoßen wird, die Einzahlung läuft durch dieselbe Kassen- und Limitprüfung.
Wer dagegen nach Spielautomaten mit Rechnung sucht, nutzt die Übersicht am besten anders: Filter nach Anbieter mit passendem Zahlweg, dann Blick auf verfügbare Spielautomaten im erlaubten Katalog, dann Entscheidung nach Vorlieben wie Volatilität oder Ausstattung. Der Zahlweg bleibt dabei der Engpass, nicht das Spiel. Das spart Umwege und führt schneller zu einer Entscheidung, die im GGL-Rahmen auch trägt.
Ein letzter Gedanke zur Einordnung: Im Handel ist Rechnung ein Versprechen auf spätere Zahlung, im Casino ist die Gutschrift ein Beleg für bereits geprüfte Deckung. Beide Welten nutzen ähnliche Worte, meinen aber verschiedene Dinge. Wer das auseinanderhält, wählt den Zahlweg nicht nach Schlagwort, sondern nach Timing, Kosten und Rückweg. Genau dafür ist dieser Überblick gedacht: erst verstehen, warum Rechnung nicht passt, dann den passenden Deckungsweg mit dem besten Timing wählen und die Kasse einmal sauber einrichten. Danach bleibt mehr Zeit für das Spiel selbst. Und wer den Überblick behalten will, merkt sich den einfachen Prüfpfad: Whitelist checken, Kassenwege vergleichen, Limitstand im Auge behalten, Dokumente früh hinterlegen. So wird aus dem Schlagwort Rechnung eine saubere Entscheidung für den Zahlweg, der zum eigenen Banking passt, ohne die GGL-Schutzlogik zu umgehen. Ein kurzer Monatscheck hält das 1.000-Euro-Limit transparent und planbar.
Zahlungsmethoden & Auszahlung im legalen Casino
Inhalt erstellt vom Team «Legale Online Casinos»