Casino ohne Konto 2026: ehrlicher Marktcheck zwischen Mythos und Realität
 Verfügbar in DE
Wer „bestes Casino ohne Konto“ sucht, erwartet eine Liste mit Anbietern, bei denen man sofort spielt, nichts hochlädt und trotzdem Gewinne ausgezahlt bekommt. Die Suchergebnisse liefern diese Liste bereitwillig — nur verschweigt sie fast immer den Kernwiderspruch: Ein echtes Casino ohne Konto, das unter deutscher Lizenz läuft, kann es nach dem Glücksspielstaatsvertrag 2021 strukturell nicht geben. Der Vertrag verlangt ein anbieterbezogenes Spielerkonto, die Identitätsprüfung vor Spielbeginn und den Abgleich mit OASIS und LUGAS. Trustly Pay N Play, das Modell, auf dem der Begriff „Casino ohne Konto“ ursprünglich beruhte, ist auf dem deutschen Markt seit Jahren nicht mehr verfügbar. Was bleibt, sind zwei Wege: Krypto-Casinos mit späterer KYC-Prüfung oder regulierte deutsche Casinos, die das Konto eben nicht abschaffen, sondern es zum Schutzinstrument machen. Dieser Artikel löst das Paradoxon auf, nennt sechs Offshore-Anbieter mit ihren tatsächlichen Bedingungen und schließt die Konto-Alltagsfragen, die im Suchvolumen massiv vorkommen und anderswo meist fehlen. Dabei geht es nicht um die Frage, ob „ohne Konto“ bequemer ist — ist es —, sondern darum, welchen Preis diese Bequemlichkeit hat und wo sie endet.
*Ohne Konto klingt bequem, bleibt in Deutschland aber Theorie — der Rechtsrahmen verlangt das Spielerkonto.*
Was „Casino ohne Konto“ wirklich bedeutet — und was in Deutschland möglich ist
Der Begriff „Casino ohne Konto“ ist kein technischer Standard, sondern ein Marketinglabel für zwei unterschiedliche Mechaniken. Im engeren Sinn bezeichnet er Pay N Play über Trustly: Der Spieler meldet sich nicht separat an, sondern authentifiziert sich beim Einzahlen über das Online-Banking seiner Hausbank; Trustly übermittelt die Bankdaten als Identitätsnachweis, der Anbieter legt im Hintergrund ein minimales Spielerprofil an, und der Geldeingang gilt gleichzeitig als Anmeldung. Das funktioniert technisch sauber, setzt aber voraus, dass Trustly am Markt aktiv ist und der Anbieter dieses Modell anbietet. In Deutschland ist beides 2026 nicht der Fall. onlinespielcasino.de formuliert es unmissverständlich: „In Deutschland ist Trustly Pay N Play nicht verfügbar.“ wette.de ergänzt, dass Trustly aktuell weder in Casinos mit GGL-Lizenz noch in internationalen Casinos ohne deutsche Lizenz als Zahlungsmethode zur Verfügung steht.
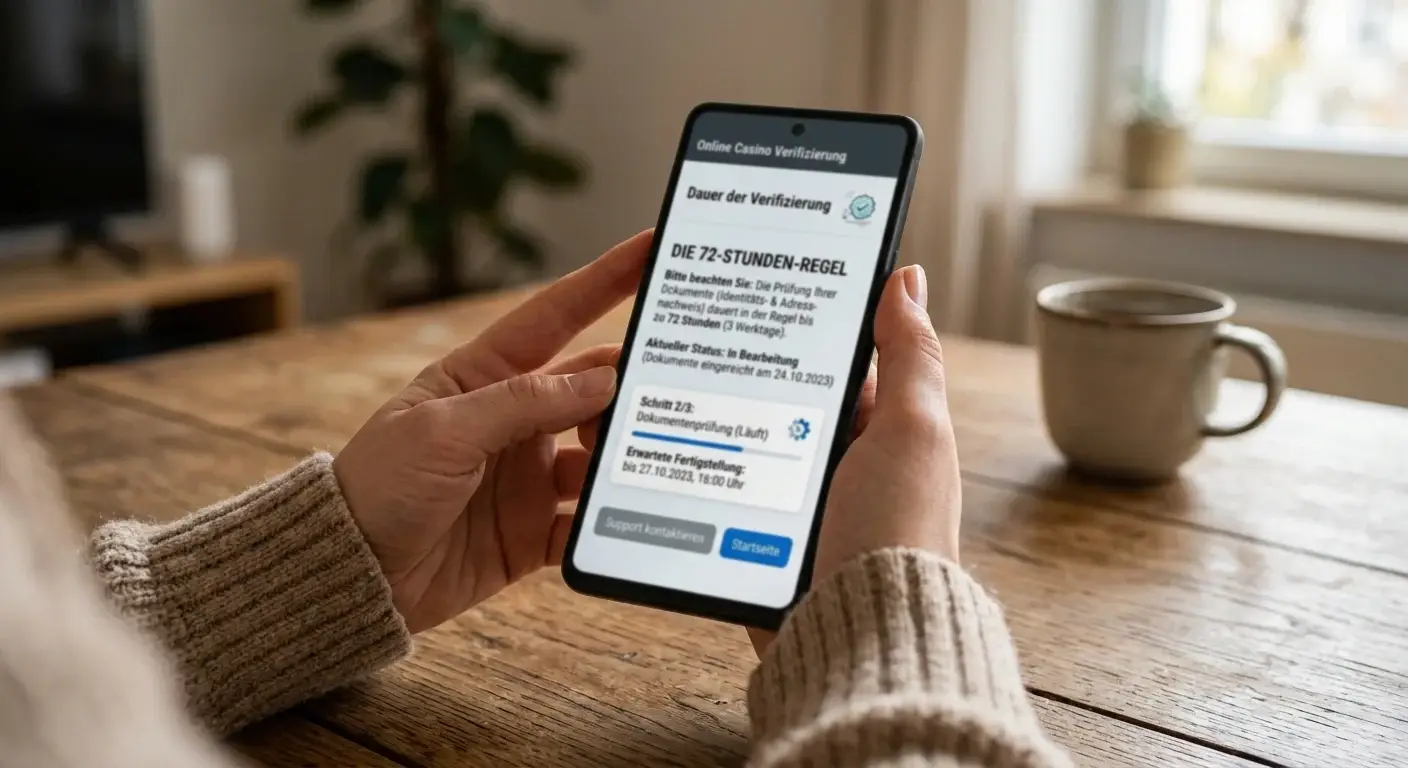
Im weiteren Sinn wird „ohne Konto“ heute oft synonym mit „ohne sofortige Verifizierung“ verwendet — und das ist etwas anderes. Viele Offshore-Casinos werben damit, dass man ohne Ausweisdokumente einzahlen und spielen kann; die Identitätsprüfung wird dann zur ersten Auszahlung nachgeholt. Das ist kein kontoarmes Spiel, sondern eine zeitlich verschobene KYC-Prüfung. Wer diesen Unterschied nicht kennt, liest Affiliate-Listen falsch und wundert sich später, wenn der Auszahlungsantrag doch einen Personalausweis verlangt. Die GGL selbst stellt auf ihrer Behördenseite fest: „Für die Teilnahme an Glücksspielen im Internet ist ein persönliches Spielkonto bei dem jeweiligen Anbieter erforderlich. Eine Spielteilnahme ohne Spielkonto ist gesetzlich nicht erlaubt.“ Pro Anbieter darf nur ein Konto eröffnet werden; Mehrfachkonten gelten als Verstoß gegen die AGB und können zur Sperrung führen. Bis zum Abschluss der Identitätsprüfung gilt die genannte 72-Stunden-Grenze mit einer Einzahlungsgrenze von 100 Euro und ohne Auszahlungsmöglichkeit; sie ist der einzige Zeitraum, in dem „noch nicht vollständig verifiziert“ überhaupt vorkommt.
Pay N Play entstand in Skandinavien als Antwort auf umständliche Registrierungen: Statt Formularen nutzt der Spieler die bereits verifizierte Bankidentität. Das klingt elegant, kollidiert aber mit dem deutschen Modell, das bewusst ein separates Spielerkonto als Kontrollpunkt setzt. Wer das versteht, versteht auch, warum „ohne Konto“ hierzulande kein technisches Versäumnis ist, sondern eine bewusste regulatorische Entscheidung. Offshore-Anbieter umgehen diesen Punkt, indem sie außerhalb des Glücksspielstaatsvertrags operieren — mit allen Konsequenzen. Für den Spieler bedeutet das: Die Bequemlichkeit des schnellen Starts erkauft er mit dem Verzicht auf den Schutzrahmen, den der Vertrag gerade über das Konto herstellt.
Was bedeutet Casino ohne Konto — und wie funktioniert Pay N Play?
Pay N Play bündelt Kontoeröffnung, Identitätsprüfung und Einzahlung in einem Schritt über Online-Banking: Der Spieler authentifiziert sich per Bank-Login, Trustly übermittelt die verifizierten Daten, der Geldeingang gilt als Anmeldung. In Deutschland ist dieses Modell 2026 aufgrund der Spielkonto-Pflicht nach Glücksspielstaatsvertrag 2021 nicht verfügbar.
Gibt es in Deutschland Casinos ohne Konto mit deutscher Lizenz?
Nein. Der Glücksspielstaatsvertrag 2021 verlangt für alle Anbieter mit GGL-Erlaubnis zwingend ein Spielerkonto, die Identitätsprüfung vor Spielbeginn sowie Abgleiche mit OASIS und LUGAS. Pay N Play über Trustly ist hier nicht verfügbar. „Ohne Konto“ existiert daher nur bei Offshore-Anbietern ohne deutschen Schutz.
Warum Pay N Play auf dem deutschen Markt nicht verfügbar ist
Die Gründe sind regulatorisch, nicht technisch. Der Glücksspielstaatsvertrag 2021 hat das Spielerkonto als zentrales Kontrollinstrument etabliert: Jeder Anbieter muss die Identität jedes Anmeldenden prüfen, bevor Spielgeld fließt; OASIS und LUGAS müssen bei Registrierung und Login abgefragt werden. Pay N Play überspringt genau diesen Schritt, indem es die Bankidentität als Proxy nutzt. Für die GGL ist das nicht vereinbar mit der gesetzlichen Vorgabe. Die Behörde formuliert es direkt: „Der Schritt der Anmeldung darf auf keinen Fall übersprungen und muss vor Spielbeginn durchgeführt werden.“ Seit Inkrafttreten des Vertrags am 1. Juli 2021 haben sich keine Anzeichen für eine Aufhebung dieser Pflicht ergeben; die Evaluationsklausel des Vertrags sieht zwar regelmäßige Überprüfungen vor, aber keine grundsätzliche Abkehr vom Konto- und Sperrsystem.
Konto, Identität, Spielschutz: Was der Glücksspielstaatsvertrag verlangt
Die Anforderungen des GlüStV 2021 sind konkret und kumulativ. Vor Spielbeginn muss der Anbieter Name, Geburtsname, Geburtsdatum, Geburtsort und Wohnanschrift erfassen und mit zuverlässigen Verfahren verifizieren. Bis zum Abschluss dieser Prüfung darf das Konto maximal 72 Stunden genutzt werden, mit einer Einzahlungsgrenze von 100 Euro und ohne Auszahlungsmöglichkeit. Nach erfolgreicher Verifizierung gelten die regulären Limits: das anbieterübergreifende Einzahlungslimit von 1.000 Euro pro Monat über LUGAS, auf Antrag erhöhbar nach zusätzlicher Prüfung. OASIS wird bei jeder Registrierung und jedem Login abgefragt; der Panik-Button für eine 24-Stunden-Sperre muss jederzeit erreichbar sein. Diese Regeln gelten für alle GGL-lizenzierten Anbieter ohne Ausnahme. Sie sind der Grund, warum „Casino ohne Konto“ in Deutschland ein Widerspruch in sich ist — und warum jede seriöse Darstellung dieses Themas mit diesem Fakt beginnen muss, statt ihn zu umschiffen. Hinzu kommt das Verbot anonymer Einzahlungen: Zahlungen dürfen nur vom eigenen, regulierten Zahlungskonto stammen. Anonyme Gutscheine oder Bargeldtransfers sind ausgeschlossen. Die Kontopflicht durchzieht also nicht nur die Anmeldung, sondern die gesamte Geldflusskette.
*Sechs Offshore-Frontends teilen ein Muster: schnelle Einzahlung, spätere Prüfung, kein deutscher Schutz.*
Casinos ohne Konto 2026: sechs Anbieter im Detail
Wenn Pay N Play in Deutschland nicht verfügbar ist und GGL-Casinos zwingend ein Konto verlangen, bleiben für die Suche nach „Casino ohne Konto“ faktisch nur Offshore-Anbieter, die kontoarmes Spielen ermöglichen. Die folgenden sechs Marken tauchen in aktuellen Toplisten regelmäßig auf und repräsentieren das Spektrum: vom Pay-N-Play-nahen Krypto-Frontend bis zum etablierten Bitcoin-Casino mit breitem Methodenspektrum. Wichtig vorab: Alle sechs operieren außerhalb der deutschen Lizenz. Keines bietet den Schutzrahmen der GGL, keines ist an OASIS oder LUGAS angebunden, und für keines liegen unabhängig verifizierte Registerdaten in der Tiefe vor, die bei GGL-Casinos öffentlich einsehbar wären. Die Profile stützen sich auf Listen- und Affiliate-Angaben; wo Daten uneinheitlich oder lückenhaft sind, wird das transparent markiert. Das ist kein Mangel der Recherche, sondern die Realität dieses Marktsegments.
| Anbieter | Lizenz | Zahlwege | Besonderheit |
|---|---|---|---|
| Empire.io | Offshore (Curacao/Anjouan) | BTC, USDT, ETH | Wallet-basiertes kontoarmes Spiel, Pay-N-Play-nah |
| 1Bet | Offshore (Curacao/Anjouan) | Krypto, E-Wallets, Karten | Hybrid Casino + Sportwetten, reduzierte Registrierung |
| Lucky Rollers | Offshore (Curacao/Anjouan) | USDT, BTC, ETH | 7.200+ Spiele, High-Roller-USDT-Bonus |
| BetPanda | Offshore | Krypto, E-Wallets | VPN-freundlich, wöchentliche Rückvergütung |
| BC.Game | Offshore (Curacao) | 20+ Kryptomethoden | Größtes Krypto-Ökosystem, Community-Funktionen |
| CoinCasino | Offshore | Krypto | Einzahlung-ist-Anmeldung-Prinzip, schlankes Frontend |
Die Tabelle fasst das Grundmuster zusammen, ersetzt aber nicht die Profile darunter. Jedes Frontend hat eigene AGB, eigene Bonusarithmetik und eigene Auslegung von „ohne Konto“. Wer nur die Tabelle liest, liest Werbung. Wer die Abschnitte darunter liest, versteht das Geschäftsmodell.
Welche Casinos ohne Konto sind 2026 seriös — und wie prüfe ich das?
Seriosität im Offshore-Segment misst sich an drei Punkten: Ist die Lizenznummer im Register von Curacao oder Anjouan auffindbar und aktuell? Gibt es ein Impressum mit echter juristischer Person und physischer Adresse? Antwortet der Kundendienst konkret zu Auszahlungsfristen und KYC statt ausweichend? Fehlt eines davon, ist das ein Warnsignal.
Empire.io: Krypto-Front mit Pay-N-Play-naher Mechanik
Empire.io positioniert sich in Affiliate-Listen als Pay-N-Play-naher Krypto-Anbieter. Das Frontend operiert ohne klassische Registrierungsmaske; die Wallet-Adresse fungiert als de-facto-Konto, Ein- und Auszahlungen laufen über Kryptowährungen (BTC, USDT, ETH). Die Lizenzangaben variieren in Quellen zwischen Curacao und Anjouan; ein DE-Impressum existiert nicht, eine GGL-Erlaubnis liegt nicht vor. Das Angebot umfasst Spielautomaten und Live-Tische, die genaue Spielezahl und Anbieterliste sind in öffentlichen Quellen nicht einheitlich dokumentiert.
Für Spieler, die kontoarmes Spielen suchen, ist Empire.io ein typischer Vertreter des Krypto-Segments: schnellere Einzahlung, keine separate Kontoverwaltung, aber auch kein Beschwerdeweg über eine deutsche Behörde. Die „ohne Konto“-Erfahrung endet spätestens bei der ersten größeren Auszahlung, wenn KYC-Dokumente angefordert werden können. Wer hier spielt, akzeptiert bewusst den Tausch: Tempo gegen Schutz. Die limitierte unabhängige Datenlage ist kein Zufall, sondern Merkmal dieses Segments; wer Wert auf Transparenz legt, sollte das als Ausschlusskriterium behandeln.
1Bet: Hybrid aus Casino und Sportwetten mit schlanker Anmeldung
1Bet (1bet.com) ist eine etablierte Offshore-Marke, die Casino und Sportwetten unter einem Dach führt. Die Lizenzangaben schwanken in Affiliate-Listen zwischen Curacao und Anjouan; eine GGL-Erlaubnis besteht nicht. Das Portfolio umfasst tausende Spielautomaten, Live-Tische und ein vollständiges Sportwetten-Angebot; die Zahlungsmethoden reichen von Kryptowährungen über E-Wallets bis zu klassischen Karten. Die Registrierung ist gegenüber GGL-Casinos reduziert, aber nicht abgeschafft — ein Basisprofil wird angelegt.
Die Hybrid-Positionierung macht 1Bet für Spieler interessant, die Casino und Wetten kombinieren wollen, ohne zwei separate Konten zu pflegen. Der Preis dieser Bequemlichkeit ist derselbe wie bei allen Offshore-Anbietern: kein OASIS-Anschluss, kein LUGAS-Limit, kein GGL-Beschwerdeweg. Die Bonusbedingungen sollten vor der ersten Einzahlung gelesen werden; Affiliate-Angaben zu Umsatzanforderungen variieren, und die tatsächlichen Konditionen stehen nur in den AGB des Anbieters. Wer 1Bet als „ohne Konto“-Option erwägt, sollte wissen: Es ist kontoarm, nicht kontolos. Die reduzierte Registrierung spart Minuten, die fehlende GGL-Absicherung kann im Streitfall Monate kosten. Als Hybrid hat 1Bet zudem zwei Regelwerke unter einem Dach: Casino-AGB und Sportwetten-AGB können unterschiedliche Bonus- und Auszahlungsregeln enthalten. Wer beides nutzt, sollte beide lesen.
Lucky Rollers: Krypto-Casino mit großem Spielumfang
Lucky Rollers wird in mehreren Toplisten als führender No-KYC-Anbieter geführt. Affiliate-Angaben nennen über 7.200 Spiele und einen Willkommensbonus von „100 % bis 30.000 USDT + 100 Freispiele“; die Lizenz wird als Offshore (Curacao/Anjouan) angegeben, ohne GGL-Erlaubnis. Der Werbeclaim „keine OASIS/LUGAS-Anbindung“ ist korrekt, beschreibt aber keinen Vorteil, sondern die Abwesenheit deutschen Spielerschutzes.
Der USDT-High-Roller-Bonus klingt beeindruckend, ist aber ein Umsatzkonstrukt: Die tatsächliche Freispielbarkeit hängt von den Umsatzbedingungen ab, die in Affiliate-Listen selten vollständig wiedergegeben werden. Wer Lucky Rollers wegen des Spielumfangs wählt, bekommt tatsächlich eine breite Bibliothek; wer wegen des Bonus kommt, sollte die Bedingungen vorher lesen. Die „ohne Konto“-Erfahrung ist hier identisch mit anderen Krypto-Casinos: Wallet-basiert, schnelle Einzahlung, KYC bei größerer Auszahlung. Die Datenlage ist affiliate-getrieben; unabhängige Tests sind dünn gesät.
BetPanda: VPN-freundliches Krypto-Casino mit Rückvergütung
BetPanda positioniert sich als VPN-freundliches Krypto-Casino mit Fokus auf schnelle Auszahlungen und wöchentliche Rückvergütung. Die Lizenz ist Offshore; eine GGL-Erlaubnis besteht nicht. Das Angebot umfasst Spielautomaten, Live-Tische und VIP-Race-Formate; die Zahlungsmethoden sind kryptobasiert. Die VPN-Freundlichkeit ist ein explizites Verkaufsargument, das in Toplisten wiederholt hervorgehoben wird.
VPN-Freundlichkeit bedeutet praktisch: Der Anbieter blockiert keine Zugriffe aus Regionen, in denen er nicht offiziell lizenziert ist. Das ist kein Qualitätsmerkmal, sondern eine Geschäftsentscheidung, die den Schutzrahmen weiter reduziert. Die wöchentliche Rückvergütung ist ein echtes Merkmal, das sich von einmaligen Willkommensboni unterscheidet; die genauen Prozentsätze und Bedingungen stehen in den AGB. Für Spieler, die Wert auf regelmäßige Belohnungen statt auf hohe Einmalboni legen, ist BetPanda eine Option; für Spieler, die Wert auf Regulierung legen, ist es dieselbe Offshore-Realität wie bei den anderen fünf. VPN-Freundlichkeit ist kein Qualitätssiegel, sondern eine Geschäftsentscheidung gegen den hiesigen Schutzrahmen. Für Spieler bedeutet das: Die Erreichbarkeit heute garantiert keine Durchsetzbarkeit morgen. Ein Anbieter, der Zugangsregeln flexibel handhabt, handhabt im Zweifel auch andere Regeln flexibel.
BC.Game: das größte Krypto-Ökosystem im Vergleich
BC.Game ist eine der bekanntesten Krypto-Casino-Marken und wird als „größtes Bitcoin-Casino“ beworben. Die Lizenz ist Curacao; eine GGL-Erlaubnis besteht nicht. Das Methodenspektrum umfasst über 20 Kryptowährungen; das Spielangebot reicht von Spielautomaten über Live-Tische bis zu Community-Funktionen und Eigenproduktionen. Affiliate-Angaben nennen Bonus-Raster bis 360 %, wobei die tatsächliche Struktur gestaffelt und an Umsatzbedingungen gebunden ist.
Was BC.Game von den anderen fünf unterscheidet, ist die Breite des Ökosystems: Chat, Community-Events, eigene Token, Provably-Fair-Spiele. Das ist mehr als ein Casino; es ist eine Plattform. Der Preis dieser Breite ist dieselbe Offshore-Realität: kein deutscher Schutz, KYC bei Auszahlung, affiliate-getriebene Datenlage. Die Werbeaussage „Auszahlungen in Sekunden“ gilt methodenabhängig und für kleinere Beträge; größere Auszahlungen durchlaufen dieselben Prüfprozesse wie bei jedem anderen Anbieter. Wer BC.Game wählt, wählt das Ökosystem, nicht die Abwesenheit von Regeln. Community-Funktionen sind Unterhaltung, kein Ersatz für einen Beschwerdeweg. Die 20+ Kryptomethoden sind dagegen ein echter funktionaler Vorteil für Krypto-Nutzer, die nicht auf eine einzelne Chain festgelegt sein wollen. Wer mehrere Coins hält, findet hier Auswahl statt Einbahnstraße.
CoinCasino: schlanke Krypto-Führung nach dem Einzahlung-ist-Anmeldung-Prinzip
CoinCasino ergänzt das Spektrum als weiterer Krypto-Vertreter mit schlanker Konto-Führung. Das Prinzip „Einzahlung = Anmeldung“ wird hier konsequent umgesetzt: Die Wallet-Adresse dient als Identifikator, eine separate Registrierung entfällt. Die Lizenz ist Offshore; eine GGL-Erlaubnis besteht nicht. Das Spielangebot umfasst Spielautomaten und Live-Tische; die genaue Umfangsangabe variiert in Quellen.
CoinCasino ist die minimalistische Variante des Krypto-Casinos: wenig Drumherum, Fokus auf die Transaktion. Für Spieler, die genau das wollen — einzahlen, spielen, auszahlen, ohne Community-Funktionen oder VIP-Systeme — ist das passend. Für Spieler, die Orientierungshilfen brauchen, ist es spartanisch. Die „ohne Konto“-Erfahrung ist hier am reinsten, aber auch am fragilsten: Kein Beschwerdeweg, keine Regulierung, keine Garantie, dass der nächste Auszahlungsantrag nicht doch Dokumente verlangt. Minimalismus ist hier Programm. Für Einsteiger ist diese Reduktion zweischneidig: Weniger Ablenkung, aber auch weniger Orientierung. Ein Demomodus hilft beim Einstieg, ersetzt aber keine Dokumentation zu Limits oder Bonusregeln.
Die Kehrseite: Wer Hilfe braucht, findet weniger Struktur — keinen ausgebauten Hilfebereich, keine deutsche Hotline, keinen Schlichtungsweg. Schlank ist effizient, solange nichts schiefläuft.
*Anonymität endet spätestens bei der Auszahlung — die Prüfung kommt nur später, nicht gar nicht.*
Ohne Konto heißt nicht ohne Identität — wann die Prüfung trotzdem kommt
Das Versprechen „ohne Konto“ suggeriert Anonymität. Die Realität ist eine andere. Selbst bei Offshore-Anbietern, die keine sofortige Verifizierung verlangen, gibt es Triggerpunkte, an denen die Identitätsprüfung nachgeholt wird. Die beiden wichtigsten sind die 72-Stunden-Regel (die für GGL-Casinos gilt und das Maximum dessen definiert, was „ohne vollständige Verifizierung“ im regulierten Rahmen möglich ist) und die Auszahlungs-KYC, die bei Offshore-Anbietern standardmäßig bei der ersten größeren Auszahlung greift. Wer „ohne Konto“ sucht, um der Identitätsprüfung zu entgehen, sucht vergebens. Wer es sucht, um den Prozess zu beschleunigen, findet im Offshore-Segment eine zeitliche Verschiebung, keine Abschaffung. Die Verschiebung ist kein Zufall: Anbieter wissen, dass die Hürde bei der Registrierung mehr Absprünge erzeugt als bei der Auszahlung. Wer bereits gewonnen hat, ist eher bereit, Dokumente nachzureichen. Das erklärt, warum „ohne Verifizierung“ als Werbeclaim funktioniert — und warum die Ernüchterung oft erst beim Auszahlungsantrag kommt.
Wann verlangt ein Casino ohne Konto doch eine Verifizierung?
Fast immer bei der ersten Auszahlung, spätestens bei größeren Beträgen oder verdächtigen Mustern. Offshore-Anbieter verschieben die KYC-Prüfung von der Registrierung zur Auszahlung; das ist der Kern des „ohne Konto light“-Modells. Die GGL-72-Stunden-Regel erlaubt zudem nur 100 Euro Einzahlung ohne vollständige Verifizierung. Anonymität ist keine Funktion, sondern eine zeitlich begrenzte Phase.
Die 72-Stunden-Regel: Spielen auf Bewährung
Die GGL hat eine klare Zwischenlösung definiert: Bis zum Abschluss der Identitätsprüfung darf ein Spielerkonto maximal 72 Stunden genutzt werden, mit einer Einzahlungsgrenze von 100 Euro und ohne Auszahlungsmöglichkeit. Das ist kein Schlupfloch, sondern eine kontrollierte Übergangsphase. Wer innerhalb von 72 Stunden nicht verifiziert ist, verliert den Zugang. Diese Regel gilt für alle GGL-lizenzierten Anbieter und definiert das Maximum dessen, was im regulierten deutschen Markt „ohne vollständige Verifizierung“ möglich ist. Offshore-Anbieter kennen diese Regel nicht, ersetzen sie aber durch ihre eigenen Auszahlungs-KYC-Prozesse, die faktisch denselben Effekt haben: Irgendwann kommt der Ausweis.
KYC bei Auszahlung: Warum der Ausweis meistens später kommt
Offshore-Casinos werben mit „ohne Verifizierung“, meinen aber „ohne Verifizierung bei der Registrierung“. Bei der ersten Auszahlung, spätestens bei größeren Beträgen, wird die Identitätsprüfung nachgeholt. Das ist kein Bug, sondern Geschäftsmodell: Die Hürde wird dorthin verschoben, wo der Spieler bereits investiert hat. Wer vorher nicht geprüft wurde, hat keine Garantie, dass die Auszahlung durchgeht. Dokumente, die typischerweise angefordert werden: Personalausweis oder Reisepass, Adressnachweis, manchmal ein Selfie mit Dokument. Die Bearbeitungszeit variiert; „sofort“ gilt nur für die Einzahlung, nicht für die Auszahlung nach KYC-Trigger. Hinzu kommt die Plausibilitätsprüfung: Passt der Name auf dem Ausweis zum Namen auf der Wallet oder dem E-Wallet? Abweichungen führen zu Rückfragen und Verzögerungen. Wer mit unterschiedlichen Identitäten einzahlt, riskiert die Auszahlung. Ein weiterer Trigger sind inkonsistente Angaben im Profil: Adresse, Geburtsdatum oder Schreibweise des Namens müssen über alle Dokumente hinweg identisch sein. Kleine Abweichungen wirken wie Red Flags und ziehen Überprüfungen nach sich. Hinzu kommen Betrags- und Frequenzmuster: Viele kleine Einzahlungen kurz hintereinander können dieselbe Prüfung auslösen wie eine große Auszahlung.
*Prepaid und Krypto ersetzen das Bankkonto nur teilweise — Auszahlungen brauchen immer ein Zielkonto.*
Zahlen ohne Konto: paysafecard, Krypto und E-Wallets im Vergleich
Die Zahlungsfrage ist eng mit der Konto-Frage verzahnt. Paysafecard wird massiv gesucht („paysafecard ohne Konto“, „online casino paysafecard 10 euro ohne konto“), ist aber eine Einbahnstraße: Einzahlung ja, Auszahlung nein. Kryptowährungen sind der faktische Kontoersatz im Offshore-Segment. E-Wallets und Karten funktionieren, übertragen aber Identitätsdaten. Wer „ohne Konto“ zahlen will, muss verstehen, welche Methode welche Konsequenz hat — und dass „ohne Konto“ bei der Zahlung nicht automatisch „ohne Identität“ bedeutet. Faktisch gibt es zwei Wege ohne Bankkonto: Prepaid-Gutscheine oder Kryptowährungen. Alles dazwischen setzt ein Konto voraus und überträgt Identität.
Funktioniert paysafecard ohne Konto — und welche Limits gelten?
Ja für die Einzahlung, nein für die Auszahlung. Paysafecard ist eine Prepaid-Methode: Sie kaufen einen Gutschein, geben den Code ein, das Geld ist auf dem Casino-Konto. Für die Auszahlung benötigen Sie zwingend ein alternatives Zahlungskonto (Bankkonto, E-Wallet), da paysafecard keine Auszahlungsfunktion hat. Die Limits variieren je Anbieter; typische Mindesteinzahlungen liegen bei 10–20 Euro.
paysafecard ohne Konto: Einzahlung ja, Auszahlung nein
Paysafecard ist die beliebteste Antwort auf die Frage „Wie zahle ich ohne Bankkonto ein?“ — und gleichzeitig die häufigste Enttäuschung bei der Auszahlung. Der Prepaid-Gutschein ermöglicht anonyme Einzahlungen bis zum Gutscheinwert (typisch 10, 25, 50, 100 Euro); my paysafecard erweitert das Limit, erfordert aber eine Registrierung beim Zahlungsdienstleister selbst. Die Auszahlung kann nicht auf den Gutschein zurück erfolgen; der Anbieter verlangt ein alternatives Zahlungskonto, das auf den Namen des Spielers registriert ist. Damit ist die Anonymität spätestens bei der ersten Gewinnmitnahme beendet. Wer paysafecard als „ohne Konto“-Lösung versteht, versteht nur die halbe Mechanik. Praktisch führt das dazu, dass paysafecard vor allem für den Test mit kleinem Betrag taugt: 10 Euro einzahlen, Automaten ansehen, wieder gehen. Für regelmäßiges Spiel mit Auszahlungsabsicht ist sie kein Ersatz für ein Auszahlungskonto. Wer das weiß, nutzt sie gezielt; wer es nicht weiß, wundert sich später.
Krypto als faktischer Kontoersatz
Kryptowährungen (Bitcoin, Ethereum, USDT, Litecoin) sind im Offshore-Segment der faktische Ersatz für das klassische Spielerkonto. Die Wallet-Adresse dient als Identifikator; Ein- und Auszahlungen laufen über die Blockchain, ohne dass ein Bankkonto oder E-Wallet dazwischengeschaltet wird. Das ist die reinste Form des „ohne Konto“-Spiels — mit dem Vorbehalt, dass KYC bei größerer Auszahlung trotzdem kommen kann. Die Vorteile: schnelle Transaktionen, keine Bank als Mittelsmann, keine LUGAS-Limits. Die Nachteile: Volatilität (außer bei Stablecoins wie USDT), keine Chargeback-Möglichkeit, kein Verbraucherschutz. Wer Krypto als Zahlungsweg wählt, wählt Geschwindigkeit gegen Sicherheit. Stablecoins wie USDT mildern die Volatilität, lösen aber nicht das Grundproblem: Transaktionen sind irreversibel. Ein Tippfehler in der Wallet-Adresse ist kein Reklamationsfall, sondern ein Verlust.
E-Wallets, Sofortüberweisung und Karten: Wo die Identität doch durchscheint
E-Wallets (Skrill, Neteller, MuchBetter) und Kreditkarten funktionieren in vielen Offshore-Casinos, übertragen aber Identitätsdaten an den Anbieter. Die Registrierung beim E-Wallet-Dienstleister erfordert bereits eine Verifizierung; die Kartenzahlung hinterlässt Spuren im Bankauszug. Sofortüberweisungsdienste (Klarna, Giropay) sind in Deutschland weit verbreitet, setzen aber ein Bankkonto voraus und sind damit per Definition nicht „ohne Konto“. PayPal ist in vielen Offshore-Casinos nicht verfügbar, da der Dienstleister seine Lizenzpolitik streng an regulierte Märkte bindet. Wer „ohne Konto“ zahlen will und Krypto ausschließt, landet zwangsläufig bei Methoden, die Identität übertragen. Das ist kein Widerspruch zum Konzept, sondern dessen Grenze: „Ohne Konto“ endet dort, wo das Geld das regulierte Finanzsystem berührt. Die Tabelle unten ordnet die Methoden nach ihrer Rolle im kontoarmen Spiel.
| Methode | Einzahlung | Auszahlung | Rolle im kontoarmen Spiel |
|---|---|---|---|
| Paysafecard | Ja (Gutschein) | Nein | Anonyme Einzahlung, Auszahlung nur über Alternativkonto |
| Bitcoin / USDT | Ja | Ja | Faktischer Kontoersatz, KYC bei größerer Auszahlung |
| Skrill / Neteller | Ja | Ja | E-Wallet mit eigener KYC, überträgt Identität |
| Kreditkarte | Ja | Ja | Bankgebunden, hinterlässt Auszugsspuren |
| Klarna / Giropay | Ja | Selten | Bankgebunden, setzt Konto voraus |
| PayPal | Selten | Selten | Lizenzpolitik bindet an regulierte Märkte |
*Das Konto schützt mehr als es bremst — Limits und Sperren hängen genau daran.*
Das klassische Spielerkonto: erstellen, verifizieren, schützen
Wer „Casino ohne Konto“ sucht, tut das oft aus Frustration über den Registrierungsprozess. Der ist bei GGL-Casinos tatsächlich umfangreicher als bei Offshore-Anbietern — aber er ist auch der Grund, warum deutsche Spieler im Problemfall einen Beschwerdeweg haben. Das klassische Spielerkonto ist kein Relikt, sondern ein Schutzinstrument. Wer versteht, was es leistet, versteht auch, warum „ohne Konto“ im regulierten Markt nicht existiert.
Konto erstellen und verifizieren: der normale Weg im Vergleich
Bei einem GGL-lizenzierten Casino dauert die Kontoerstellung wenige Minuten: Name, Adresse, Geburtsdatum eingeben, E-Mail bestätigen, Identität per Video-Ident, PostIdent oder automatisiertem Dokumentenupload verifizieren. Bis zum Abschluss gilt die 72-Stunden-Regel mit 100-Euro-Limit. Nach erfolgreicher Verifizierung stehen alle Funktionen offen: Einzahlungen bis zum LUGAS-Limit, Auszahlungen, Bonusnutzung. Der Prozess ist lästig, aber einmalig; danach läuft das Konto wie jedes andere Online-Konto. Offshore-Anbieter verkürzen diesen Schritt, holen ihn aber bei der Auszahlung nach — oft in dem Moment, in dem der Spieler am wenigsten flexibel ist. Die Wahl ist also nicht „Verifizierung ja/nein“, sondern „Verifizierung jetzt oder später“. Wer früh verifiziert, hat im Streitfall Belege und einen Ansprechpartner; wer spät verifiziert, hat einen offenen Auszahlungsantrag und Zeitdruck.
Warum das Konto trotz allem ein Schutzinstrument ist
Das Spielerkonto ist der Ankerpunkt für alle Schutzmaßnahmen des GlüStV 2021: OASIS-Sperren werden kontobezogen verwaltet, LUGAS-Limits werden kontobezogen durchgesetzt, der Panik-Button ist kontogebunden, Auszahlungssperren bei Verdacht auf problematisches Spielverhalten werden über das Konto kommuniziert. Ohne Konto gibt es keinen dieser Mechanismen. Offshore-Casinos bieten eigene Verantwortungstools an, aber diese sind nicht an das deutsche Sperrsystem angebunden und nicht durch eine deutsche Behörde durchsetzbar. Wer das Konto als Feind betrachtet, übersieht, dass es im regulierten Markt das einzige Instrument ist, das Spielerrechte gegenüber dem Anbieter durchsetzbar macht. Beschwerden landen bei der GGL, Sperren wirken anbieterübergreifend, Limits lassen sich nicht per Neuanmeldung umgehen. Offshore fehlt diese Klammer. Das Konto ist daher nicht nur Login, sondern Rechtsrahmen: Es verknüpft Person, Zahlung und Spielverhalten an einer Stelle, die eine Behörde prüfen kann. Ohne diese Verknüpfung bleibt jede Schutzbehauptung freiwillig. Ein weiterer Unterschied liegt in der Nachvollziehbarkeit: GGL-Casinos protokollieren jede Transaktion im Spielerkonto und melden Limits an LUGAS. Bei Offshore-Anbietern existiert diese zentrale Kontrolle nicht; mehrere Konten umgehen Limits ohne technische Hürde. Verlockend für manche, fatal für den Spielerschutz.
Konto gesperrt oder löschen: Ursachen, Wege und Datenfolgen
Rund um Konto-Probleme häufen sich die Suchanfragen: „Casino Konto gesperrt“, „warum wurde mein Casino Konto gesperrt“, „Casino Konto löschen“, „wie lösche ich mein Casino Konto“. Diese Fragen werden in Top-Artikeln zum Thema „Casino ohne Konto“ fast nie beantwortet. Hier schon.
Mein Casino-Konto wurde gesperrt — warum und wie bekomme ich es wieder frei?
Häufige Gründe sind unvollständige Verifizierung, Verdacht auf Mehrfachkonten, ungewöhnliche Transaktionen, OASIS-Sperren oder AGB-Verstöße. Klären Sie zuerst mit dem Kundendienst Ursache und nötige Nachweise. Bei OASIS-Selbstsperren gilt die gewählte Frist; Fremdsperren erfordern einen Antrag beim Regierungspräsidium Darmstadt und ziehen sich länger.
Verwechslungsgefahr besteht zwischen Kontolöschung und OASIS-Sperre: Die Löschung beendet nur das Verhältnis zu einem Anbieter, die Sperre schließt alle GGL-Anbieter. Wer nur löscht, kann sich andernorts neu anmelden. Wer sich schützen will, braucht die Sperre — die Löschung allein reicht nicht.
Wie lösche ich mein Casino-Konto korrekt — und was passiert mit meinen Daten?
Die Löschung läuft über Kundendienst oder Formular im Account, mit Identitätsnachweis und schriftlicher Bestätigung. Nach DSGVO werden Daten gelöscht, sobald der Zweck entfällt, außer gesetzliche Aufbewahrungspflichten greifen. Klären Sie vorab, welche Daten sofort gelöscht werden, welche behalten werden und welche Fristen gelten.
Casino-Konto löschen: Ablauf, Fristen, Datenlöschung
Der Ablauf variiert je Anbieter, folgt aber einem Muster: Antrag stellen (E-Mail oder Formular), Identität bestätigen (damit kein Dritter das Konto löscht), Bestätigung abwarten. Die Frist liegt typischerweise bei 30 Tagen; währenddessen ist das Konto oft bereits deaktiviert, aber noch nicht endgültig gelöscht. Restguthaben müssen vor der Löschung ausgezahlt werden; offene Bonusbedingungen verfallen. Wer sein Konto löscht, weil er Probleme mit dem Spielen hat, sollte parallel eine OASIS-Sperre beantragen — die Löschung beim Anbieter verhindert nicht, dass er sich woanders anmeldet.
*Banken prüfen Casino-Transaktionen nicht aus Moral, sondern allein aus Compliance-Pflicht.*
Wenn die Bank mitredet: Sperrung und Kündigung wegen Casino-Zahlungen
Eine der häufigsten Sorgen lautet: „Bank sperrt Konto wegen Online Casino“, „Sparkasse kündigt Konto online casino“. Die Sorge ist berechtigt. Banken reagieren auf Glücksspieltransaktionen, und sie haben rechtliche Grundlagen dafür — vom Glücksspielstaatsvertrag bis zu ihren eigenen AGB. Dieser Abschnitt erklärt, warum das passiert und was hilft.
Darf meine Bank mein Konto wegen Online-Casino kündigen?
Ja. Banken berufen sich auf ihre AGB, häufig Ziffer 19 zur ordentlichen Kündigung, und auf § 4 Abs. 1 Satz 2 GlüStV, der die Mitwirkung an Zahlungen für unerlaubtes Glücksspiel untersagt. Auffällige Transaktionen an Offshore-Anbietern können zudem Geldwäscheverdacht auslösen und eine Kündigung rechtfertigen.
Die Prüfung trifft nicht nur Problemfälle. Auch regelmäßige Kleinstbeträge an Offshore-Casinos können im Monitoring auffallen, wenn Empfänger im Ausland sitzen und Verwendungszwecke fehlen. Wer das Muster kennt, kann es vermeiden.
Warum Banken Casino-Zahlungen prüfen
Banken sind gesetzlich verpflichtet, Zahlungen auf Compliance zu prüfen. § 4 Abs. 1 Satz 2 GlüStV verbietet die Mitwirkung an Zahlungen für unerlaubtes Glücksspiel; Banken, die solche Zahlungen abwickeln, riskieren eigene Sanktionen. Zusätzlich greifen Geldwäscherichtlinien: Regelmäßige Transaktionen an Offshore-Casinos, insbesondere in Kombination mit Kryptowährungen oder hohen Beträgen, können als verdächtig eingestuft werden. Die Bank muss dann nachfragen, das Konto einschränken oder im Extremfall kündigen. Das ist keine Willkür, sondern Compliance-Pflicht. Für den Spieler bedeutet das: Die Bank handelt nicht aus moralischer Bewertung, sondern aus Risikomanagement. Wer das versteht, kann das Risiko steuern, statt es zu leugnen.
Konto gekündigt oder gesperrt: die wirksamen Gegenmaßnahmen
Erster Schritt: Kontaktieren Sie die Bank und fragen Sie nach dem konkreten Grund. Bei Compliance-Prüfungen hilft oft die Offenlegung: Wenn Sie ausschließlich bei GGL-lizenzierten Anbietern spielen, ist das ein legitimer Verwendungszweck. Bei Offshore-Zahlungen ist die Position schwächer; hier hilft nur die Umstellung auf regulierte Anbieter oder diskretere Zahlungsmethoden (E-Wallets statt direkter Banküberweisung). Präventiv: Nutzen Sie ein separates Zweitkonto für Glücksspieltransaktionen, um das Hauptkonto zu schützen. Und: Dokumentieren Sie Ihre Spielaktivitäten; im Falle einer Nachfrage haben Sie Belege. Eine Kündigung ist kein Weltuntergang, aber sie ist vermeidbar, wenn man die Bankperspektive versteht.
Gewinne auszahlen und testen: anderes Konto, Tipico-Transfer, Demo-Modus
Häufig gesucht werden auch Fragen zur Auszahlungslogistik und zum Testen ohne Einsatz. Diese schließen den Service-Teil ab.
Kann ich Casino-Gewinne auf ein anderes Konto auszahlen lassen?
Grundsätzlich nein. Anbieter mit GGL-Erlaubnis dürfen nur auf ein Zahlungskonto auszahlen, das auf den Namen des Spielers läuft. Das dient der Geldwäscheprävention und ist im Glücksspielstaatsvertrag verankert. Ausnahmen erfordern eine gesonderte Prüfung. Offshore-Anbieter sind teils flexibler, verlangen aber ebenfalls eine Verifizierung des Zielkontos.
Auszahlung auf ein anderes Konto: Wann es klappt und wann nicht
Die kurze Antwort: Bei GGL-Casinos fast nie, bei Offshore-Anbietern manchmal. Der Grund ist derselbe: Geldwäscheprävention. GGL-Casinos sind strikt an den Namensgleichheitsgrundsatz gebunden; Auszahlungen auf Drittkonten werden abgelehnt. Offshore-Anbieter können flexibler sein, verlangen aber auch dort eine Verifizierung des Zielkontos. Der Sonderfall Tipico: Tipico ist primär ein Sportwetten-Anbieter; Überträge zwischen Casino- und Wettenguthaben sind intern möglich, aber die Auszahlung auf ein externes Bankkonto folgt denselben Regeln wie bei jedem anderen Anbieter. Wer „Tipico Geld von Casino auf Konto“ sucht, meint meist die interne Umbuchung oder die reguläre Auszahlung; beide erfordern ein verifiziertes Konto. Der Unterschied ist wichtig: Intern verschiebt der Anbieter nur Buchungsposten, nach außen überweist er Geld — mit allen Prüfpflichten.
Für Tipico gilt dasselbe Prinzip: Guthaben zwischen Sportwetten und Casino lässt sich intern verschieben, die Auszahlung nach außen folgt aber den gleichen Namens- und Verifizierungsregeln. Interne Umbuchung ist kein Auszahlungs-Trick.
Was ist ein Demo-Konto — und wie teste ich Spielautomaten ohne Konto?
Ein Demo-Konto ist ein Spielgeldmodus ohne Registrierung oder Einzahlung. Fast alle Anbieter bieten Demo-Versionen ihrer Spielautomaten an; der Umfang entspricht dem Echtgeldmodus, nur das Guthaben ist virtuell. Es ist der einzige legale Weg, Spielautomaten ohne Konto zu testen und Mechaniken risikolos kennenzulernen.
Demo-Konto und Spielautomaten ohne Registrierung testen
Der Demo-Modus ist technisch identisch mit dem Echtgeldmodus: gleiche RTP-Werte, gleiche Volatilität, gleiche Funktionen. Der Unterschied ist ausschließlich das virtuelle Guthaben. Nutzen Sie den Demo-Modus, um Mechaniken zu verstehen, bevor Sie Echtgeld einsetzen. Kein seriöser Anbieter verlangt eine Registrierung für den Demo-Zugang; wenn doch, ist das ein Warnsignal. Demo-Spiel ist kein „Casino ohne Konto“ im Sinne der Suchanfrage, aber es ist der einzige risikofreie Testweg.
*Reguliert gegen offshore: weniger Tempo beim Start, mehr Sicherheit bei Problemen.*
Der regulierte Gegenpol: deutsche Casinos mit Konto und voller Prüfung
Wer „Casino ohne Konto“ sucht, tut das oft aus Unzufriedenheit mit dem regulierten Markt. Aber der regulierte Markt ist der einzige, der Spielerrechte durchsetzt. Die folgenden fünf Anbieter sind GGL-lizenziert, an OASIS und LUGAS angebunden und bieten den vollen Schutzrahmen. Sie sind keine „Alternative“ im Sinne von „besser/schlechter“, sondern der ehrliche Gegenpol: langsamer in der Anmeldung, sicherer im Problemfall.
| Anbieter | GGL-Erlaubnis seit | Spielumfang | Besonderheit |
|---|---|---|---|
| Wildz | 2021 | Spielautomaten, Live | Gamification, Levelsystem |
| JackpotPiraten | 2022 | Spielautomaten, Live | Deutsch-fokussiert, Merkur-Slots |
| DrückGlück | 2021 | Spielautomaten, Live | Etablierte Marke, breite Bibliothek |
| Lapalingo | 2021 | Spielautomaten, Live | Kompakt, deutschsprachiger Kundendienst |
| StarGames | 2021 | Spielautomaten, Live | Novoline-Klassiker, Greentube-Fokus |
Affiliate-Seiten meiden diesen Vergleich, weil Offshore-Casinos höhere Provisionen zahlen als GGL-Anbieter. Ein ehrlicher Abwägungsrahmen muss dennoch her, sonst entscheidet der Leser ohne die Hälfte der Fakten. Die folgenden fünf Anbieter stehen exemplarisch für den regulierten Markt.
Warum dieser Gegenpol hierher gehört
Weil die Suche nach „Casino ohne Konto“ oft aus Frustration über den regulierten Markt entsteht. Aber Frustration ist kein Auswahlkriterium. Die fünf Anbieter unten zeigen, was der regulierte Markt leistet: Beschwerdewege, Sperrsysteme, Limitdurchsetzung. Wer Offshore spielt, tauscht diesen Schutz gegen Tempo. Wer reguliert spielt, tauscht Tempo gegen Sicherheit. Beide Entscheidungen sind legitim, aber nur eine ist informiert. Dieser Abschnitt liefert die fehlende Hälfte: Was der regulierte Markt im Gegenzug bietet — und warum das für manche Spieler wichtiger ist als der schnelle Start.
Wildz: Gamification und Levelsystem unter GGL-Lizenz
Wildz ist einer der bekanntesten GGL-lizenzierten Anbieter und verbindet regulierte Sicherheit mit modernen Gamification-Elementen. Das Levelsystem belohnt regelmäßiges Spiel mit personalisierten Boni; die GGL-Erlaubnis besteht seit 2021. Das Spielangebot umfasst Spielautomaten und Live-Tische; die Bibliothek ist kleiner als bei Offshore-Anbietern (wegen der deutschen Zulassungsanforderungen), aber qualitativ kuratiert.
Wildz zeigt, dass Regulierung nicht Langeweile bedeutet. Das Levelsystem funktioniert innerhalb der GGL-Vorgaben; Boni sind an Umsatzbedingungen gebunden, die transparent kommuniziert werden. Der Kundendienst ist deutschsprachig; Beschwerden können über die GGL eskaliert werden. Wer „ohne Konto“ sucht, weil er moderne Funktionen will, findet hier den Beweis, dass Funktionen und Regulierung kompatibel sind. Der Preis ist die Registrierung — aber die ist der Eintrittspreis für den Schutzrahmen. OASIS-Sperre, LUGAS-Limit und Panik-Button hängen am selben Konto; wer sie einmal eingerichtet hat, profitiert anbieterübergreifend.
JackpotPiraten: Deutsch-fokussiert mit Merkur-Schwerpunkt
JackpotPiraten ist eine deutsch-fokussierte Marke mit Schwerpunkt auf Merkur-Slots und klassischem Spielotheken-Feeling. Die GGL-Erlaubnis besteht seit 2022; das Angebot ist enger als bei internationalen Anbietern, aber auf den deutschen Markt zugeschnitten. Live-Tische und Spielautomaten sind vorhanden; der Kundendienst ist deutschsprachig und auf deutsche Spieler eingestellt.
Für Spieler, die Merkur-Klassiker (Eye of Horus, Blazing Star) legal spielen wollen, ist JackpotPiraten eine der wenigen Optionen. Die GGL-Lizenz garantiert, dass die Spiele zugelassen und die RTP-Werte geprüft sind. Wer „ohne Konto“ sucht, weil er Merkur-Slots vermisst, findet hier die legale Antwort. Die Registrierung ist der Preis für die Legalität. Dafür sind die Merkur-Titel hier keine Kopien mit ähnlichem Namen, sondern lizenzierte Originale mit geprüfter Auszahlungsquote.
DrückGlück: Etablierte Marke mit breiter Bibliothek
DrückGlück ist eine der ältesten Marken im deutschen Markt und seit 2021 GGL-lizenziert. Das Spielangebot ist breit: Spielautomaten, Live-Tische, Jackpots. Die Marke hat eine lange Geschichte im deutschen Markt und kennt die regulatorischen Anforderungen aus der Praxis. Der Kundendienst ist deutschsprachig; die Auszahlungszeiten sind innerhalb der GGL-Vorgaben stabil.
DrückGlück repräsentiert den etablierten regulierten Markt: nicht der neueste Anbieter, nicht der größte Bonus, aber stabil, geprüft und beschwerdefähig. Wer „ohne Konto“ sucht, weil er Stabilität vermisst, findet hier das Gegenteil von Offshore-Volatilität. Die Registrierung ist der Eintritt in ein System, das funktioniert, auch wenn es weniger glänzt. Die Marke zeigt, dass „reguliert“ nicht „kompliziert“ bedeuten muss: Ein Konto, eine Verifizierung, danach stabile Abläufe ohne Überraschungen bei der Auszahlung.
Lapalingo: Kompakt und deutschsprachig
Lapalingo ist eine kompakte GGL-lizenzierte Marke mit Fokus auf deutschsprachigen Kundendienst und eine kuratierte Spielebibliothek. Die GGL-Erlaubnis besteht seit 2021; das Angebot ist kleiner als bei Wildz oder DrückGlück, aber auf den deutschen Markt zugeschnitten. Die Marke positioniert sich als unkomplizierte Option für Spieler, die keine Gamification-Funktionen brauchen, sondern solide Basics.
Für Spieler, die „ohne Konto“ suchen, weil sie Komplexität vermeiden wollen, ist Lapalingo der regulierte Gegenbeweis: Einfachheit geht auch mit Lizenz. Die Registrierung ist minimal, der Kundendienst erreichbar, die Auszahlungen zuverlässig. Nicht spektakulär, aber funktional. Und im Problemfall gibt es eine Behörde, die hilft. Für Spieler, die Einfachheit über Gamification stellen, ist diese Reduktion ein Vorteil, kein Mangel. Die Abwesenheit von Leveln und Missionen reduziert Ablenkung und macht Limits transparenter. Weniger „Spielfortschritt“ bedeutet weniger Anreiz, nur für den nächsten Level weiterzuspielen.
StarGames: Novoline-Klassiker unter GGL-Lizenz
StarGames ist die Heimat der Novoline-Klassiker (Book of Ra, Sizzling Hot) im regulierten deutschen Markt. Die GGL-Erlaubnis besteht seit 2021; das Angebot ist auf Greentube-Spiele fokussiert, ergänzt um Live-Tische und weitere Spielautomaten. Für Spieler, die Novoline-Spiele legal spielen wollen, ist StarGames die primäre Adresse.
Novoline-Spiele waren jahrelang aus dem deutschen Markt verschwunden; StarGames hat sie zurückgebracht, unter GGL-Lizenz und mit geprüften RTP-Werten. Wer „ohne Konto“ sucht, weil er Novoline vermisst, findet hier die legale Lösung. Die Registrierung ist der Preis für die Rückkehr der Klassiker. Und im Gegensatz zu Offshore-Anbietern, die Novoline-Kopien anbieten, sind hier die Originale garantiert. Dazu kommt der Schutz vor unseriösen Kopien: Offshore häufen sich Nachbauten, die den Originalen optisch gleichen, aber andere Quoten fahren. Im GGL-Rahmen ist das ausgeschlossen. Hinzu kommt die Anzeige der Auszahlungsquote pro Spiel: GGL-Anbieter müssen RTP-Werte ausweisen und dürfen nur geprüfte Versionen anbieten. Offshore können unterschiedliche RTP-Konfigurationen laufen, ohne dass der Spieler die Variante erkennt. Ein optisch identischer Automat kann so mit 94 % oder 96 % laufen — ein Unterschied, der über die Session hinweg spürbar wird, aber ohne Anzeige unsichtbar bleibt.
Die ehrliche Antwort ist unbequem: Das beste Casino ohne Konto existiert in Deutschland nicht. Wer Pay N Play sucht, findet ein Modell, das auf dem deutschen Markt nicht verfügbar ist. Wer Offshore-Krypto-Casinos nutzt, findet kontoarmes Spiel mit späterer KYC-Prüfung und ohne deutschen Schutz. Wer regulierte Casinos nutzt, findet das Konto als Schutzinstrument. Die Anbieter versprechen gern „gratis“ Anonymität, als wäre ein Casino eine Wohltätigkeitsveranstaltung. Ist es nicht. Die Wahl ist nicht zwischen „mit Konto“ und „ohne Konto“, sondern zwischen „Tempo ohne Schutz“ und „Schutz mit Registrierung“. Beide Wege sind legitim, aber nur einer ist informiert. Und Informiertheit ist das einzige Merkmal, das in keiner Affiliate-Liste steht. Wer das verstanden hat, trifft keine „freie“ Wahl aus Unwissenheit, sondern eine bewusste Entscheidung zwischen zwei klar benannten Risiken. Die Versuchung, „ohne Konto“ mit „ohne Regeln“ zu verwechseln, endet spätestens bei der ersten Auszahlung. Offshore-Anbieter verschieben den Prüfzeitpunkt, sie schaffen ihn nicht ab. Wer das weiß, wählt Offshore bewusst und mit realistischen Erwartungen. Wer es nicht weiß, wählt aus einem falschen Versprechen heraus. Die Versuchung ist groß, weil die Werbung den zweiten Teil verschweigt. Ein Blick in die AGB vor der ersten Einzahlung kostet Minuten und erspart Wochen des Wartens auf eine blockierte Auszahlung.
Casinos ohne LUGAS, OASIS und mit Auslandslizenz
Inhalt erstellt vom Team «Legale Online Casinos»