Casino-Gewinne und das Finanzamt: was Privatspieler in Deutschland wirklich zahlen
 Verfügbar in DE
Die kürzeste ehrliche Antwort zuerst, bevor der Rest dieses Textes sie ausbuchstabiert: Wer in Deutschland als Privatperson zum Vergnügen an einem legalen Online-Casino spielt und gewinnt, zahlt auf diesen Gewinn keine Einkommensteuer. Kein Formular, keine Nachzahlung, keine Grenze, ab der es plötzlich anders wird. Fünf Euro oder fünfhunderttausend — steuerlich behandelt das Finanzamt beides gleich, nämlich gar nicht.
Damit könnte der Artikel zu Ende sein. Ist er aber nicht, und zwar aus einem guten Grund: Die pauschale Aussage „steuerfrei“ stimmt für den Regelfall, aber der Regelfall hat Ränder. An diesen Rändern verwandelt sich der harmlose Freizeitgewinn doch in steuerpflichtiges Einkommen — beim Berufsspieler, beim professionell strukturierten Online-Poker, bei den Zinsen auf den angelegten Gewinn, bei Auszahlungen aus einem US-Casino, bei Krypto-Coins, die man später wieder verkauft. Und dann ist da noch diese ominöse Steuer von 5,3 Prozent, die durch fast jeden Ratgeber geistert und die viele Spieler fälschlich für ihre eigene halten. Ist sie nicht.
Was folgt, ist keine juristische Angstmacherei und kein Werbetext für „steuerfreie Millionen“. Es ist eine anwendbare Landkarte: der Regelfall sauber begründet, jede Ausnahme genau benannt, und am Ende wissen Sie für Ihren konkreten Fall, ob das Finanzamt mitverdient oder nicht — und was Sie tun sollten, falls jemand nachfragt.
Casino-Gewinne und die Steuer — die kurze Antwort vorweg
Warum sind Glücksspielgewinne für Privatpersonen eigentlich steuerfrei? Nicht aus Großzügigkeit des Fiskus, sondern aus einer schlichten systematischen Lücke. Das deutsche Einkommensteuerrecht kennt in § 2 Absatz 1 des Einkommensteuergesetzes exakt sieben Einkunftsarten. Land- und Forstwirtschaft, Gewerbebetrieb, selbständige Arbeit, nichtselbständige Arbeit, Kapitalvermögen, Vermietung und Verpachtung, und schließlich die sonstigen Einkünfte des § 22. Was in keine dieser sieben Schubladen passt, ist kein Einkommen im Sinne des Gesetzes. Und was kein Einkommen ist, kann auch nicht mit Einkommensteuer belegt werden.
Ein Lottogewinn, ein Roulette-Coup, ein Treffer am Spielautomaten — das alles ist die Frucht des Zufalls, keine Gegenleistung für eine Tätigkeit, kein Ertrag aus eingesetztem Kapital im steuerlichen Sinn. Der Spieler erbringt keine Leistung am Markt, er nimmt an einem Spiel teil. Deshalb landet der Gewinn in keiner der sieben Kategorien und bleibt außen vor. Der Bundesfinanzhof und die ständige Verwaltungspraxis behandeln Glücksspielgewinne seit jeher nach diesem Muster, ganz genauso wie den Sechser im Lotto.
Es lohnt, sich diese Systematik einen Moment vor Augen zu führen, weil sie erklärt, warum das Thema so robust ist. Steuerrecht ist ein geschlossenes System: Der Staat darf nur besteuern, wofür er einen gesetzlichen Anknüpfungspunkt geschaffen hat. Für Arbeitslohn gibt es diesen Anknüpfungspunkt, für Mieteinnahmen, für Zinsen, für Unternehmensgewinne. Für den Glücksspielgewinn des Privatmanns gibt es ihn nicht — und zwar nicht versehentlich, sondern weil der Gesetzgeber ihn nie geschaffen hat. Solange sich daran nichts ändert, bleibt der Gewinn steuerfrei, egal wie laut die Stammtischweisheit das Gegenteil behauptet. Das ist keine Grauzone und keine Lücke, die man geschickt ausnutzt; es ist die schlichte, seit Jahrzehnten geltende Rechtslage.
Der Vollständigkeit halber gehört die sonstige Kategorie erwähnt, weil sie gelegentlich als vermeintliche Hintertür ins Spiel gebracht wird. § 22 Nummer 3 EStG erfasst Einkünfte aus Leistungen, etwa aus gelegentlichen Vermittlungen. Ein Glücksspielgewinn fällt auch hier nicht hinein, denn ihm fehlt der Charakter einer Leistung: Der Spieler tut nichts, wofür ihm der Gewinn als Gegenwert zufließt. Er setzt Geld und hofft. Genau deshalb greift weder die klassische Leistungseinkunft noch irgendeine andere der sieben Arten. Die vermeintliche Hintertür ist zugemauert.
Das hat eine angenehme Konsequenz, die viele nicht glauben wollen: Die Höhe spielt keine Rolle. Es gibt keine Freigrenze, oberhalb derer der Gewinn steuerpflichtig würde, und keinen Höchstbetrag, der noch als „harmlos“ durchginge. Der Mythos von der magischen Schwelle — mal werden 500 Euro genannt, mal 1.000, mal eine ominöse „Meldegrenze“ — hält sich hartnäckig, hat aber keine Rechtsgrundlage. Wer den progressiven Jackpot knackt und eine siebenstellige Summe abräumt, zahlt auf den Gewinn selbst keinen Cent Einkommensteuer. Was danach mit dem Geld geschieht, steht auf einem anderen Blatt, dazu später mehr.
Der Privatspieler-Regelfall: warum der Gewinn steuerfrei bleibt
Der mit Abstand häufigste Fall ist zugleich der einfachste. Ein Freizeitspieler zahlt ab und zu ein, dreht ein paar Spielautomaten, setzt am Blackjack-Tisch oder tippt auf eine Zahl beim Roulette. Mal geht etwas verloren, mal kommt etwas zurück. Steuerlich ist dieser Mensch für das Finanzamt uninteressant, und das bleibt er auch dann, wenn er einmal richtig Glück hat. Der Grund ist der oben skizzierte: Ein solcher Gewinn ist keine Einkunftsart des § 2 EStG, also nicht steuerbar. Nicht steuerbar ist übrigens die stärkere Kategorie als „steuerfrei“ — es gibt gar keinen Tatbestand, an den eine Steuer anknüpfen könnte.
Zwei Bedingungen hängen an diesem Regelfall, und beide sind in der Praxis leicht erfüllt. Erstens: Der Spieler handelt privat, zur Freizeitgestaltung, ohne gewerbeähnliche Struktur. Wer nur zum Spaß spielt, ist immer auf der sicheren Seite. Zweitens: Der Anbieter sollte legal und in Deutschland oder der EU steuerpflichtig sein. Diese zweite Bedingung betrifft weniger die Steuer auf den Gewinn selbst — die bleibt ohnehin aus — als vielmehr die Frage, ob die Auszahlung sauber und durchsetzbar ist und ob man im Zweifel die Herkunft des Geldes belegen kann. Bei einem in Deutschland lizenzierten Anbieter mit Eintrag in der Whitelist der Gemeinsamen Glücksspielbehörde der Länder ist das kein Thema.
Praktisch heißt das: keine Erklärungspflicht, kein Eintrag in der Steuererklärung, keine Rückstellung fürs Finanzamt. Der Gewinn gehört Ihnen brutto für netto. Diese Behandlung entspricht exakt der von Lotto- und Spielbankgewinnen — niemand käme auf die Idee, dem Lottогewinner eine Steuerrechnung zu schicken, und beim Casino-Gewinn des Freizeitspielers ist die Rechtslage keinen Deut anders. Der einzige vernünftige Rat an dieser Stelle ist unspektakulär: Heben Sie den Auszahlungsbeleg und den Kontoauszug auf. Nicht weil Sie Steuern zahlen müssten, sondern weil es bequem ist, eine plötzliche Kontogutschrift von mehreren Tausend Euro erklären zu können, falls die Bank oder das Finanzamt bei einer ganz anderen Prüfung neugierig wird.
Ein häufiges Missverständnis verdient hier die klare Absage, weil es unzählige Spieler grundlos verunsichert: Die Häufigkeit des Spielens allein macht aus dem Freizeitspieler keinen Steuerpflichtigen. Wer jeden Abend spielt, ist deshalb noch lange kein Berufsspieler — solange er einem normalen Beruf nachgeht, aus dem er seinen Lebensunterhalt bestreitet, und das Spielen Hobby bleibt. Die Grenze zur Steuerpflicht verläuft nicht bei einer bestimmten Zahl an Spielstunden oder Einzahlungen, sondern bei der grundlegend anderen Qualität einer gewerbeähnlichen Erwerbstätigkeit. Dieser Unterschied wird im nächsten Abschnitt genau ausgeleuchtet; für den Regelfall genügt die Feststellung, dass Intensität und Leidenschaft für sich genommen steuerlich folgenlos bleiben.
Auch die Zahlungsmethode ändert an alldem nichts. Ob der Gewinn per Banküberweisung, über einen E-Wallet-Anbieter wie PayPal oder Skrill oder als Krypto-Transaktion auf dem Konto landet, ist für die Steuerfreiheit des reinen Spielgewinns irrelevant — die Einordnung hängt an der Natur des Gewinns, nicht an seinem Transportweg. Einzig bei Kryptowährungen kommt später ein zweiter, separater Vorgang hinzu, der weiter unten eigens behandelt wird. Die Auszahlung als solche, gleich in welcher Form, löst keine Steuer aus.
Die Steuer-Landkarte auf einen Blick
Bevor die einzelnen Sonderfälle im Detail auseinandergenommen werden, hier die gesamte Sachlage kompakt. Die folgende Übersicht ist das, was in den meisten Ratgebern fehlt: eine Landkarte, die jeden relevanten Fall einer klaren Antwort zuordnet — steuerpflichtig oder nicht, auf welcher Rechtsgrundlage, und was konkret zu tun ist. Wer nur schnell wissen will, wo sein eigener Fall steht, findet die Antwort hier und kann anschließend gezielt den passenden Abschnitt weiter unten lesen.
| Fall | Steuerpflichtig? | Rechtsgrundlage | Was tun |
|---|---|---|---|
| Privatspieler, reiner Freizeitgewinn | Nein | Keine Einkunftsart, § 2 EStG | Beleg aufheben, sonst nichts |
| Berufsspieler / gewerbliche Struktur | Ja | § 15 EStG (Gewerbebetrieb) | Gewinne und Verluste erfassen, Steuerberater |
| Online-Poker als Profi-Struktur | Ja | § 15 EStG, BFH X R 43/12 | Wie Berufsspieler behandeln |
| Zinsen/Dividenden auf den Gewinn | Ja | § 20 EStG, Abgeltungssteuer 25 % | Freistellungsauftrag, Bank behält ein |
| Gewinn aus US-Casino (Las Vegas) | In den USA ja (30 %) | US-Quellensteuer, DBA D-USA | Beleg sichern, Rückholung prüfen |
| Nicht-EU-/unlizenzierter Anbieter | Auf Gewinn nein, aber Risiko | Legalitäts-/Beschlagnahmerisiko | Meiden; Bargeldmeldung ≥ 10.000 € |
| Krypto-Casino: Spielgewinn | Nein | Keine Einkunftsart | Anschaffungswert der Coins notieren |
| Krypto-Casino: späterer Coin-Verkauf | Ggf. ja | § 23 EStG (Veräußerungsgeschäft) | Haltefrist und Freigrenze beachten |
| Anbietersteuer 5,3 % | Trifft nicht den Spieler | §§ 36–38 RennwLottG | Nichts — zahlt der Anbieter |
Zwei Dinge fallen an dieser Tabelle sofort auf. Erstens: In der überwiegenden Mehrheit der real vorkommenden Fälle steht in der zweiten Spalte ein schlichtes „Nein“. Der Standardnutzer eines Casinos — der Feierabendspieler mit begrenztem Budget — findet sich ausschließlich in der obersten Zeile wieder und ist damit durch. Zweitens: Wo doch eine Steuerpflicht entsteht, knüpft sie fast nie am Spielgewinn selbst an, sondern an etwas, das daneben oder danach passiert — an einer gewerblichen Struktur, an Kapitalerträgen, an einem Coin-Verkauf. Diese Unterscheidung ist der rote Faden des gesamten Themas, und wer sie einmal verinnerlicht hat, versteht sofort, warum die meisten kursierenden Halbwahrheiten schlicht falsch abbiegen.
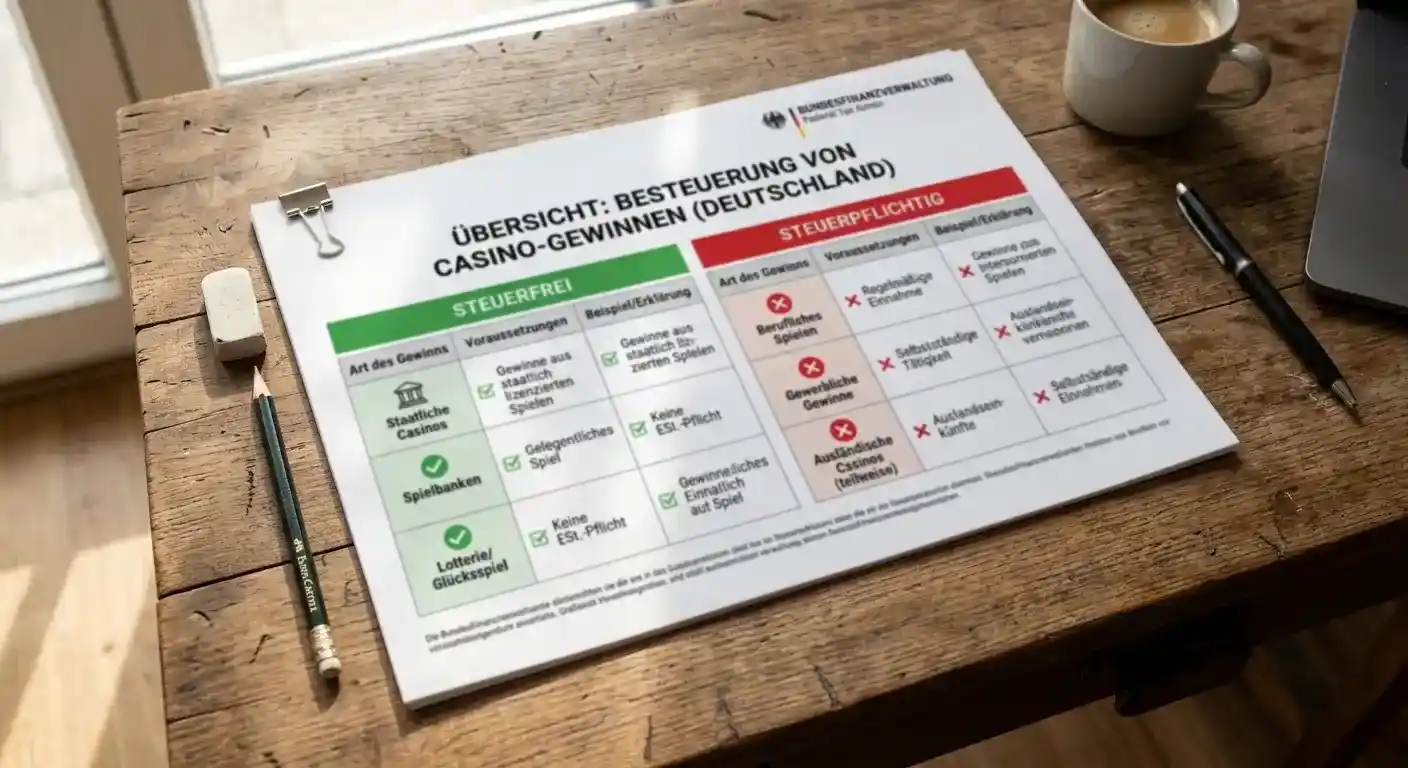
Ab welcher Höhe muss man Casino-Gewinne versteuern?
Für den Privatspieler gibt es keine solche Höhe — das ist die vollständige Antwort. Weder eine Freigrenze noch ein Schwellenwert lösen eine Steuerpflicht auf den Spielgewinn aus. Ob 200 Euro oder zwei Millionen: der reine Glücksspielgewinn bleibt einkommensteuerfrei, weil er in keine Einkunftsart fällt. Grenzwerte spielen erst bei Ausnahmen wie Kapitalerträgen oder gewerblicher Einstufung eine Rolle.
Wann aus dem Spielgewinn steuerpflichtiges Einkommen wird
Hier liegt der eigentlich interessante Teil, denn hier entscheidet sich, ob jemand doch in die Steuerpflicht rutscht. Die Grenze verläuft nicht bei einer bestimmten Gewinnsumme, sondern bei der Art und Weise, wie jemand spielt. Sobald aus dem Freizeitvergnügen eine planmäßige, auf Dauer angelegte Erwerbstätigkeit wird, ändert sich die steuerliche Betrachtung grundlegend — aus dem nicht steuerbaren Zufallsgewinn werden Einkünfte aus Gewerbebetrieb. Das betrifft zwei Personengruppen: den klassischen Berufsspieler und den professionell agierenden Online-Pokerspieler. Beide sind selten, aber die Kriterien lohnen die genaue Betrachtung, weil viele Gelegenheitsspieler unnötig Angst davor haben, in diese Kategorie zu fallen.
Berufsspieler und gewerbliche Einstufung
Ein Berufsspieler im steuerlichen Sinn ist nicht einfach jemand, der oft oder mit hohen Einsätzen spielt. Entscheidend ist das Gesamtbild einer gewerbeähnlichen Betätigung. Das Finanzamt und die Finanzgerichte prüfen anhand mehrerer Kriterien, ob jemand das Spielen so betreibt, wie ein Unternehmer sein Geschäft führt: Regelmäßigkeit und Dauer der Tätigkeit, die Höhe und Systematik der Einsätze, ein planmäßiges, strategisches Vorgehen, und nicht zuletzt die Frage, ob der Betreffende seinen Lebensunterhalt überwiegend aus dem Spiel bestreitet und daneben kaum andere Einkünfte hat. Liegt dieses Bild vor, greift § 15 EStG — es entstehen Einkünfte aus Gewerbebetrieb, die einkommensteuerpflichtig und je nach Konstellation auch gewerbesteuerpflichtig sind.
Was es ausdrücklich nicht gibt, ist eine feste Geldschwelle. Nirgends steht, dass ab einem Jahresgewinn von X Euro automatisch Gewerblichkeit vorliegt. Es ist immer eine Würdigung des Einzelfalls, und genau das macht die Einstufung für Laien schwer greifbar. Ein Angestellter mit vollem Gehalt, der abends zum Zeitvertreib spielt und dabei über die Jahre unterm Strich gewinnt, wird nach diesen Maßstäben praktisch nie zum Gewerbetreibenden — ihm fehlt die gewerbliche Struktur, und er hat andere, dominierende Einkünfte. Der Fall kippt erst, wenn das Spiel zur hauptsächlichen Erwerbsquelle wird und mit der Planmäßigkeit eines Betriebs betrieben wird.
Die Einstufung als Gewerbetreibender hat übrigens nicht nur Nachteile. Wer gewerblich spielt, muss zwar Gewinne versteuern, sobald das zu versteuernde Gesamteinkommen den Grundfreibetrag übersteigt — dafür sind dann aber auch die Verluste steuerlich abziehbar, und die fallen beim Spielen bekanntlich reichlich an. Für den überwiegenden Teil der professionellen Spieler ist die Bilanz dieser Rechnung ernüchternd, was auch erklärt, warum sich kaum jemand freiwillig in diese Kategorie drängt. Das Finanzamt seinerseits hat wenig Interesse, einen dauerhaft verlustreichen „Gewerbebetrieb Spielen“ anzuerkennen, dessen Verluste die Steuerlast anderer Einkünfte mindern würden.
Ein weit verbreiteter Irrtum sei hier ausgeräumt: Die reine Nutzung eines Systems, einer Strategie oder einer Software macht noch keinen Gewerbebetrieb. Wer mit einem Kartenzähl-System Blackjack spielt oder einer Roulette-Strategie folgt, betreibt deshalb kein Gewerbe im steuerlichen Sinn — entscheidend bleibt das Gesamtbild aus Erwerbscharakter, Dauerhaftigkeit und dem Fehlen anderer Einkünfte. Strategie ist ein Merkmal unter mehreren, kein Auslöser für sich. Umgekehrt schützt die Bezeichnung als „Hobby“ nicht automatisch, wenn das tatsächliche Verhalten alle Züge einer beruflichen Tätigkeit trägt. Das Finanzamt schaut auf die Substanz, nicht auf das Etikett.
Praktisch relevant wird die Frage fast nur bei Spielen mit nennenswertem Geschicklichkeitsanteil — Poker vor allem, in engen Grenzen auch Sportwetten. Bei reinen Zufallsspielen wie Spielautomaten oder Roulette fehlt es schon an der Möglichkeit, durch Können systematisch und dauerhaft zu gewinnen; hier scheitert die Gewerblichkeit meist am fehlenden nachhaltigen Erfolg. Deshalb konzentriert sich die gesamte Rechtsprechung zur Steuerpflicht von Spielgewinnen praktisch auf einen einzigen Fall, den des Pokers.
| Merkmal | Hobbyspieler (steuerfrei) | Berufsspieler (steuerpflichtig) |
|---|---|---|
| Zweck des Spielens | Freizeit, Unterhaltung | Erwerbsquelle, Lebensunterhalt |
| Vorgehen | gelegentlich, unsystematisch | planmäßig, strategisch, dauerhaft |
| Andere Einkünfte | vorhanden, dominierend | kaum oder keine |
| Steuerliche Folge | nicht steuerbar | Einkünfte aus Gewerbebetrieb, § 15 EStG |
| Verluste | steuerlich irrelevant | grundsätzlich abziehbar |
Online-Poker: der Grenzfall mit Geschick
Poker ist der Sonderfall, an dem sich die Geister scheiden — und der einzige verbreitete Fall, in dem ein Casino-nahes Spiel regelmäßig vor Gericht landet. Der Grund liegt in der Natur des Spiels: Anders als beim Roulette oder am Spielautomaten entscheidet beim Poker nicht allein der Zufall, sondern zu einem erheblichen Teil das Geschick des Spielers. Genau dieser Geschicklichkeitsanteil ist der Hebel, an dem die Steuerpflicht ansetzen kann. Der Bundesfinanzhof hat entschieden, dass Pokergewinne Einkünfte aus Gewerbebetrieb sein können, wenn das Spiel mit professioneller Struktur betrieben wird (Az. X R 43/12; vorangegangen das Finanzgericht Köln mit Urteil vom 31. Oktober 2012).
Entscheidend ist dabei die Kombination aus zwei Faktoren: dem überwiegenden Geschicklichkeitscharakter der gespielten Variante und einem professionellen, planmäßigen Muster — etwa die regelmäßige Teilnahme an hochdotierten Turnieren über mehrere Jahre, ein systematisches Bankroll-Management, das Spielen als zentrale Einnahmequelle. Der Gelegenheitsspieler, der zum Feierabend eine Runde online pokert und dabei mal gewinnt, bleibt außen vor; sein Gewinn ist so zufällig und unstrukturiert, dass er die Schwelle zur Gewerblichkeit nicht erreicht. Erst wer das Turnier-Circuit wie einen Beruf betreibt, gerät ins Visier.
Eine wichtige Entwarnung gibt es bei der Umsatzsteuer. Der Bundesfinanzhof hat mit Urteil vom 30. August 2017 (Az. XI R 37/14) klargestellt, dass Turniergewinne beim Poker keine umsatzsteuerpflichtige Leistung darstellen — es fehlt der unmittelbare Leistungsaustausch, das Preisgeld ist kein Entgelt für eine erbrachte Leistung. Anders liegt es nur bei fest zugesagten Antrittsgeldern, die ein Spieler unabhängig vom Ergebnis erhält; die können sehr wohl umsatzsteuerbar sein, weil hier eine konkrete Gegenleistung — das Auftreten — vergütet wird. Für den Normalfall des Turnierpokers bedeutet das: eventuell Einkommensteuer bei Profistruktur, aber keine Umsatzsteuer auf das reine Preisgeld.
Für den ganz normalen Online-Pokerspieler, der am Feierabend ein paar Sit-and-Gos oder Cash-Game-Runden spielt, ist die praktische Konsequenz gering. Weder die Höhe eines einzelnen Gewinns noch eine gute Serie über ein paar Wochen begründen für sich eine Steuerpflicht. Es braucht das durchgängige, über Jahre nachweisbare Muster des Berufsspielers — die zentrale Einnahmequelle, die planmäßige Turnierteilnahme, das professionelle Auftreten. Wer davon weit entfernt ist, spielt steuerlich im selben geschützten Raum wie der Roulette-Freund nebenan. Die vielen Warnungen vor der „Pokersteuer“ zielen an der Lebensrealität der allermeisten Spieler vorbei; sie betreffen eine kleine Gruppe von Profis, die ihre steuerliche Lage ohnehin mit einem Berater klärt.
Wer sich in dieser Grauzone bewegt und unsicher ist, sollte zwei Dinge tun: eine saubere Aufzeichnung aller Ein- und Auszahlungen führen und frühzeitig steuerlichen Rat einholen. Denn wird die Gewerblichkeit einmal bejaht, gilt sie in der Regel nicht erst ab dem Zeitpunkt der Entdeckung, sondern rückwirkend für die betroffenen Jahre — mit allen Nachzahlungs- und Zinsfolgen. Die vollständige Dokumentation ist dann die einzige Möglichkeit, die abziehbaren Verluste gegenzurechnen und die Last auf das tatsächlich steuerpflichtige Ergebnis zu begrenzen.
Ab wann gilt man steuerlich als Berufsspieler?
Es gibt keine feste Grenze in Euro oder Stunden. Das Finanzamt prüft das Gesamtbild: planmäßiges, dauerhaftes Vorgehen, das Spielen als hauptsächliche Erwerbsquelle, das Fehlen anderer wesentlicher Einkünfte und eine gewerbeähnliche Struktur. Erst wenn dieses Bild zusammenkommt, greift § 15 EStG. Der Gelegenheitsspieler mit regulärem Job erfüllt es praktisch nie.
Was mit dem Gewinn passiert, nachdem er auf dem Konto liegt
Hier lauert die Falle, in die selbst gut informierte Spieler tappen — und die in fast keinem Ratgeber sauber erklärt wird. Der Gewinn selbst ist steuerfrei, das steht fest. Aber sobald das Geld auf dem Konto liegt und arbeitet, ändert sich das Spiel. Denn was der Gewinn abwirft, ist etwas völlig anderes als der Gewinn selbst, und für diese Erträge kennt das Steuerrecht sehr wohl eine Schublade. Wer eine große Summe gewinnt und sie anlegt, sollte diesen Unterschied verstehen, bevor die erste Abrechnung der Bank ins Haus flattert.
Zinsen, Dividenden und Kursgewinne auf den angelegten Gewinn
Die Trennlinie ist präzise und lässt sich in einem Satz formulieren: Der Gewinn bleibt steuerfrei, die Erträge daraus nicht. Legt jemand seine gewonnenen 100.000 Euro auf ein Tagesgeldkonto, in Aktien oder in Fonds, dann sind die Zinsen, Dividenden und realisierten Kursgewinne, die daraus entstehen, Einkünfte aus Kapitalvermögen im Sinne des § 20 EStG. Und die unterliegen der Abgeltungssteuer von 25 Prozent, zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Das hat mit dem Casino nichts mehr zu tun — es ist die ganz normale Besteuerung von Kapitalerträgen, die jeden Sparer trifft, unabhängig davon, woher das angelegte Kapital stammt.
Der Ursprung des Geldes ist dabei völlig gleichgültig. Ob das Startkapital aus einem Casino-Gewinn, einer Erbschaft, einem Sparbuch oder dem monatlichen Gehalt kommt — sobald es Erträge abwirft, greift dieselbe Logik. Das Finanzamt fragt nicht, wo die 100.000 Euro herkamen; es interessiert sich nur für die Zinsen, die darauf anfallen. Genau deshalb ist die verbreitete Vorstellung „mein Casino-Gewinn ist steuerfrei, also ist auch alles, was ich damit mache, steuerfrei“ ein Trugschluss. Steuerfrei ist die Momentaufnahme des Gewinns, nicht seine wirtschaftliche Zukunft.
In der Praxis läuft das meist geräuschlos ab, weil die Bank die Abgeltungssteuer automatisch einbehält und ans Finanzamt abführt. Der Anleger muss dafür in der Regel nichts weiter tun, sieht auf seiner Abrechnung aber die einbehaltene Steuer. Ein Werkzeug gibt es, um die kleinen Erträge zu schonen: den Sparer-Pauschbetrag von 1.000 Euro pro Person und Jahr (2.000 Euro bei zusammen veranlagten Paaren). Bis zu dieser Höhe bleiben Kapitalerträge steuerfrei, wenn der Anleger seiner Bank einen Freistellungsauftrag erteilt. Wer den vergisst, verschenkt bares Geld — die Bank behält sonst ab dem ersten Euro ein, und man muss sich die zu viel gezahlte Steuer über die Steuererklärung zurückholen.
Ein Zahlenbeispiel macht die Größenordnung greifbar. Wer 100.000 Euro Gewinn zu drei Prozent aufs Tagesgeld legt, kassiert im Jahr 3.000 Euro Zinsen. Davon bleiben mit Freistellungsauftrag die ersten 1.000 Euro steuerfrei; die restlichen 2.000 Euro unterliegen der Abgeltungssteuer von 25 Prozent, macht 500 Euro, zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Unterm Strich fließen also rund 500 Euro ans Finanzamt — nicht wegen des Casino-Gewinns, sondern wegen der Zinsen, die er abwirft. Der Gewinn selbst, die 100.000 Euro, bleibt in dieser Rechnung vollständig unangetastet. Genau diese Zweiteilung übersehen die meisten: Sie fürchten eine Steuer auf den großen Betrag und übersehen die kleine, reale Steuer auf dessen Ertrag.
Wer den Gewinn nicht anlegt, sondern schlicht ausgibt oder auf dem Girokonto liegen lässt, hat mit alldem nichts zu tun. Ohne Ertrag keine Kapitaleinkünfte, ohne Kapitaleinkünfte keine Abgeltungssteuer. Die Steuerpflicht entsteht ausschließlich dort, wo das Geld für den Anleger arbeitet. Das ist keine Empfehlung, den Gewinn ungenutzt zu horten — es ist nur die nüchterne Feststellung, dass die einzige Steuer in diesem gesamten Themenkomplex, die den Privatspieler wirklich erreicht, die ganz gewöhnliche Kapitalertragsteuer ist, die jeden Sparer im Land gleichermaßen trifft.
Muss ich Zinsen auf meinen Casino-Gewinn versteuern?
Ja. Der Gewinn selbst bleibt steuerfrei, aber Zinsen, Dividenden und Kursgewinne aus dem angelegten Geld sind Einkünfte aus Kapitalvermögen nach § 20 EStG und unterliegen der Abgeltungssteuer von 25 Prozent plus Soli. Bis zum Sparer-Pauschbetrag von 1.000 Euro pro Jahr bleibt es mit Freistellungsauftrag steuerfrei.
Gewinne aus dem Ausland und aus Krypto-Casinos
Sobald der Gewinn nicht mehr aus einem deutschen oder EU-Anbieter stammt, wird es unübersichtlicher — nicht zwingend teurer für den deutschen Fiskus, aber komplizierter in der Abwicklung. Drei Konstellationen tauchen dabei regelmäßig auf: der Gewinn im US-Casino, der Gewinn beim Anbieter ohne deutsche oder EU-Lizenz, und der Gewinn in Kryptowährung. Jede folgt einer eigenen Logik, und in keinem der drei Fälle stimmt die naive Annahme „im Ausland gewonnen, also geht es Deutschland nichts an“.
USA und Las Vegas: die 30-%-Quellensteuer
Wer in einem Casino in Las Vegas oder anderswo in den USA einen nennenswerten Gewinn abräumt, lernt eine unangenehme Eigenheit des US-Systems kennen: Die Vereinigten Staaten besteuern Glücksspielgewinne, und zwar direkt an der Quelle. In der Regel behält das Casino auf Gewinne oberhalb bestimmter Schwellen eine Quellensteuer von 30 Prozent ein, bevor überhaupt etwas ausgezahlt wird. Der Spieler bekommt also nicht die volle Summe, sondern den um die Withholding-Steuer gekürzten Betrag plus einen Beleg über die einbehaltene Steuer. Das ist kein deutsches, sondern ein amerikanisches Thema — die USA greifen zu, weil der Gewinn auf ihrem Boden entstanden ist.
Die gute Nachricht: Ein Teil dieser 30 Prozent lässt sich zurückholen. Das Doppelbesteuerungsabkommen zwischen Deutschland und den USA sieht für Glücksspielgewinne von in Deutschland ansässigen Personen eine günstigere Behandlung vor, sodass die einbehaltene Steuer ganz oder teilweise erstattet werden kann. Dafür braucht es allerdings etwas Bürokratie: eine US-Steuernummer (ITIN), die entsprechenden Belege des Casinos und einen Erstattungsantrag beim US-Fiskus. Der Aufwand lohnt sich erst ab spürbaren Summen. In Deutschland selbst bleibt der Gewinn übrigens auch hier steuerfrei — die deutsche Einkommensteuer knüpft nicht an, es geht ausschließlich um die Rückholung der amerikanischen Quellensteuer. Wer diesen Beleg wegwirft, verschenkt möglicherweise einen vierstelligen Betrag.
Ein Detail, das viele Reisende überrascht: Die Quellensteuer greift nicht bei jedem kleinen Gewinn, sondern ab bestimmten Schwellen, die je nach Spielart unterschiedlich sind. Beim Spielautomaten setzt die Meldung und der Einbehalt typischerweise bei größeren Einzeltreffern ein, bei Tischspielen gelten teils andere Regeln. Wichtig für die Rückholung ist, dass der Spieler am selben Tag oder über das Jahr auch Verluste dokumentieren kann — das US-System erlaubt unter bestimmten Voraussetzungen die Gegenrechnung von Spielverlusten, was die tatsächlich zu tragende Last mindert. Ohne Belege bleibt es beim vollen Einbehalt. Wer also mit der Absicht nach Las Vegas reist, ernsthaft zu spielen, sollte sich vor der Reise kurz mit dem Prozedere befassen, statt am Ende auf 30 Prozent zu verzichten, nur weil ein Formular fehlt.
Nicht-EU- und unlizenzierte Anbieter: die Grauzone
Der Gewinn bei einem Anbieter ohne deutsche oder EU-Lizenz ist steuerlich zunächst dieselbe Geschichte wie der legale Gewinn: Er ist als reiner Glücksspielgewinn nicht per se einkommensteuerpflichtig. Nur ist das hier kaum die relevante Frage. Wer bei einem unlizenzierten oder in einem Drittstaat ansässigen Anbieter spielt, hat ganz andere Probleme als die Steuer. Die Auszahlung ist zivilrechtlich oft schwer durchsetzbar — wenn der Anbieter nicht zahlen will, steht der Spieler vor einem Gericht in irgendeinem fernen Rechtsraum ziemlich allein da. Ein „Bonus“ mit undurchschaubaren Bedingungen ist da noch das kleinste Ärgernis; ein Casino ist keine Wohltätigkeitsveranstaltung, und ein unreguliertes erst recht nicht.
Hinzu kommt das Legalitäts- und Beschlagnahmerisiko rund um die Herkunft des Geldes. Wer größere Summen in bar über die Grenze bringt, unterliegt der Anmeldepflicht: Ab 10.000 Euro Barmitteln müssen diese bei der Einreise beim Zoll angemeldet werden, und ein nicht plausibel erklärbarer Ursprung kann zu Nachfragen bis hin zur Sicherstellung führen. Der vermeintliche Vorteil, außerhalb des regulierten deutschen Marktes zu spielen — höhere Auszahlungsquoten, keine Einsatzlimits —, wird durch dieses Bündel an Risiken schnell aufgewogen. Steuerlich spart man nichts, denn der legale Gewinn ist ohnehin steuerfrei; man handelt sich nur zusätzliche Unsicherheit ein.
Ein weiterer Punkt betrifft die Nachweisbarkeit gegenüber der eigenen Bank. Geht eine größere Summe von einem unbekannten Zahlungsdienstleister oder einer ausländischen Adresse auf dem Konto ein, greifen die Mechanismen der Geldwäscheprävention. Die Bank ist verpflichtet, auffällige Transaktionen zu prüfen, und kann Nachweise über die Herkunft verlangen. Bei einem legalen, EU-lizenzierten Anbieter ist dieser Nachweis mit dem Auszahlungsbeleg schnell erbracht; bei einem obskuren Anbieter aus einem Drittstaat ohne nachvollziehbare Papierspur wird es unangenehm. Im schlimmsten Fall friert die Bank die Gutschrift vorübergehend ein, bis die Herkunft geklärt ist. Auch das ist keine Steuerfrage, aber es ist die Art von praktischem Ärger, die den scheinbaren Reiz des unregulierten Spiels zuverlässig verdirbt.
Krypto-Casino-Gewinne: zwei getrennte Vorgänge
Das Krypto-Casino ist der Fall mit der elegantesten Falle, weil hier zwei völlig verschiedene steuerliche Vorgänge zusammenfallen, die man sauber auseinanderhalten muss. Vorgang eins: das Spielen. Gewinnt jemand in einem Casino Bitcoin oder eine andere Kryptowährung, ist dieser Spielgewinn genau wie der Euro-Gewinn ein steuerfreier Glücksspielgewinn — keine Einkunftsart, nicht steuerbar. So weit, so vertraut.
Vorgang zwei ist der, den fast alle übersehen: der spätere Verkauf der gewonnenen Coins. In dem Moment, in dem die Kryptowährung wieder in Euro oder eine andere Währung getauscht wird, handelt es sich um ein privates Veräußerungsgeschäft nach § 23 EStG. Und hier gilt die bekannte Krypto-Logik: Werden die Coins innerhalb eines Jahres nach dem „Erwerb“ — also nach dem Gewinn im Casino — mit Gewinn veräußert, ist dieser Veräußerungsgewinn steuerpflichtig, und zwar zum persönlichen Einkommensteuersatz, nicht zur Abgeltungssteuer. Wird die Einjahres-Haltefrist eingehalten, ist der Verkauf steuerfrei. Es gibt zudem eine Freigrenze von 1.000 Euro pro Jahr (angehoben ab 2024, zuvor lagen 600 Euro), bis zu der solche privaten Veräußerungsgeschäfte steuerfrei bleiben — aber Achtung, es ist eine Freigrenze, kein Freibetrag: Wird sie überschritten, ist der gesamte Gewinn steuerpflichtig, nicht nur der übersteigende Teil.
Praktisch heißt das: Notieren Sie sich den Wert der Coins zum Zeitpunkt des Gewinns. Dieser Wert ist Ihr Anschaffungswert, an dem sich der spätere Veräußerungsgewinn bemisst. Steigt der Bitcoin zwischen Gewinn und Verkauf, ist die Differenz der steuerlich relevante Betrag — und ohne den dokumentierten Ausgangswert wird die Berechnung im Zweifel zu Ihren Ungunsten geschätzt.
Noch kniffliger wird es, wenn die gewonnenen Coins nicht verkauft, sondern innerhalb des Casinos oder anderswo direkt weiter eingesetzt werden. Denn auch das Tauschen einer Kryptowährung in eine andere gilt steuerlich als Veräußerung — der Vorgang löst dieselbe Prüfung nach § 23 EStG aus wie ein Verkauf gegen Euro. Wer seine gewonnenen Bitcoin also in eine andere Coin umschichtet oder für weitere Einsätze verwendet, sollte jede dieser Transaktionen mit Datum und Kurs festhalten. Was nach Krypto-Kleinkram klingt, kann sich bei volatilen Kursen und häufigem Handel zu einer ernsthaften Dokumentationsaufgabe auswachsen. Die Steuerfreiheit des Spielgewinns bleibt davon unberührt; sie betrifft nur den ersten Vorgang, das Gewinnen. Alles, was danach mit den Coins geschieht, folgt den allgemeinen Krypto-Regeln — und die sind, anders als beim Spielgewinn, alles andere als spielerfreundlich.
Wer die Einjahresfrist konsequent einhält und die Coins schlicht ein Jahr liegen lässt, umgeht die ganze Problematik: Nach Ablauf der Haltefrist ist die Veräußerung steuerfrei, gleich wie stark der Kurs gestiegen ist. Für den geduldigen Spieler ist das der einfachste Weg. Wer dagegen die Volatilität nutzen und schnell verkaufen will, muss die Freigrenze im Blick behalten und im Zweifel den persönlichen Steuersatz auf den Gewinn einkalkulieren. Ein Casino-Gewinn in Krypto ist damit steuerlich nie ganz abgeschlossen, solange die Coins nicht in Euro realisiert und die Fristen nicht abgelaufen sind.
Sind Gewinne aus einem Krypto-Casino steuerpflichtig?
Der Spielgewinn selbst ist steuerfrei, genau wie bei Euro. Steuerlich relevant wird erst der spätere Verkauf der gewonnenen Coins: Das ist ein privates Veräußerungsgeschäft nach § 23 EStG. Innerhalb der einjährigen Haltefrist ist der Veräußerungsgewinn zum persönlichen Satz steuerpflichtig, danach steuerfrei. Freigrenze: 1.000 Euro pro Jahr.
Wie werden Casino-Gewinne aus Las Vegas in Deutschland behandelt?
In Deutschland bleiben sie steuerfrei — die deutsche Einkommensteuer knüpft nicht an. In den USA behält das Casino jedoch meist 30 Prozent Quellensteuer ein. Über das Doppelbesteuerungsabkommen lässt sich ein Teil davon zurückholen, wozu eine US-Steuernummer und die Casino-Belege nötig sind. Belege unbedingt aufbewahren.
Die 5,3-%-Steuer — warum sie nicht Ihre Rechnung ist
Kaum ein Steuerthema rund um Online-Casinos wird so konsequent falsch verstanden wie diese Zahl. In unzähligen Foren, Ratgebern und Kommentaren geistert die Behauptung herum, Spieler müssten „5 Prozent“ oder „5,3 Prozent“ auf ihre Gewinne oder Einsätze zahlen. Das ist gleich doppelt falsch: Die Zahl stimmt zwar ungefähr, aber sie betrifft den falschen Adressaten. Diese Steuer ist nicht die Rechnung des Spielers. Sie ist die Rechnung des Anbieters — und der Unterschied ist nicht akademisch, sondern entscheidend für das Verständnis des gesamten Themas.
Die Virtuelle Automatensteuer und das BFH-Urteil vom November 2025
Seit dem 1. Juli 2021, mit dem Inkrafttreten des neuen Glücksspielstaatsvertrags und der begleitenden steuerlichen Regelungen, erhebt der deutsche Fiskus die sogenannte Virtuelle Automatensteuer. Ihre Rechtsgrundlage steht in den §§ 36 bis 38 des Rennwett- und Lotteriegesetzes. Der Satz beträgt 5,3 Prozent — und zwar, das ist der springende Punkt, auf den Spieleinsatz, nicht auf den Gewinn. Besteuert wird jeder Euro, der bei virtuellen Automatenspielen und beim Online-Poker eingesetzt wird. Schuldner dieser Steuer ist ausschließlich der lizenzierte Anbieter, der sie an den Fiskus abführt. Der Spieler taucht in dieser Rechnung überhaupt nicht als Steuerpflichtiger auf.
Die Rechtmäßigkeit dieser Steuer war lange umstritten; Anbieter klagten mit dem Argument, sie sei verfassungswidrig und verstoße gegen EU-Recht, unter anderem weil terrestrische Spielhallen anders — nämlich auf den Bruttospielertrag statt auf den Einsatz — besteuert werden. Diese Frage ist inzwischen höchstrichterlich geklärt. Der Bundesfinanzhof hat mit Urteil vom 4. November 2025 (Az. IX R 27/24) entschieden, dass die Virtuelle Automatensteuer verfassungs- und unionsrechtskonform ist und die Gesetzgebungskompetenz des Bundes bejaht. Damit steht fest: Die 5,3 Prozent bleiben, und sie bleiben Sache des Anbieters.
Interessant an dem Verfahren ist eine Zahl, die die Anbieterseite vortrug und die das Ausmaß des Problems illustriert: Nur rund 20 Prozent des deutschen Online-Glücksspielmarktes seien reguliert, geschätzte 80 Prozent liefen über den Schwarzmarkt. Das erklärt, warum die Debatte um diese Steuer so hitzig geführt wird — die legalen Anbieter fühlen sich gegenüber der unregulierten Konkurrenz benachteiligt, die die Steuer schlicht nicht zahlt.
Und hier kommt der Spieler doch ins Spiel, wenn auch nur durch die Hintertür. Kein Anbieter zahlt 5,3 Prozent seiner Einsätze aus reiner Nächstenliebe. Die Steuer wird eingepreist, und zwar über den einzigen Hebel, den ein Casino dafür hat: die Auszahlungsquote. Wo internationale, unregulierte Spielautomaten oft mit einem RTP von 96 Prozent und mehr werben, liegen die Quoten bei deutschen lizenzierten Angeboten spürbar niedriger, häufig im Bereich von 92 bis 96 Prozent. Diese Differenz ist der Weg, auf dem die Anbietersteuer letztlich beim Spieler landet — nicht als Steuerbescheid, sondern als etwas schlechtere Gewinnchance. Es ist die stillste Steuer überhaupt: Man zahlt sie, ohne sie je zu sehen.
Diese Konstruktion hat eine unbequeme Nebenwirkung, die selten offen ausgesprochen wird: Sie treibt preisbewusste Spieler geradezu in Richtung des unregulierten Marktes, wo die Automaten mangels Steuerlast höhere Quoten bieten können. Der legale Anbieter zahlt seine 5,3 Prozent, gibt sie über den gedrosselten RTP weiter und steht damit im direkten Nachteil gegenüber der Konkurrenz, die sich um Steuer und Lizenz nicht schert. Für den Spieler entsteht so ein trügerischer Anreiz — die vermeintlich bessere Quote im unregulierten Angebot wird mit dem Verlust jedes rechtlichen Schutzes, sicherer Auszahlung und geprüfter Fairness erkauft. Wer die 5,3 Prozent als „zu hoch“ empfindet und deshalb ins Graue abwandert, tauscht ein paar Prozentpunkte RTP gegen ein deutlich größeres Risiko.
Für die eigentliche Steuerfrage des Spielers ändert das alles nichts, und genau das ist die Kernbotschaft dieses Abschnitts. Auf dem eigenen Steuerbescheid taucht die Virtuelle Automatensteuer nie auf. Sie ist keine Position, die man erklären, berechnen oder abführen müsste. Sie ist bereits im Spiel enthalten, bevor der erste Euro eingesetzt wird — verrechnet in einer Quote, die man beim Spielen nicht sieht und nicht beeinflusst. Wer wissen will, ob er selbst eine Steuer auf seinen Gewinn zahlt, findet die Antwort in den vorigen Abschnitten, nicht hier: Die 5,3 Prozent gehören auf die Rechnung des Anbieters, Punkt.
Sind Gewinne aus einem Casino mit EU-Lizenz (Malta) in Deutschland steuerfrei?
Ja. Für den Privatspieler ist der Gewinn steuerfrei, solange der Anbieter in der EU — etwa unter MGA-Lizenz aus Malta — reguliert und steuerpflichtig ist. Die Rechtslage entspricht der beim deutschen Anbieter: keine Einkunftsart, keine Einkommensteuer. Wichtig ist die EU-Ansässigkeit; bei reinen Drittstaat-Anbietern kommen die genannten Risiken hinzu.
Melden, nachweisen, auszahlen — die praktische Seite
Die Theorie ist geklärt, bleibt die Praxis: Was muss ich konkret tun, wenn ich gewonnen habe? Die beruhigende Antwort für den Regelfall lautet — fast nichts. Aber „fast nichts“ ist nicht „gar nichts“, und die kleine Differenz kann im Ernstfall den Unterschied zwischen einem entspannten und einem nervösen Gespräch mit dem Finanzamt ausmachen.
Eine aktive Meldepflicht für den steuerfreien Casino-Gewinn gibt es nicht. Der Privatspieler muss seinen Gewinn nicht in der Steuererklärung angeben, weil es schlicht keine Zeile dafür gibt — nicht steuerbare Einnahmen werden nicht erklärt. Wer also brav versucht, seinen Lotto- oder Casino-Gewinn irgendwo einzutragen, sucht vergeblich. Das ist kein Versäumnis, sondern die logische Folge daraus, dass der Gewinn steuerlich nicht existiert.
Der Nachweis ist die andere Seite derselben Medaille. Zwar muss niemand seinen Gewinn melden, aber im Zweifel muss man erklären können, woher eine plötzliche Vermögensmehrung stammt. Diese Situation entsteht nicht durch eine Casino-Prüfung, sondern meist beiläufig: bei einer Kontoprüfung, einer Nachfrage der Bank im Rahmen der Geldwäscheprävention, einer Betriebsprüfung wegen ganz anderer Einkünfte, oder wenn plötzlich eine größere Investition oder Anschaffung erklärt werden soll. Dann ist derjenige im Vorteil, der die Herkunft sauber belegen kann. Die relevanten Nachweise sind unspektakulär und leicht zu beschaffen: der Auszahlungsbeleg des Casinos, der Kontoauszug mit der eingehenden Gutschrift, gegebenenfalls die Transaktionshistorie des Spielerkontos. Diese Unterlagen aufzuheben kostet nichts und erspart im Ernstfall langwierige Diskussionen.
Bei der Auszahlung selbst gilt: Ein legaler, in Deutschland oder der EU lizenzierter Anbieter zahlt Gewinne nach der üblichen Identitätsprüfung geregelt aus, und dieser Vorgang ist unkritisch. Aufmerksamkeit verdient nur der Grenzverkehr mit Bargeld. Wer Barmittel von 10.000 Euro oder mehr über eine EU-Außengrenze mit sich führt, muss diese beim Zoll anmelden — das gilt für Casino-Gewinne aus Las Vegas ebenso wie für jedes andere Bargeld. Wer diese Pflicht ignoriert, riskiert empfindliche Sanktionen und die Sicherstellung des Geldes, ganz unabhängig davon, dass der Gewinn selbst legal und steuerfrei ist. Innerhalb des bargeldlosen Zahlungsverkehrs — Überweisung vom Casino aufs Konto — spielt diese Schwelle keine Rolle; hier zählt allein die Nachweisbarkeit.
Die im legalen Auszahlungsprozess verlangte Identitätsprüfung nach den Vorgaben zu KYC und AML ist übrigens kein Grund zur Sorge, sondern eher ein Vorteil. Sie erzeugt genau jene lückenlose Dokumentation, die den Herkunftsnachweis später mühelos macht: Wer sich bei einem lizenzierten Anbieter verifiziert und die Auszahlung sauber abgewickelt bekommt, hat automatisch den Beleg, den er im Zweifel braucht. Der scheinbare Aufwand der Verifizierung ist in Wahrheit die Grundlage der eigenen Rechtssicherheit. Umgekehrt fehlt genau diese Papierspur bei anonymen oder unregulierten Angeboten — und mit ihr die einfachste Möglichkeit, dem Finanzamt oder der Bank im Ernstfall eine plausible, belegte Geschichte zu erzählen. So schließt sich der Kreis zum Ausgangspunkt: Die Steuerfreiheit des Gewinns ist die eine Hälfte, die saubere Belegbarkeit seiner Herkunft die andere. Beide zusammen ergeben den entspannten Umgang mit dem eigenen Glück, um den es hier von Anfang an ging.
Muss ich meinen Casino-Gewinn in der Steuererklärung angeben?
Nein. Der reine Glücksspielgewinn eines Privatspielers ist nicht steuerbar und wird deshalb nicht in der Steuererklärung angegeben — es gibt dafür keine Rubrik. Anzugeben sind nur die Folgeerträge, etwa Zinsen auf den angelegten Gewinn. Für den Gewinn selbst genügt es, den Auszahlungsbeleg als Herkunftsnachweis aufzubewahren.
Österreich, Schweiz und ein Wort zur Gewinnhöhe
Der bisherige Befund gilt für Deutschland. In der Nachbarschaft sieht die Rechtslage im Kern ähnlich, aber nicht identisch aus, und weil der Pool entsprechende Fragen enthält, lohnt die kurze Abgrenzung. In Österreich sind Glücksspielgewinne für Privatspieler ebenfalls grundsätzlich einkommensteuerfrei; die Systematik ähnelt der deutschen, mit eigenen Regeln für konzessionierte Anbieter und die Glücksspielabgabe auf Anbieterseite. In der Schweiz sind Gewinne aus in- und ausländischen Online-Spielbanken für Privatpersonen bis zu bestimmten hohen Schwellen steuerfrei gestellt, oberhalb derer eine Besteuerung greifen kann — hier weicht das System spürbarer vom deutschen ab. Wer seinen steuerlichen Wohnsitz in Österreich oder der Schweiz hat, sollte sich auf die dortige Rechtslage stützen; die deutsche Einordnung ist nicht übertragbar.
Bleibt der hartnäckigste aller Mythen, der sich um die Gewinnhöhe rankt. Nein, ein besonders hoher Gewinn wird nicht plötzlich steuerpflichtig. Der Megajackpot, der Rekordtreffer, die einmalige große Zahl — steuerlich alles derselbe nicht steuerbare Glücksspielgewinn wie der kleine Feierabendgewinn. Die Vorstellung, ab einer gewissen Größenordnung schnappe eine Steuerfalle zu, verwechselt zwei Dinge: die steuerfreie Natur des Gewinns und die praktische Aufmerksamkeit, die eine große Summe auf sich zieht. Ein Millionengewinn wirft Fragen zur Herkunft und zur Geldwäscheprävention auf, er wird von Banken registriert und will klug angelegt sein — aber besteuert wird er als Gewinn nicht. Die einzige Steuer, die ein großer Gewinn nach sich zieht, ist die auf das, was er später abwirft. Und die trifft, wie gezeigt, nicht den Gewinn, sondern seine Zinsen.
Lizenz, Regulierung & Steuern im Online-Casino
Inhalt erstellt vom Team «Legale Online Casinos»