Casino mit PostFinance bezahlen — was Deutschland-Spieler 2026 wirklich wissen müssen
 Verfügbar in DE
Wer in Deutschland „online casino mit postfinance bezahlen“ in die Suche tippt, sucht eigentlich nach etwas Einfachem: ein legales Casino, in dem die vertraute gelbe Zahlungsmethode als Auswahlpunkt auftaucht, ein paar Klicks, Geld drin, spielen. Die ernüchternde Nachricht vorweg, damit niemand sich durch achttausend Wörter Hoffnung liest: In einem GGL-lizenzierten Angebot für Spieler mit Wohnsitz in Deutschland gibt es diesen Auswahlpunkt 2026 schlicht nicht. PostFinance ist eine Schweizer Bank, und sie bleibt eine Schweizer Bank, egal wie deutsch die Suchanfrage formuliert ist.
Das ist keine Lücke im Angebot, die nächste Woche geschlossen wird. Es ist eine strukturelle Sache, die mit Wohnsitz, Kontoführung und zwei verschiedenen Rechtsordnungen zu tun hat. Und weil das so ist, macht dieser Ratgeber etwas anderes, als die üblichen Zahlungsmethoden-Seiten es tun: Er erklärt zuerst ehrlich, warum es nicht geht, zeigt dann, wo PostFinance tatsächlich funktioniert (nämlich in konzessionierten Schweizer Casinos, mit exaktem Ablauf), und liefert am Ende die Antwort, auf die es für Deutschland-Spieler wirklich ankommt — welche verfügbaren Methoden denselben Zweck erfüllen, teils schneller und ohne den Umweg über ein Schweizer Konto.
Kurz: Sie bekommen hier keine Fantasieliste von „Top-10 PostFinance-Casinos in Deutschland“, weil eine solche Liste nur aus erfundenen oder illegalen Anbietern bestehen könnte. Sie bekommen die Marktrealität, den Mechanismus und einen brauchbaren Plan B.
Funktioniert PostFinance 2026 in GGL-lizenzierten Casinos in Deutschland?
Die direkte Antwort: Nein. Kein Anbieter auf der Whitelist der Gemeinsamen Glücksspielbehörde der Länder führt PostFinance als Einzahlungs- oder Auszahlungsoption für Spieler mit deutschem Wohnsitz. Wer die Einzahlungsseite eines beliebigen legalen deutschen Anbieters öffnet, findet dort ein sehr berechenbares Set: PayPal, Klarna beziehungsweise Sofort, Trustly, Giropay, Kreditkarte, oft Apple Pay, manchmal paysafecard oder CashtoCode. PostFinance ist in dieser Aufzählung nicht vorhanden — und das ist keine Nachlässigkeit einzelner Betreiber, sondern der Normalfall im gesamten regulierten Markt.
Warum lohnt es sich, das so unmissverständlich hinzuschreiben? Weil die halbe Branche um diese Frage herumredet. Ratgeberseiten, die für den deutschen Suchbegriff ranken, beschreiben genüsslich, wie PostFinance Pay funktioniert, welche Limits gelten, wie die App die Zahlung freigibt — und lassen den entscheidenden Satz weg, dass all das für einen Nutzer in Hamburg oder München praktisch bedeutungslos ist, solange er kein Schweizer Konto besitzt. Diese Auslassung ist kein Zufall. Ein Text, der ehrlich mit „das geht bei Ihnen nicht“ beginnt, verkauft schlechter als einer, der Verfügbarkeit suggeriert.
Der Prüfweg ist dabei für jeden nachvollziehbar und dauert zwei Minuten. Die GGL pflegt eine öffentliche Liste erlaubter Anbieter, und ihr Grundsatz ist so schlicht wie hart: Was nicht auf der Whitelist steht, ist illegal. Sie können dort jeden Anbieter nachschlagen, der Ihnen unterkommt. Sollte irgendeine Seite behaupten, ein „deutsches PostFinance-Casino“ mit gültiger Erlaubnis zu sein, gleichen Sie den Namen mit der Liste ab — und werden ihn dort mit an Sicherheit grenzender Wahrscheinlichkeit nicht als Casino mit dieser Zahlungsmethode finden. Genau dieser Abgleich ist übrigens der praktische Kern der Sache: Die Verfügbarkeit einer Zahlungsoption ist ein grober, aber brauchbarer erster Hinweis darauf, in welchem Rechtsraum ein Anbieter tatsächlich operiert. Wer tiefer einsteigen will, welche Anbieter überhaupt eine gültige deutsche Erlaubnis besitzen, findet in unser aktueller Überblick zu GGL-lizenzierten Anbietern den passenden Ausgangspunkt. Nehmen Sie sich die zwei Minuten, das Suchfeld der Whitelist kurz zu testen — Sie werden schnell sehen, wie schnell sich Spreu vom Weizen trennt und wie wenig „deutsche PostFinance-Casinos“ am Ende übrig bleiben.
Man könnte nun fragen, warum sich diese Klarheit nicht längst herumgesprochen hat. Die Antwort liegt im Geschäftsmodell der meisten Ratgeberseiten: Ein klares Nein verkauft schlechter als ein vages Vielleicht, und ein Vielleicht mit Einzahlungserklärung hält den Nutzer länger auf der Seite. Dieser Text geht den umgekehrten Weg — er verliert lieber ein paar Sekunden Lesezeit, bevor er falsche Hoffnung aufbaut, als hinterher enttäuschtes Vertrauen zu verwalten. Dass dabei Suchmaschinen-Texte, die „PostFinance“ und „Deutschland“ im selben Satz behaupten, besonders gut klicken, ist kein Zufall, sondern ein bekanntes Muster: Je größer die Lücke zwischen Suchbegriff und Realität, desto mehr lässt sich mit einer geschönten Antwort verdienen. Genau deshalb lohnt sich der eigene Abgleich — zwei Minuten Whitelist schlagen zehn Minuten Marketinglectüre.
Ein zweiter Punkt, der oft untergeht: Der Begriff „Online-Casino“ ist in Deutschland juristisch enger gefasst, als die meisten denken. Seit einer Klarstellung der GGL im Mai 2025 gilt, dass klassische Tischspiele wie Roulette, Blackjack und Baccarat als virtuelle Tischspiele auf Länderebene lizenziert werden — und bis dahin hatten nur Schleswig-Holstein und Bayern überhaupt solche Erlaubnisse vergeben, mit einer Handvoll zugelassener Betriebe. Die bundesweit lizenzierten virtuellen Automatenspiele, die viele umgangssprachlich „Online-Casino“ nennen, dürfen diese Bezeichnung offiziell gar nicht tragen. Das klingt nach Haarspalterei, hat aber eine Folge für unser Thema: Der deutsche Markt ist ohnehin klein und streng segmentiert, und in keinem dieser Segmente hat ein Schweizer Zahlungsdienstleister etwas verloren. Dazu kommt die zentrale Überwachung über LUGAS: Jede Einzahlung, egal über welche Methode, wird anbieterübergreifend gegen das Tausend-Euro-Limit geprüft, und jede Sperre läuft über OASIS — zwei Systeme, die nur im deutschen Rechtskreis existieren und die ein ausländischer Zahlungsdienstleister weder bedient noch umgeht.
Kann ich in Deutschland mit PostFinance im Online-Casino bezahlen?
Nein. Kein GGL-lizenzierter Anbieter akzeptiert PostFinance für Spieler mit Wohnsitz in Deutschland, weil ein PostFinance-Vollkonto einen Schweizer Wohnsitz voraussetzt. Angebote, die das behaupten, stehen außerhalb der deutschen Erlaubnis. Für Deutschland-Spieler sind Trustly, PayPal, Giropay oder Klarna die realistischen Wege zum selben Ziel.
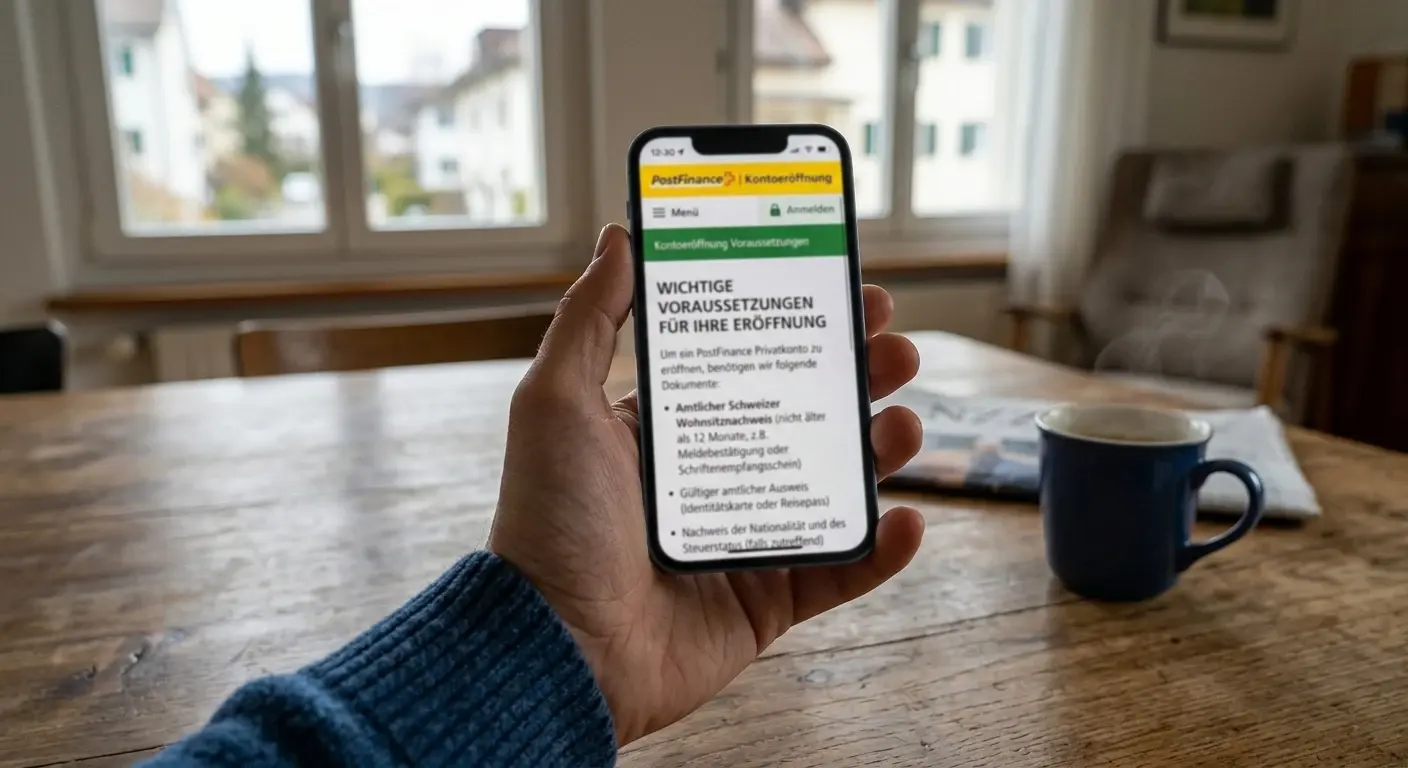
Warum PostFinance faktisch Schweiz bleibt
Um zu verstehen, warum sich hier so schnell nichts ändert, hilft ein Blick auf das, was PostFinance überhaupt ist. PostFinance AG ist die Finanztochter der Schweizerischen Post, hervorgegangen aus dem alten PostCheck-System und seit 2013 als Aktiengesellschaft aufgestellt. Sie zählt Millionen Kundinnen und Kunden — praktisch das komplette Zahlungsrückgrat vieler Schweizer Haushalte. Und wie bei einem gewöhnlichen Bankkonto setzt die Eröffnung eines vollwertigen PostFinance-Kontos einen Wohnsitz in der Schweiz voraus. Ohne dieses Konto gibt es keine PostFinance Card, kein E-Finance-Login und keine PostFinance-Pay-App, die eine Zahlung freigeben könnte. Selbst das Jugendkonto oder das Sparen-Produkt der PostFinance ändert daran nichts — sie sind an das Hauptkonto und damit an den Wohnsitz gebunden, und ohne Hauptkonto bleibt der QR der Pay-App leer.
Damit ist der Fall im Grunde erzählt. Eine Zahlungsmethode kann nur dort als Casino-Option erscheinen, wo die Nutzer sie auch besitzen. Ein deutscher Anbieter, der PostFinance einbinden würde, richtete eine Bezahlmöglichkeit für eine Kundschaft ein, die es in seinem Markt kaum gibt. Kein Zahlungsdienstleister und kein Casino baut Infrastruktur für einen Anwendungsfall, der de facto leer ist. Das gilt umso mehr, weil jede neue Zahlungsmethode nicht nur einen Button braucht, sondern eine Kette aus Verträgen, Tests, LUGAS-Meldungen und OASIS-Anbindung — Aufwand, der sich nur lohnt, wenn täglich tausende Transaktionen darüber laufen.
Dazu kommt die rechtliche Doppelmauer, und die ist der eigentlich interessante Teil. Deutschland und die Schweiz sind zwei getrennte Glücksspiel-Rechtskreise, die sich gegenseitig nicht anerkennen. In Deutschland reguliert der Glücksspielstaatsvertrag 2021 über die GGL, wer legal anbieten darf; Anbieter brauchen eine deutsche Erlaubnis, halten sich an das zentrale Sperrsystem OASIS, an die Einzahlungsüberwachung LUGAS und an das monatliche Einzahlungslimit. In der Schweiz gilt das Geldspielgesetz, überwacht von der Eidgenössischen Spielbankenkommission (ESBK) für die Casinos und ergänzt durch die interkantonale Gespa; Online-Spiele dürfen dort nur konzessionierte Schweizer Spielbanken anbieten, und ausländische Angebote werden über eine Sperrliste blockiert, die inzwischen in die Tausende Domains geht.
Zwei Systeme, zwei Aufsichtsbehörden, zwei Sperrlisten — und ein Zahlungsdienstleister, der genau in einem davon zu Hause ist. Ein Schweizer konzessioniertes Casino darf PostFinance anbieten, weil seine Spieler Schweizer sind und PostFinance-Konten haben. Ein deutsches lizenziertes Casino tut es nicht, weil beides fehlt: die Kundschaft mit dem Konto und jeder regulatorische Anreiz, eine grenzüberschreitende Bankschnittstelle für ein leeres Segment zu bauen. Wer als deutscher Spieler trotzdem bei einem Schweizer Anbieter landet, spielt aus Schweizer Sicht bei einem für ihn zugelassenen Haus, aus deutscher Sicht aber außerhalb des hiesigen Erlaubnisrahmens — eine Grauzone, die weiter unten noch ihren eigenen Abschnitt bekommt.
Dabei ist die Wohnsitzfrage keine Formalie am Rande. Die Kontoeröffnung bei PostFinance verlangt einen Identitäts- und Wohnsitznachweis in der Schweiz, und ohne dieses Konto existiert schlicht kein Auslöser für eine PostFinance-Zahlung — weder Kartennummer noch E-Finance-Zugang noch App-Freigabe. Selbst wer als Grenzgänger ein Schweizer Konto besitzt und in Deutschland wohnt, fällt unter die deutsche Lizenzlogik: Maßgeblich ist der Aufenthaltsort beim Spiel, nicht die Bankbeziehung an sich. Die GGL und ihre Überwachungssysteme stellen genau darauf ab. Kurz gesagt, die Zahlungsmethode folgt dem Konto, das Konto dem Wohnsitz, und der Wohnsitz dem Rechtsraum.
Hinzu kommt ein kühler betriebswirtschaftlicher Gedanke. Ein Zahlungsanbieter rechnet in Transaktionsvolumen, nicht in Markenbekanntheit über Grenzen hinweg. Eine Schweizer Bank baut ihre Casino-Schnittstelle für die zehn konzessionierten Häuser im eigenen Land, nicht für einen deutschen Markt, in dem praktisch niemand ihr Konto besitzt. Umgekehrt verhandelt ein deutsches Casino seine Kassa nach denselben Regeln: PayPal deckt die E-Wallet-Nutzer ab, Trustly und Giropay die Direktbank-Fraktion, paysafecard und CashtoCode die Barzahler — das ist eine Abdeckung von neunzig Prozent der Nachfrage. PostFinance fiele in die restlichen ein oder zwei Prozent und würde Implementierungs-, Prüf- und Supportkosten verursachen, ohne nennenswertes Volumen zu bringen. Diese Rechnung erklärt, warum die Methode nicht „bald“ kommt, sondern strukturell nicht kommt.
Warum akzeptieren deutsche Casinos kein PostFinance?
Weil ein PostFinance-Konto einen Schweizer Wohnsitz voraussetzt und deutsche Spieler es daher kaum besitzen. Deutschland und die Schweiz sind zudem getrennte Glücksspiel-Rechtskreise mit eigenen Behörden — GGL hier, ESBK dort. Ein GGL-lizenzierter Anbieter hat weder die Kundschaft noch einen regulatorischen Grund, eine Schweizer Bankschnittstelle einzubinden.
Wo PostFinance wirklich funktioniert — fünf Schweizer Casinos im Detail
Damit dieser Ratgeber nicht bei „geht nicht“ stehen bleibt, hier der positive Teil: In der Schweiz ist PostFinance eine völlig normale, weit verbreitete Casino-Zahlung. Wer einen Schweizer Wohnsitz und ein PostFinance-Konto hat — oder schlicht wissen will, wie der Mechanismus aussieht —, findet die Methode bei praktisch jedem konzessionierten Online-Casino. Fünf Häuser stehen im Folgenden stellvertretend, weil sie unterschiedliche Facetten zeigen: das dokumentierteste Beispiel, ein Hauptstadt-Anbieter, ein mehrsprachiger Bergkanton-Auftritt, die größte Gruppe und ein Haus mit einer lehrreichen Vergangenheit.
Ein Hinweis vorab, der keine Randnotiz ist: 2020 kam es bei zwei dieser Anbieter zu einem Systemfehler, bei dem PostFinance-Einzahlungen ins Casino durchgingen, ohne dass der Kontostand entsprechend belastet wurde. Über tausend Kundinnen und Kunden häuften so unbemerkt Spielschulden an, in Einzelfällen im vierstelligen Frankenbereich; der Fehler bestand mehr als einen Monat, bis er am 8. Juni behoben wurde. Die Methode gilt eigentlich als sicher, weil ein PostFinance-Konto nicht überzogen werden kann — genau diese vermeintliche Sicherheit machte den Bug so tückisch. Merken Sie sich die Episode als Fußnote zur Frage, wie „narrensicher“ eine Zahlungsmethode wirklich ist.
| Anbieter | Lizenz | PostFinance-Variante | Min. Einzahlung | Auszahlung | Besonderheit |
|---|---|---|---|---|---|
| Jackpots.ch | ESBK-Konzession (Grand Casino Baden) | PostFinance Pay | CHF 10 | 3–4 Werktage Prüfung | Beste öffentliche Dokumentation |
| 7melons.ch | ESBK-Konzession (Casino Bern) | PostFinance Card | CHF 10 | 3–4 Werktage Prüfung | Hauptstadt-Gruppe |
| Pasino.ch | ESBK-Konzession (Casino Davos) | PostFinance (Bankweg) | CHF 10 | 3–4 Werktage Prüfung | Mehrsprachige Zahlungsseite |
| SwissCasinos.ch | ESBK-Konzession (Swiss Casinos Gruppe) | PostFinance Standard | CHF 10 | 3–4 Werktage Prüfung | Größte Gruppe nach Standorten |
| Casino777.ch | ESBK-Konzession (Grand Casino Luzern) | PostFinance | CHF 10 | 3–4 Werktage Prüfung | Zweiter Betroffener des 2020-Bugs |
Jackpots.ch — das Flaggschiff aus Baden mit der besten PostFinance-Dokumentation
Jackpots.ch ist der Online-Auftritt des Grand Casino Baden, eines der etablierten Häuser im Kanton Aargau, und operiert unter einer Konzession nach dem Schweizer Geldspielgesetz mit ESBK-Aufsicht. Wer sehen will, wie PostFinance in einem Casino sauber dokumentiert aussieht, ist hier richtig: Der Anbieter erklärt Ablauf, Limits, Gebühren und Auszahlungsregeln so klar, dass sich der ganze Mechanismus daran nachzeichnen lässt. Seit Juni 2024 läuft die Methode dort als PostFinance Pay — die App-basierte Nachfolgelösung, die die früheren Wege über PostFinance Card und E-Finance direkt ersetzt hat.
Praktisch sieht das so aus: Mindesteinzahlung zehn Franken, der Betrag ist nach der Freigabe in der App sofort im Spielerkonto, und Jackpots.ch selbst verlangt weder für Ein- noch für Auszahlungen Gebühren. Die berüchtigte Ausnahme lauert bei PostFinance selbst — dazu gleich im Ablauf-Kapitel mehr. Auszahlungen zurück aufs PostFinance-Konto durchlaufen eine Prüfung von drei bis vier Werktagen und sind aus rechtlichen Gründen nur zulässig, wenn Spielerkonto und Bankkonto auf denselben Namen laufen. Das „geschenkte“ Guthaben, das manche Spieler nach dem 2020-Bug für einen Moment auf dem Konto sahen, war am Ende keins — die Frankenschulden mussten später bereinigt werden, und dass es hier ausgerechnet Jackpots.ch traf, macht die ansonsten vorbildliche Transparenz des Hauses fast ironisch.
7melons.ch — Berns Hauptstadt-Casino mit PostFinance Card
7melons.ch gehört zur Casino-Gruppe aus Bern und tritt bewusst etwas bodenständiger auf als das Flaggschiff aus Baden. Auch hier steht eine ESBK-Konzession dahinter, und PostFinance ist über eine eigene Zahlungsseite als Einzahlungsoption geführt — historisch als PostFinance Card, dem klassischen Kartenweg des Schweizer Instituts. Das Spielangebot deckt die übliche Bandbreite ab: Spielautomaten, Tischspiele, Live-Casino mit echten Croupiers.
Für unseren Zweck ist 7melons.ch vor allem ein Beleg dafür, dass PostFinance kein Sonderfall eines einzelnen Anbieters ist, sondern Standard über die Gruppen hinweg. Wer zwei konzessionierte Häuser aus verschiedenen Kantonen öffnet und bei beiden dieselbe Zahlungsmethode findet, versteht schnell, dass hier eine landesweite Normalität abgebildet wird — und nicht eine exotische Funktion, die man mühsam suchen müsste. Genau diese Selbstverständlichkeit fehlt der Methode auf der deutschen Seite der Grenze vollständig.
Pasino.ch — Davos mit mehrsprachiger Post-Finance-Seite
Pasino.ch ist der Online-Ableger des Casino Davos und zeigt eine dritte Variante desselben Prinzips. Der Standort ist kleiner und touristisch geprägt, was sich auch im Auftritt spiegelt: Die Zahlungsseite zu PostFinance liegt mehrsprachig vor, damit sie auch für die internationale Gästeschicht des Bergkantons lesbar bleibt. Die Konzession folgt demselben Schweizer Rahmen unter ESBK-Aufsicht wie bei den größeren Häusern.
Interessant ist Pasino.ch, weil es die Breite der Verfügbarkeit unterstreicht. PostFinance ist nicht nur eine Sache der großen Casino-Konzerne in den Wirtschaftszentren, sondern reicht bis in die kleineren, tourismusgetriebenen Standorte. Für einen Spieler mit Schweizer Konto heißt das: Die Methode begleitet ihn zuverlässig quer durch die konzessionierte Landschaft. Für einen Spieler aus Deutschland heißt es dasselbe wie überall — dass genau diese zuverlässige Breite an der eigenen Wohnsitzgrenze abrupt endet.
SwissCasinos.ch — die größte Gruppe mit PostFinance als Standard
SwissCasinos.ch ist die Online-Plattform der Swiss Casinos Gruppe, die über mehrere stationäre Standorte verfügt und damit zu den flächenmäßig größten Anbietern im Land zählt. Hinter dem Auftritt stehen physische Spielbanken als Anker, und PostFinance ist dort keine Nischenoption, sondern eine der Standard-Bankmethoden neben Karte und Überweisung. Wer die schiere Marktdurchdringung von PostFinance in der Schweiz sehen will, findet sie bei der größten Gruppe am deutlichsten.
Die Größe hat einen praktischen Nebeneffekt, der auch für die Vertrauensfrage zählt: Je etablierter die Gruppe und je enger die Verzahnung mit stationären, streng beaufsichtigten Häusern, desto belastbarer sind in der Regel die Prozesse rund um KYC, Auszahlung und Spielerschutz. Das ersetzt keine eigene Prüfung, aber es zeigt, dass PostFinance hier in einem regulierten, kontrollierten Rahmen läuft — und nicht in irgendeinem grauen Zwischenreich, wie es die dubioseren Suchergebnisse rund um „PostFinance-Code ohne Anmeldung“ suggerieren.
Casino777.ch — Luzern und der zweite Betroffene des 2020-Bugs
Casino777.ch ist der Online-Auftritt des Grand Casino Luzern, ebenfalls ESBK-konzessioniert und mit dem gewohnten Programm aus Spielautomaten, Tischspielen und Live-Bereich. Der Standort Luzern ist stark touristisch geprägt, und die Plattform reiht sich nahtlos in das Bild ein: PostFinance als selbstverständliche Zahlungsoption in einem konzessionierten Schweizer Haus.
Seinen Platz in diesem Ratgeber verdient Casino777.ch aber vor allem durch die gemeinsame Geschichte mit Jackpots.ch. Es war der zweite Anbieter, bei dem 2020 der PostFinance-Systemfehler auftrat — jenes über einen Monat andauernde Problem, bei dem Einzahlungen durchgingen, ohne den Kontostand zu belasten, und mehr als tausend Kunden unbemerkt in die Miesen rutschten. Der Fall ist deshalb lehrreich, weil er zwei Illusionen zugleich zerlegt: dass eine „nicht überziehbare“ Methode automatisch vor Verlusten schützt, und dass technische Reibungslosigkeit dasselbe ist wie Kontrolle über das eigene Ausgabeverhalten. Die Panne wurde bereinigt, die Lehre bleibt.
So zahlen Sie mit PostFinance Pay — Einzahlung und Auszahlung Schritt für Schritt
Dieser Abschnitt richtet sich an alle, die tatsächlich Zugriff auf ein PostFinance-Konto haben, und an die Neugierigen, die den Mechanismus verstehen wollen, um ihn mit den deutschen Alternativen weiter unten vergleichen zu können. Denn wer weiß, wie reibungslos eine direkte Bankfreigabe abläuft, erkennt schneller, welche DE-Methode am nächsten daran heranreicht.
Wichtig zur Einordnung: Seit Juni 2024 ist PostFinance Pay der aktuelle Standard und hat die früheren Einzahlungswege über PostFinance Card und E-Finance abgelöst. Statt Kartennummer und separater Freigabe im Browser läuft heute alles über die App auf dem Smartphone. Das ist bequemer, an einer Stelle aber auch teurer — dazu gleich.
Einzahlung mit PostFinance Pay
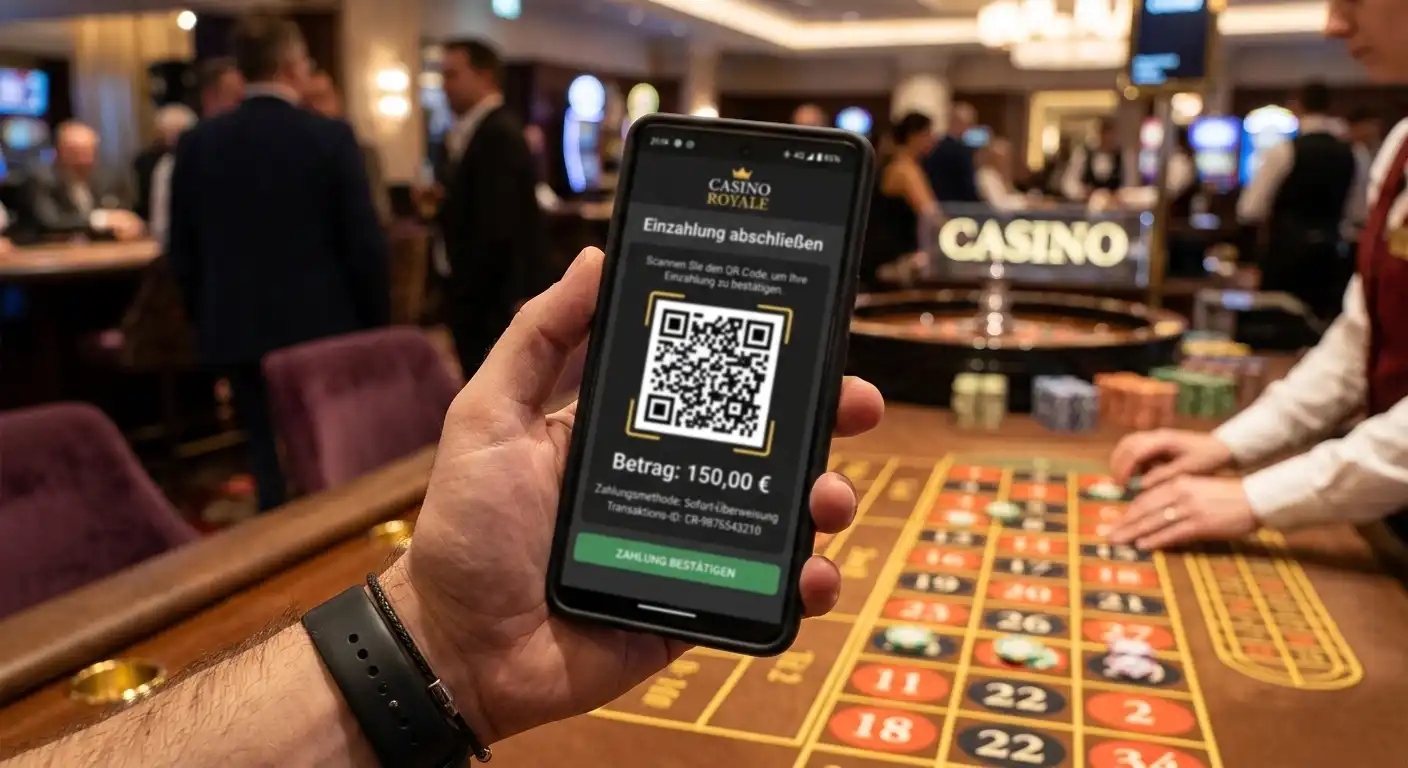
Der Ablauf ist bewusst kurz gehalten, weil er kaum Stolpersteine hat. Im Kassenbereich des Casinos klicken Sie auf Einzahlung, wählen den Betrag — die Untergrenze liegt bei zehn Franken — und tippen auf das Logo „PF Pay“. Daraufhin erscheint ein QR-Code. Diesen scannen Sie mit der PostFinance-Pay-App und geben die Zahlung direkt in der App frei. Fertig. Der Betrag ist praktisch sofort im Spielerkonto, und Sie können ohne Wartezeit loslegen.
Der Sicherheitsgewinn dieser Konstruktion liegt genau in diesem Freigabeschritt: Keine Zahlung geht durch, ohne dass Sie sie aktiv in der App bestätigen. Das schützt vor untergeschobenen Abbuchungen und macht Impulseinzahlungen zumindest einen Tick bewusster — man muss den QR-Code scannen und die Freigabe antippen, statt nur eine gespeicherte Karte durchrauschen zu lassen. Ein kleiner Reibungswiderstand, der im Glücksspiel selten schadet.
Die Umstellung von Card und E-Finance auf Pay hatte übrigens einen praktischen Grund: Karten- und Login-Verfahren waren anfälliger für Phishing und Tippfehler, während der App-QR die Zahlung kryptografisch an das Gerät bindet. Wer früher die PostFinance Card manuell eingetippt hat, erinnert sich vielleicht an die handschriftliche Kartenprüfung bei der ersten Einzahlung — genau dieser Schritt entfällt jetzt, weil die App das Gerät selbst als zweiten Faktor nutzt. Für die Sicherheit des Spielerkontos ist das ein kleiner Gewinn. Für das Portemonnaie, wie gleich zu sehen, nicht immer.
Auszahlung auf das PostFinance-Konto
Der Rückweg ist strenger geregelt als die Einzahlung, und das aus gutem Grund. Eine Auszahlung wird nur auf ein Konto genehmigt, das denselben Namen trägt wie das Spielerkonto — Zahlungen auf fremde Konten, auf Kreditkarten oder auf Dienste wie Revolut sind ausgeschlossen. Diese Namensidentität ist kein Schikane-Detail, sondern gelebte Geldwäscheprävention: Sie stellt sicher, dass Gewinne genau dorthin zurückfließen, woher der Einsatz kam.
Zeitlich sollten Sie Geduld mitbringen. Die Prüfung einer Auszahlung dauert bei den Schweizer Häusern typischerweise drei bis vier Werktage, bevor der Betrag überhaupt auf die Reise geht; danach kommt die normale Banklaufzeit obendrauf. Gebühren erheben die seriösen Anbieter für Auszahlungen keine — jedenfalls nicht auf Casino-Seite. Wer vor der ersten Auszahlung noch keine Identitätsprüfung durchlaufen hat, holt das spätestens jetzt nach; ohne abgeschlossenes KYC bewegt sich kein Franken zurück aufs Konto.
Es lohnt sich, die beiden Transaktionsrichtungen als Paar zu sehen. Bei der Einzahlung gewinnt die App — schnell, bestätigt, sofort spielbereit. Bei der Auszahlung gewinnt die Sorgfaltspflicht des Casinos — genau diese Verzögerung ist der Preis für die Vergewisserung, dass der richtige Mensch den richtigen Betrag auf das richtige, namensgleiche Konto bekommt. Beide Seiten haben ihren Sinn. Und beide sind ein brauchbarer Maßstab, wenn Sie gleich die deutschen Alternativen vergleichen: PayPal mag bei der Auszahlung einen Tick schneller wirken, bankbasierte Wege wie Trustly kommen PostFinance dagegen im Handling am nächsten.
Wie zahle ich mit PostFinance Pay konkret ein — Schritt für Schritt?
Im Casino-Kassenbereich auf Einzahlung klicken, Betrag ab zehn Franken wählen, „PF Pay“ antippen. Es erscheint ein QR-Code, den Sie mit der PostFinance-Pay-App scannen und dort freigeben. Der Betrag ist danach sofort im Spielerkonto verfügbar, und das Casino selbst verlangt für die Einzahlung keine Gebühr.
Wie lange dauert eine Auszahlung auf mein PostFinance-Konto und fallen Gebühren an?
Die Auszahlungsprüfung dauert bei Schweizer Casinos meist drei bis vier Werktage, danach greift die übliche Banklaufzeit. Auf Casino-Seite fallen in der Regel keine Gebühren an. Voraussetzung ist, dass Bank- und Spielerkonto denselben Namen tragen und die Identitätsprüfung abgeschlossen ist — sonst wird nicht ausgezahlt.
Was PostFinance kostet und limitiert — Gebühren, Limits, Tempo
Kommen wir zu der einen Stelle, an der PostFinance eine echte Kostenfalle versteckt, die kaum jemand auf dem Schirm hat. Das Casino selbst nimmt bei den seriösen Häusern keine Gebühren. PostFinance dagegen berechnet seit dem 1. März 2022 satte 3,5 Prozent auf den Einzahlungsbetrag — aber nur dann, wenn als primäre Zahlungsquelle eine PostFinance-Kreditkarte hinterlegt ist. Wer stattdessen direkt vom Konto belastet wird, zahlt diese Abgabe nicht. Der Unterschied klingt technisch, ist aber bares Geld: Bei einer Einzahlung von zweihundert Franken sind das sieben Franken, die je nach Kontoeinstellung anfallen oder eben nicht. Ein Blick in die eigene App-Konfiguration lohnt sich also, bevor man den ersten „gratis“ geglaubten Transfer auslöst.
Bei den Limits gibt es zwei Ebenen. Die Untergrenze ist mit zehn Franken niedrig genug für vorsichtige Einsteiger. Die Obergrenze legt nicht das Casino fest, sondern Ihr persönliches PostFinance-Pay-Limit — also das, was Ihre Bank pro Transaktion oder pro Zeitraum durchlässt. Das ist ein wichtiger Punkt für alle, die über die vielen Suchanfragen nach „1 Euro“, „5 Euro“ oder „10 Euro Einzahlung“ hierhergefunden haben: Nicht das Casino diktiert, ob eine Mini-Einzahlung möglich ist, sondern das Zusammenspiel aus Casino-Mindestbetrag und Banklimit. Bei zehn Franken Untergrenze ist die klassische Ein-Euro-Einzahlung über PostFinance schlicht nicht darstellbar — wer bewusst mit Kleinstbeträgen testen will, ist bei anderen Methoden besser aufgehoben. Auch der umgekehrte Fall ist aufschlussreich: Selbst wer sein Pay-Limit großzügig erhöht hat, bleibt an der Zehn-Franken-Schwelle hängen — der kleine Betrag scheitert nicht am Limit oben, sondern am Sockel unten.
Beim Tempo spielt PostFinance seine Stärke auf der Einzahlungsseite aus: Freigabe in der App, sofort im Spiel. Auf der Auszahlungsseite dagegen bremst die mehrtägige Prüfung, wie im vorigen Kapitel beschrieben. Diese Asymmetrie — schnell rein, langsam raus — teilt PostFinance mit den meisten Bankmethoden und ist kein Makel der Methode allein, sondern Ausdruck der Sorgfaltspflichten, die jedes regulierte Haus bei auszahlenden Transaktionen einhält.
Dass die Einzahlungslimits nicht vom Casino kommen, verdient eine eigene Pointe für die vielen Suchanfragen nach Kleinstbeträgen. Wer „casino mit 1 Euro einzahlen postfinance“ eingibt, hat als mentalen Preis den Mindestbetrag im Blick. Faktisch ist die Untergrenze aber eine Entscheidung des Anbieters — zehn Franken bei PostFinance in der Schweiz — und die persönliche Pay-Limite Ihrer Bank obendrauf. Die Obergrenze setzt also Ihre Bank, die Untergrenze das Casino, und beides gemeinsam erklärt, warum die Ein-Euro-Idee bei dieser Methode nicht trägt. Bei den deutschen Alternativen ist das Bild anders: Dort liegt der Einstieg oft bei fünf oder zehn Euro, und genau diese Schwelle bilden Anbieter wie Giropay oder Trustly ab, nicht eine Schweizer App-Limite.
Die besten Alternativen für Deutschland — was PostFinance funktional ersetzt
Jetzt der Teil, auf den es für die meisten Leser wirklich ankommt. Wenn PostFinance in Deutschland ausfällt, was bildet dann am besten ab, was Sie eigentlich wollten? Die ehrliche Antwort hängt davon ab, was genau Sie an PostFinance schätzten. Ging es um die direkte Bankanbindung ohne separates Wallet, führen andere Wege dorthin als bei jemandem, der die App-Freigabe als Ausgabenbremse mochte. Und das ist kein akademischer Unterschied: Die erste Gruppe denkt in „Kontobewegung mit Verwendungszweck“, die zweite in „bestätigen und vergessen“ — zwei verschiedene Bedürfnisse, die unterschiedliche Alternativen verdienen. Deshalb steht die Vergleichstabelle weiter unten nicht als Dekoration, sondern als Entscheidungshilfe.
Die Denkweise hinter PostFinance ist „direkt vom Bankkonto, ohne Umweg über einen Drittanbieter-Speicher“. Genau das leisten in Deutschland Trustly und Giropay am unmittelbarsten: Beide binden Ihr vorhandenes Bankkonto direkt an, ohne dass Sie ein zusätzliches Guthabenkonto füllen müssten. Trustly ist dabei die modernere Variante mit sehr schnellen Ein- und oft auch Auszahlungen; Giropay setzt auf die vertraute Online-Banking-Maske Ihrer Hausbank. Klarna beziehungsweise Sofort funktioniert ähnlich banknah, ist aber vor allem für Einzahlungen gedacht. Wer die App-Freigabe als Sicherheitsplus mochte, findet sie bei PayPal wieder — technisch ein E-Wallet, praktisch aber die Methode mit der bequemsten Freigabelogik und dem angenehmen Nebeneffekt, dass der Casino-Name nicht direkt auf dem Kontoauszug erscheint. Wer speziell wissen will, wie weit Giropay als deutscher Direktbank-Weg trägt, findet das in der Tiefe bei den Casinos mit Giropay im Detail; für PayPal analog bei Casinos mit PayPal im Detail. Zwei Vertiefungen, die das jeweilige Prinzip ausführlicher zeigen als jede Kurzform es könnte.
Und dann gibt es die Prepaid-Ecke, die für unser Thema besonders relevant ist, weil sie das große Missverständnis rund um „PostFinance-Code ohne Anmeldung“ auflöst. Wer nach einem Code sucht, den man ohne Kontoverknüpfung einlöst, meint in Wahrheit eine Prepaid- oder Voucher-Logik — und dafür gibt es in Deutschland etablierte, legale Wege wie paysafecard oder CashtoCode, bei denen Sie einen Betrag bar oder per Bankzahlung in einen Code verwandeln und diesen dann im Casino einlösen. Das kommt der Idee eines „Codes zum Einlösen“ deutlich näher als irgendein obskures PostFinance-Konstrukt. Wer sich in diese Prepaid-Variante einlesen will, findet die Casinos mit CashtoCode im Detail als passende Vertiefung; für die klassische Bank-zu-Bank-Perspektive lohnt der Blick auf Casinos mit Banküberweisung im Detail. Beide Einordnungen helfen, die richtige Erwartung zu setzen: Prepaid ist anonymer beim Einkauf, bankgebundene Wege sind bei der Auszahlung schneller — dazwischen liegt Ihr persönlicher Kompromiss.
| Methode | Einzahlung | Auszahlung | Gebühren typisch | LUGAS/OASIS-Bindung | Bonusfähig | Nähe zu PostFinance |
|---|---|---|---|---|---|---|
| Trustly | sofort | oft binnen 24 h | keine (Casino-Seite) | ja, voll eingebunden | in der Regel ja | sehr hoch (direkte Bankanbindung) |
| Giropay | sofort | bankabhängig | keine | ja | in der Regel ja | hoch (Online-Banking-Weg) |
| Klarna / Sofort | sofort | meist nicht für Auszahlung | keine | ja | in der Regel ja | hoch (bankintegriert) |
| PayPal | sofort | 24–48 h | keine | ja | oft eingeschränkt | mittel (E-Wallet mit App-Freigabe) |
| paysafecard | sofort | nein (nur Einzahlung) | teils Servicegebühr | ja | häufig ausgeschlossen | mittel (Prepaid statt Bank) |
| CashtoCode | sofort | nein (nur Einzahlung) | anbieterabhängig | ja | häufig ausgeschlossen | mittel (Voucher-Logik) |
Welche Alternative zu PostFinance ist für deutsche Spieler am nächsten dran?
Am nächsten dran sind Trustly und Giropay, weil beide wie PostFinance direkt Ihr Bankkonto anbinden, ohne zusätzliches Guthabenkonto. Trustly punktet mit sehr schnellen Auszahlungen, Giropay mit der vertrauten Banking-Maske. Wer die App-Freigabe als Sicherheitsplus mochte, liegt mit PayPal richtig — technisch ein E-Wallet, aber mit der bequemsten Bestätigungslogik.
Bonus, Mindesteinzahlung und Bonusfähigkeit
Ein hartnäckiger Irrglaube lautet, die Wahl der Zahlungsmethode entscheide über den Bonus. Das ist bei den bankbasierten Wegen fast nie der Fall. Ob eine Einzahlung für einen Willkommensbonus qualifiziert, hängt an den Bonusbedingungen des Anbieters und am regulatorischen Rahmen — nicht daran, ob Sie per Trustly, Giropay oder in der Schweiz per PostFinance eingezahlt haben. Die typische Ausnahme betrifft E-Wallets und Prepaid: PayPal, paysafecard und ähnliche Methoden sind bei Bonusangeboten häufiger ausgeschlossen, weil Betreiber hier Missbrauch fürchten. Bank- und Direktüberweisungswege sind dagegen meist voll bonusfähig.
Für Deutschland kommt eine Deckelung dazu, die über allem schwebt und die Methode völlig ignoriert: das monatliche Einzahlungslimit von tausend Euro, überwacht über LUGAS. Egal wie Sie einzahlen, dieser Deckel gilt anbieterübergreifend. Er ist auch der Grund, warum Sie in legalen deutschen Angeboten keine aggressiven Hochroller-Boni sehen — der Rahmen gibt sie schlicht nicht her. Für die vielen Suchanfragen nach kleinen Einzahlungen von einem, fünf oder zehn Euro heißt das: Diese Beträge sind bei den DE-Methoden problemlos möglich, während PostFinance mit seiner Zehn-Franken-Untergrenze die Ein-Euro-Variante gar nicht erst zulässt. Ein Bonus, der bei zehn Euro Einzahlung gerade mal zehn Euro extra bringt, wirkt im Alltag ohnehin eher wie ein Appetitmacher als wie ein Vorteil — die Umsatzvorgabe frisst den kleinen Extra-Betrag schnell auf, wenn man sie ehrlich gegenrechnet.
Und weil das Wort „Geschenk“ bei Boni gern fällt: Ein Willkommensbonus ist kein Präsent, sondern ein Vertrag mit Umsatzbedingungen. Wer mit einem „Bonus ohne Umsatzbedingungen“ geködert wird, sollte doppelt hinsehen — im regulierten Markt ist so etwas selten, und wo es auftaucht, ist meist der maximale Auszahlungsbetrag oder der Höchsteinsatz so eng gestrickt, dass die vermeintliche Großzügigkeit sich in Luft auflöst. Ein Casino ist keine Wohltätigkeitsveranstaltung; jeder Franken und jeder Euro, den es „verschenkt“, ist einkalkuliert. Die 100%-Einzahlungsboni, die viele als erste Verdopplung suchen, folgen genau derselben Logik: hundert Prozent obendrauf klingen nach Verdoppelung des Einsatzes, bedeuten aber in der Praxis das Doppelte an Umsatzvorgaben, bevor ein Gewinn abhebbar wird.
Ein praktischer Zusammenhang, der oft übersehen wird, ist die Kopplung von Bonus und Einzahlungshöhe. Ein Prozentbonus wirkt bei einer Fünf-Euro-Einzahlung ganz anders als bei zweihundert Euro — im ersten Fall bleibt die Bonussumme symbolisch, im zweiten frisst das LUGAS-Limit den Anteil schnell auf, weil die monatliche Tausend-Euro-Deckelung über allem schwebt. Wer mit Kleinstbeträgen testen will, sollte die Bonusfähigkeit der gewählten Methode gar nicht überbewerten. Viel wichtiger ist, ob der Anbieter die Kleinstbeträge überhaupt zulässt. Genau deshalb ist paysafecard bei Minimalisten beliebt — weniger wegen Bonus, mehr wegen Kontrolle. Wer sich für die Bonuslogik an sich interessiert, findet bei den 100%-Einzahlungsboni eine sachliche Vertiefung, die zeigt, wie sich Bonusprozent, Höchstbetrag und Umsatz als Paket zueinander verhalten. Ein letzter Hinweis zur Einordnung: Die Kopplung von Zahlungsmethode und Bonus ist in der Praxis oft schwächer, als viele Ratgeber suggerieren. Ob eine Einzahlung per Trustly, Giropay oder PayPal einen Willkommensbonus auslöst, hängt fast immer an den Bonusbedingungen des Anbieters und am regulatorischen Rahmen — nicht an der technischen Route des Geldes. Die typische Ausnahme sind E-Wallets und Prepaid, weil Betreiber dort Mehrfachkonten fürchten. Bankgebundene Wege bleiben dagegen meist voll bonusfähig. Wer also PostFinance in Deutschland durch Trustly oder Giropay ersetzt, verliert dabei keine Bonuschance — im Gegenteil, er gewinnt oft sogar Tempo und Auszahlungskomfort.
Ist eine Einzahlung mit PostFinance bonusfähig?
In Schweizer Casinos ist eine PostFinance-Einzahlung als bankbasierte Methode in der Regel voll bonusfähig — Einschränkungen betreffen eher E-Wallets und Prepaid. Entscheidend sind ohnehin die Bonusbedingungen des Anbieters, nicht die Zahlungsart. In Deutschland stellt sich die Frage nicht, weil PostFinance dort nicht verfügbar ist; hier zählen die Regeln der jeweils genutzten Alternative.
Legal erkennen, Fallen meiden — Whitelist, „Code ohne Anmeldung“ und Geld zurück
Der wichtigste Reflex beim Thema Legalität ist der Abgleich mit der Whitelist. Ein legaler deutscher Anbieter trägt sein GGL-Erlaubniszeichen sichtbar auf der Seite und steht in der öffentlichen Liste; fehlt beides, gehört der Anbieter nicht in den regulierten Markt, ganz gleich wie professionell die Oberfläche wirkt. Dasselbe Prinzip gilt spiegelbildlich in der Schweiz über die ESBK-Aufsicht und die Sperrlisten der Behörden. Wer die Verfügbarkeit einer bestimmten Zahlungsoption als Orientierung nutzt, sollte das nur als groben Vorabhinweis verstehen — die harte Prüfung ist immer der Blick in das offizielle Register.
Ein besonders trübes Feld sind die Suchanfragen rund um „PostFinance-Code einlösen ohne Anmeldung“. Dahinter steckt fast immer eine Verwechslung mit Prepaid-Gutscheinen — der Wunsch, ohne Kontoverknüpfung einzuzahlen. Seriöse Wege dafür heißen paysafecard oder CashtoCode und laufen über einen legal erworbenen Code. Alles, was darüber hinaus „PostFinance ohne Anmeldung, ohne Konto, ohne Verifizierung“ verspricht, sollte die Alarmglocken läuten lassen: Entweder es ist schlicht Unsinn, oder es führt zu Anbietern, die genau die Verifizierungspflichten umgehen wollen, die im regulierten Markt Standard sind. Kein legales Casino verzichtet auf KYC. Ein „Gratis-Zugang“ ohne jede Prüfung ist kein Komfortmerkmal, sondern ein Warnsignal. Ein kleiner Test, der erstaunlich viel verrät, ist die Impressumsprobe: Steht dort ein Schweizer Sitz mit ESBK-Referenz, oder überhaupt kein Sitz und keine Lizenzangabe? Im ersten Fall haben Sie ein konzessioniertes Haus vor sich, im zweiten ein Risiko.
Bleibt die Frage nach dem Geld zurück, die viele umtreibt, wenn Verluste schmerzen. Die Vorstellung, man könne Casino-Einzahlungen über die Bank per Chargeback zurückholen, ist für den regulierten Markt weitgehend eine Illusion. Bei einer legalen, freiwilligen Einzahlung in ein lizenziertes Casino liegt eine wirksame Zahlung für eine erbrachte Leistung vor — es gibt keinen Rückbuchungsanspruch, nur weil das Spiel nicht lief wie erhofft. Eine Rückforderung ist realistisch nur bei tatsächlichem Betrug oder technischen Fehlern, wie sie der PostFinance-Bug von 2020 darstellte, und selbst dort war die Bereinigung ein zäher, behördlich begleiteter Prozess. Verlassen Sie sich nicht auf die Bank als Sicherheitsnetz. Der echte Schutz sitzt vor der Einzahlung, nicht danach: Einzahlungslimit setzen, Kopf einschalten, gegebenenfalls OASIS nutzen. Das gilt auch umgekehrt für die Erzählung, man hole „Geld zurück“ über eine MGA-Lizenz: Dass ein Zahlungsdienstleister nur mit lizenzierten Häusern zusammenarbeitet, ist korrekt — und genau deshalb lohnt der Blick auf den Guide zu Casinos mit MGA-Lizenz – der komplette Guide — aber daraus folgt kein Anspruch auf nachträgliche Rückerstattung verlorener Einsätze.
Was bedeutet „PostFinance Code einlösen ohne Anmeldung“ — ist das seriös?
Der Begriff verwechselt PostFinance mit einer Prepaid-Logik. Seriöse Wege, ohne Kontoverknüpfung einzuzahlen, heißen paysafecard oder CashtoCode und laufen über einen legal gekauften Code. Angebote, die PostFinance „ohne Anmeldung, ohne Verifizierung“ versprechen, sind ein Warnsignal — kein legales Casino verzichtet auf die Identitätsprüfung.
Kann ich Geld aus dem Casino über PostFinance zurückfordern?
In aller Regel nein. Eine freiwillige Einzahlung in ein lizenziertes Casino ist eine wirksame Zahlung; ein Chargeback greift nicht, nur weil Verluste entstanden sind. Eine Rückforderung ist nur bei echtem Betrug oder technischen Fehlern realistisch. Der wirksame Schutz liegt vor der Einzahlung — über Limits und Sperrsysteme, nicht über die nachträgliche Bankrückbuchung.
Wie diese Auswahl zustande kommt — Methodik
Dieser Ratgeber beruht nicht auf einer Wunschliste, sondern auf zwei nachprüfbaren Befunden. Erstens der Negativbefund für Deutschland: Eine Stichprobe der Einzahlungsseiten GGL-lizenzierter Anbieter zeigt durchgängig dasselbe Zahlungsset ohne PostFinance, und der Abgleich mit der offiziellen Whitelist bestätigt, dass kein Anbieter diese Methode für DE-Spieler führt. Wo etwas nicht existiert, wird es hier nicht behauptet — auch wenn eine erfundene Top-Liste mehr Klicks brächte.
Zweitens der Positivbeleg für die Schweiz: Die fünf vorgestellten Häuser sind konzessionierte Schweizer Spielbanken unter ESBK-Aufsicht, deren PostFinance-Integration über ihre öffentlichen Zahlungsseiten dokumentiert ist. Die Angaben zu Ablauf, Limits, Gebühren und Auszahlung stammen aus dieser Dokumentation, ergänzt um den öffentlich verhandelten Systemfehler von 2020. Wo Angaben zwischen Anbietern schwanken oder sich nicht eindeutig belegen ließen, steht im Text eine qualitative Formulierung statt einer Scheingenauigkeit. Diese Trennung von „belegt“ und „plausibel, aber unbestätigt“ ist der Kern einer seriösen Einordnung — gerade in einem Feld, in dem gerne mit Zahlen um sich geworfen wird, die niemand prüft. Ergänzend wurde der deutsche Alternativen-Vergleich an der realen Kassa-Abdeckung GGL-lizenzierter Anbieter gespiegelt: Was ein durchschnittlicher Spieler dort tatsächlich vorfindet, war Maßstab für die Einordnung von Tempo und Bonusfähigkeit, nicht irgendein Marketingblatt.
Verantwortungsvoll spielen — LUGAS, OASIS und ein Schlusspunkt
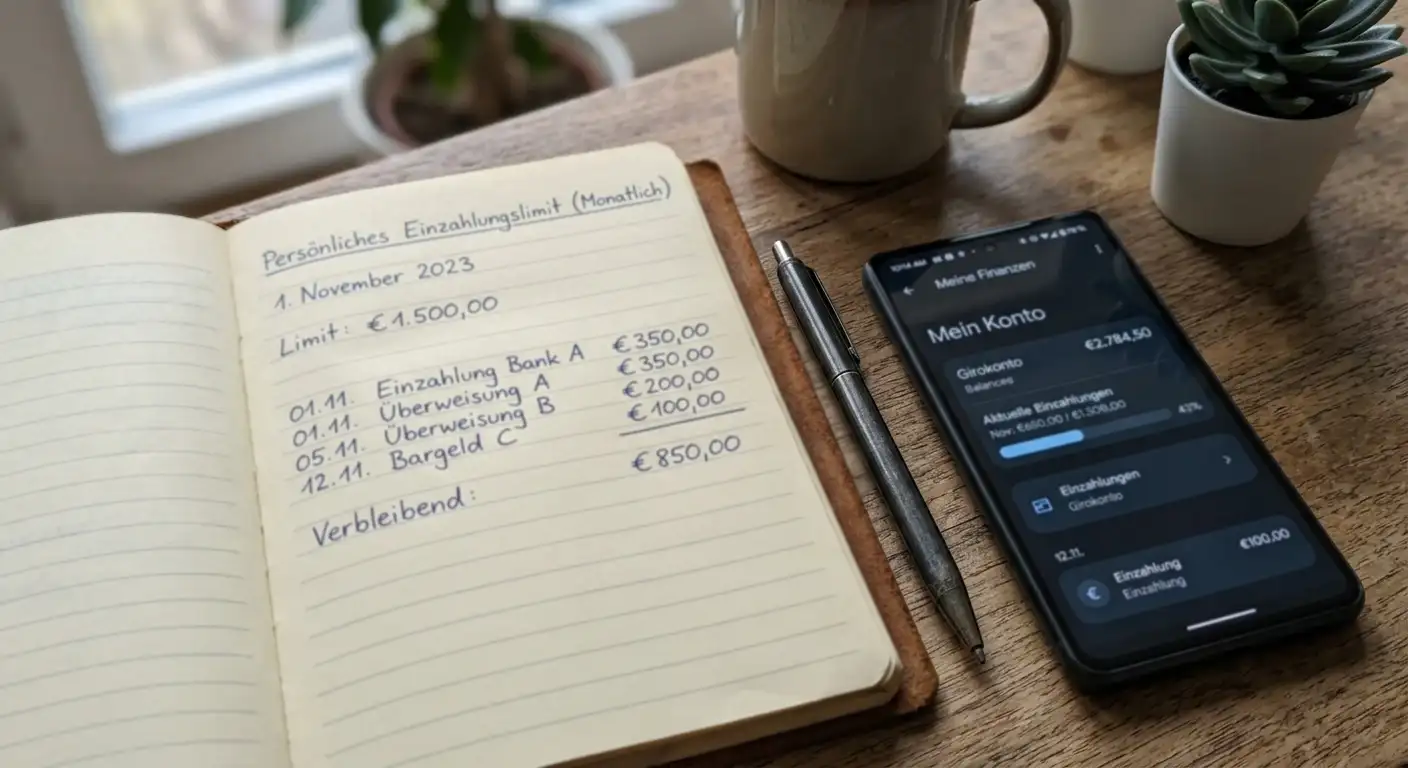
Über allem, was dieser Ratgeber zu Methoden und Anbietern sagt, steht der Rahmen des Spielerschutzes. In Deutschland bündelt LUGAS die Einzahlungsüberwachung anbieterübergreifend und setzt das monatliche Limit von tausend Euro durch — ein Betrag, der über alle Anbieter zusammengerechnet wird, nicht pro Casino neu beginnt; OASIS ermöglicht die Selbst- oder Fremdsperre, die anbieterübergreifend greift und im Ernstfall der wirksamste Notausgang ist. In der Schweiz erfüllen die konzessionierten Häuser vergleichbare Sorgfaltspflichten unter ESBK-Aufsicht, inklusive Sperrmöglichkeiten und Sozialkonzept. Diese Systeme sind kein bürokratisches Beiwerk, sondern der Grund, warum regulierte Anbieter überhaupt eine bessere Wahl sind als der Schwarzmarkt. Wer einmal in der Sperrdatei steht, steht dort für alle lizenzierten Anbieter zugleich — der Schutz wirkt eben nicht nur dort, wo man sich gerade angemeldet hat.
Der Schlusspunkt lässt sich in einem Satz zusammenfassen. PostFinance ist für Spieler mit Wohnsitz in Deutschland kein gangbarer Weg ins Online-Casino, und keine noch so geschickte Suchanfrage ändert daran etwas — wohl aber gibt es mit Trustly, Giropay, Klarna und PayPal Methoden, die dasselbe leisten, teils schneller und ohne Schweizer Konto. Wer die gelbe Bank aus Gewohnheit vermisst, vermisst am Ende eine Bequemlichkeit, keine Notwendigkeit. Und wer klug spielt, setzt sein Limit, bevor er die erste Einzahlung auslöst — nicht, nachdem die Rechnung offen daliegt.
Dabei hilft ein nüchterner Umgang mit der eigenen Kasse mehr als jede Zahlungsmethode. Legen Sie vor der ersten Einzahlung fest, was ein Abend kosten darf, und behandeln Sie diesen Betrag wie ein Kinoticket — bezahlt, erlebt, abgehakt. Wer sein Limit in LUGAS einträgt, gibt sich selbst eine Hürde, die auch nach einem unglücklichen Lauf nicht im Affekt fällt. OASIS als Sperre wirkt, wenn die Hürde allein nicht reicht, und die Angebote der Bundeszentrale für gesundheitliche Aufklärung sowie der Landeskoordinierungsstellen helfen, wenn aus Gewohnheit ein Muster wird. Der beste Schutz ist immer der, den Sie selbst vor der Einzahlung aktivieren.
Zahlungsmethoden & Auszahlung im legalen Casino
Inhalt erstellt vom Team «Legale Online Casinos»