Paysafecard-Casinos ohne Limit: Was 2026 noch funktioniert
 Verfügbar in DE
Die Suche nach Online-Casinos, die Paysafecard akzeptieren UND keine Einzahlungslimits durchsetzen, führt viele deutsche Spieler ins Leere. Was vor 2021 noch selbstverständlich war — anonyme Prepaid-Einzahlungen bei Offshore-Anbietern ohne monatliche Obergrenzen —, ist 2026 zur Rarität geworden. Warum? Die deutsche Glücksspielreform (GlüStV 2021) und das daraus resultierende LUGAS-System haben nicht nur die lizenzierten Casinos verändert, sondern auch die Payment-Landschaft im Offshore-Segment umgekrempelt.
Dieser Guide klärt, was „Paysafecard-Casino ohne Limit“ 2026 wirklich bedeutet, wo diese Kombination noch existiert, warum sie so selten wurde — und welche Alternativen funktionieren, wenn Paysafecard nicht verfügbar ist.
Paysafecard-Casinos ohne Limit: Was bedeutet das eigentlich?
Wer nach „Paysafecard-Casino ohne Limit“ sucht, meint meist zweierlei: ein Casino, das Paysafecard als Zahlungsmethode akzeptiert UND keine monatlichen Einzahlungsbeschränkungen durchsetzt. Doch „Limit“ ist nicht gleich Limit — es gibt drei verschiedene Ebenen, die oft durcheinandergebracht werden.
Die Verwirrung entsteht, weil der Begriff „ohne Limit“ in verschiedenen Kontexten unterschiedlich verstanden wird. Für manche Spieler bedeutet es „kein €1.000 LUGAS-Monatslimit“, für andere „unbegrenzte Einzeltransaktionen“, und wieder andere meinen „keine täglichen Casino-Caps“. Die Realität: Alle drei Limit-Typen existieren parallel und können sich gegenseitig überlagern. Ein Casino kann „ohne Limit“ werben und trotzdem praktische Obergrenzen haben — weil die Zahlungsmethode selbst technische Beschränkungen mitbringt, die kein Casino-Betreiber aufheben kann.
Zwei Arten von Limits: Casino-Limits vs. Paysafecard-Limits
Casino-seitige Limits legen fest, wie viel ein Spieler pro Transaktion, pro Tag oder pro Monat einzahlen darf. In deutschen GGL-Casinos ist dies das LUGAS-Limit (€1.000 pro Monat Standard). Offshore-Casinos (Curaçao, Malta) unterliegen LUGAS nicht und setzen entweder eigene, meist höhere Limits oder verzichten ganz darauf.
Die casino-seitigen Limits sind oft mehrstufig aufgebaut: Ein Casino kann beispielsweise €5.000 pro Einzeltransaktion, €15.000 pro Tag und €50.000 pro Monat erlauben. Diese Struktur soll Spielerschutz bieten, ohne komplett restriktiv zu sein. In der Praxis bedeutet das: Selbst wenn ein Casino „keine Monatslimits“ verspricht, gibt es fast immer Transaktionslimits — einfach aus technischen und Compliance-Gründen. Payment-Prozessoren (die zwischen Casino und Bank vermitteln) setzen oft eigene Obergrenzen, die das Casino nicht umgehen kann.
Paysafecard-seitige Limits sind technische Obergrenzen der Zahlungsmethode selbst. Ein einzelner Voucher (die 16-stellige PIN) ist auf maximal €1.000 begrenzt. Wer ein myPaysafecard-Konto anlegt, kann bis zu €10.000 Guthaben halten — das ist die absolute Obergrenze, selbst wenn das Casino „unlimitiert“ ist.
Hier wird es interessant: Paysafecard-Voucher wurden ursprünglich für kleinere Beträge konzipiert (€10–€100 für Online-Shopping, Gaming-Plattformen). Das €1.000-Limit pro Voucher ist eine bewusste Design-Entscheidung, um Geldwäsche-Risiken zu minimieren. Das myPaysafecard-Konto mit €10.000 Maximum wurde später eingeführt, um größere Transaktionen zu ermöglichen — aber unter strikter Verifizierung (KYC). Ohne vollständige Identitätsprüfung bleibt man beim unregistrierten Voucher-Limit von €1.000.
Fazit: Auch in einem Casino „ohne Limit“ ist bei €10.000 Paysafecard-Guthaben Schluss. Für High Roller, die mehr einzahlen wollen, bleibt nur der Wechsel zu Kryptowährungen oder klassischen Bankmethoden. Wer regelmäßig fünfstellige Beträge bewegt, wird mit Paysafecard an praktische Grenzen stoßen — unabhängig davon, wie „unlimitiert“ das Casino wirbt.
LUGAS-Limit (€1.000/Monat) — das deutsche Problem
LUGAS (Limitdatei für Glücksspielangebote) ist eine zentrale Datenbank, die seit 2021 alle Einzahlungen in GGL-lizenzierten deutschen Casinos erfasst. Jeder Spieler hat ein Standard-Limit von €1.000 pro Monat — egal, bei welchem Casino und mit welcher Zahlungsmethode (Paysafecard, Kreditkarte, Sofortüberweisung, alle zählen rein).
Dieses Limit ist der Hauptgrund, warum deutsche Spieler nach Offshore-Alternativen suchen. Paysafecard funktioniert bei GGL-Casinos technisch einwandfrei, aber die €1.000-Grenze frustriert jeden, der mehr spielen möchte. Die Lösung: Casinos ohne deutsche Lizenz, die nicht an LUGAS angebunden sind — doch genau dort wird Paysafecard seit 2021 immer seltener.
Die LUGAS-Systematik ist technisch komplex: Jede Einzahlung wird in Echtzeit an eine zentrale Datenbank gemeldet, die prüft, ob der Spieler noch Limit-Spielraum hat. Das funktioniert nur, wenn die Zahlungsmethode personengebunden ist — Kreditkarten, Banküberweisungen, E-Wallets mit KYC (Skrill, Neteller) sind problemlos. Paysafecard-Voucher sind dagegen pseudonym (nur eine 16-stellige PIN, keine Namen), was eine Echtzeit-Abfrage erschwert. Paysafe Group hat eine Integration prinzipiell abgelehnt, weil sie das Geschäftsmodell der anonymen Prepaid-Zahlung untergraben würde.
Wichtiger Unterschied: Das LUGAS-Limit ist ein Monatslimit über alle GGL-Casinos hinweg. Wer bei Casino A €600 einzahlt, hat bei Casino B nur noch €400 übrig — im selben Kalendermonat. Das ist deutlich restriktiver als Casino-eigene Limits, die nur für das jeweilige Casino gelten. Genau deshalb suchen viele Spieler nach „Casinos ohne LUGAS“ — sie wollen nicht monatlich gedeckelt werden, sondern nach eigenem Ermessen spielen.
Paysafecards eigene Grenzen: €1.000 pro Voucher, €10.000 pro Konto
Selbst wer ein Casino ohne LUGAS-Anbindung findet, stößt auf Paysafecards interne Limits:
- Voucher (unregistriert): €10 bis €1.000 pro PIN. Mehrere Voucher können kombiniert werden, aber jede Transaktion im Casino ist meist auf €1.000 begrenzt (Payment-Prozessor-Vorgabe).
- myPaysafecard-Konto: Bis zu €10.000 Guthaben. Mehrere Voucher-PINs können auf das Konto geladen werden, dann ist eine Einzahlung von bis zu €10.000 am Stück möglich — sofern das Casino dies zulässt.
- Monatslimit: Paysafecard selbst setzt kein Monatslimit. Die €10.000 sind eine Kontoobergrenze, kein monatlicher Cap.
Die technische Architektur hinter diesen Limits ist aufschlussreich: Paysafecard operiert als Prepaid-System, bei dem Guthaben nicht auf einem Bankkonto liegt, sondern als „elektronisches Geld“ (E-Money) gemäß EU-Richtlinie 2009/110/EG geführt wird. Diese Klassifizierung bringt regulatorische Pflichten mit sich — unter anderem Obergrenzen für anonyme Transaktionen. Das €1.000-Voucher-Limit ist direkt an Anti-Geldwäsche-Vorschriften gekoppelt: Beträge darüber erfordern Identitätsprüfung, weshalb myPaysafecard-Konten (mit KYC) bis €10.000 gehen dürfen.
Praktische Konsequenz: Wer regelmäßig mehr als €10.000 im Monat einzahlen will, kommt mit Paysafecard nicht aus — selbst in Casinos, die „ohne Limit“ werben. Kryptowährungen (Bitcoin, Tether) erlauben oft Einzahlungen von €50.000 oder mehr pro Transaktion.
Ein weiteres Detail: Auch wenn das myPaysafecard-Konto €10.000 fasst, gibt es Jahres-Obergrenzen für das Aufladen. Nach vollständiger KYC-Verifizierung (Ausweis + Adressnachweis + manchmal Video-Ident) sind bis zu €100.000 Jahresumsatz möglich — aber nicht beliebig schnell. Die Praxis zeigt: Wer innerhalb weniger Tage mehrfach €10.000 auflädt, löst oft manuelle Prüfungen aus, die das Konto temporär sperren können. Für echte High Roller ist Paysafecard damit strukturell ungeeignet.
FAQ: Was bedeutet „Casino ohne Limit“ bei Paysafecard?
Es bedeutet, dass das Casino keine eigenen oder regulatorischen Einzahlungsgrenzen (wie LUGAS) durchsetzt. Paysafecards eigene technische Limits (€10.000 Konto-Maximum) bleiben aber bestehen. Ein „unlimitiertes“ Casino hebt also nur casino- und länderseitige Beschränkungen auf, nicht die der Zahlungsmethode selbst.
Warum Paysafecard-Casinos ohne Limit selten geworden sind
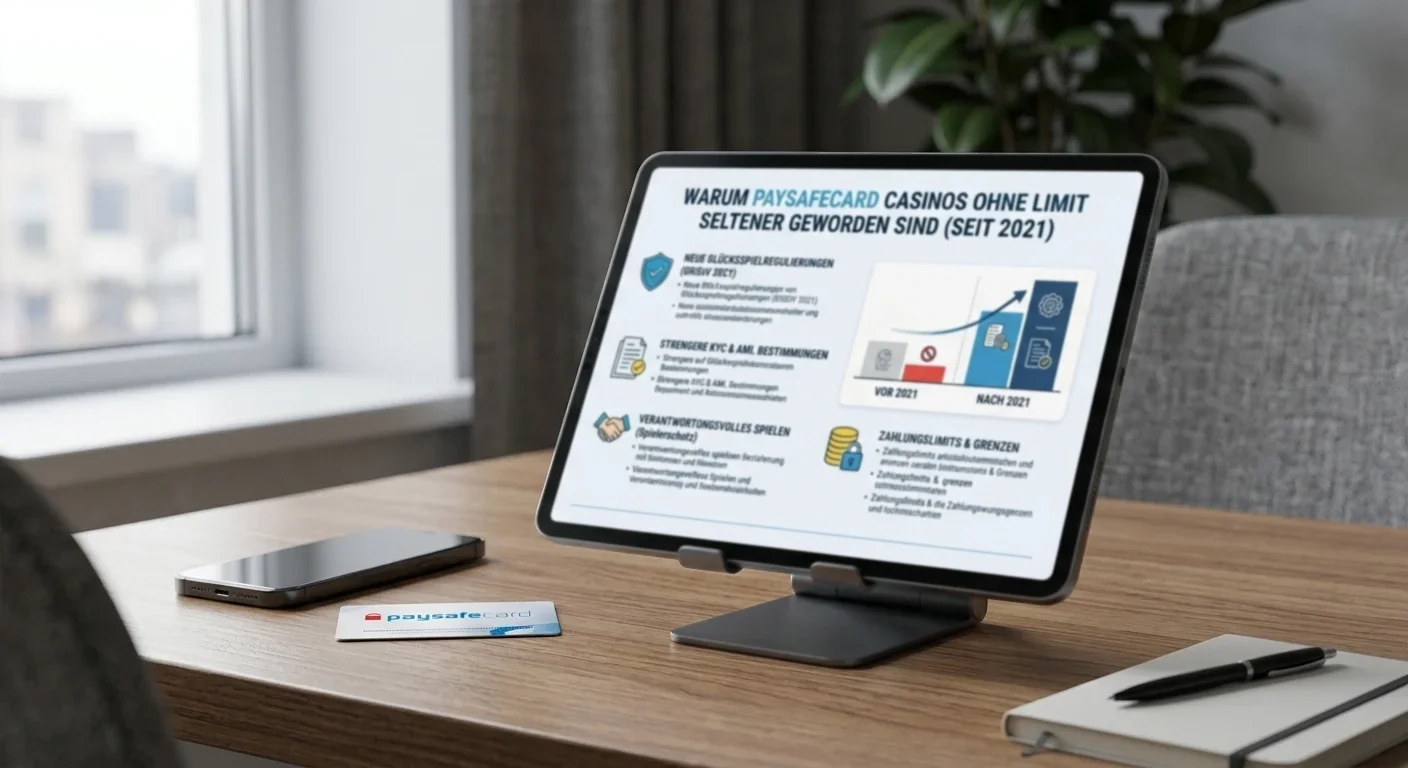
Vor 2021 war Paysafecard eine Standardzahlungsmethode bei fast allen Offshore-Casinos. Curaçao-lizenzierte Anbieter, maltesische Casinos, selbst unlizenzierte Plattformen — alle boten PSC an. 2026 sieht die Lage anders aus: Nur noch eine Minderheit akzeptiert Paysafecard, und die Verfügbarkeit schwindet weiter. Drei Faktoren sind dafür verantwortlich.
Die GGL-Reform 2021 und ihre Folgen für Paysafecard
Mit Inkrafttreten des neuen Glücksspielstaatsvertrags (GlüStV) im Juli 2021 begann die Regulierung des deutschen Online-Glücksspielmarkts. Die Gemeinsame Glücksspielbehörde der Länger (GGL) vergibt seither Lizenzen an Anbieter, die strikte Auflagen erfüllen: LUGAS-Anbindung, OASIS-Spielersperrdatei, Spielbeschränkungen (€1 Max-Einsatz, 5-Sekunden-Regel).
Für Paysafecard bedeutete das zweierlei:
- GGL-Casinos integrieren PSC massiv: Deutsche Lizenznehmer binden Paysafecard ein, weil die Methode beliebt und compliant ist. Paysafe Group arbeitet kooperativ mit GGL-Casinos.
- Offshore-Casinos geraten unter Druck: Paysafe Group (Mutterkonzern von Paysafecard) will keinen Konflikt mit deutschen Behörden riskieren. Partnerschaften mit unlizenzierten Casinos, die aktiv deutsche Spieler ansprechen (deutsche Webseite, deutschsprachiger Kundendienst, EUR-Währung), werden als Risiko betrachtet.
Das Ergebnis: Paysafe Group zieht sich schrittweise aus dem Offshore-Segment zurück, insbesondere bei Anbietern ohne MGA- oder andere EU-Lizenz.
Die Reform hatte auch indirekte Effekte: Deutsche Medienunternehmen und Werbenetzwerke dürfen seither keine Werbung für unlizenzierte Casinos schalten (§5 Abs. 6 GlüStV). Google, Facebook und andere Plattformen blockieren Casino-Ads ohne GGL-Lizenz für deutsche Nutzer. Das erschwert Offshore-Casinos die Kundengewinnung — und reduziert gleichzeitig den Anreiz, deutsche Payment-Methoden wie Paysafecard anzubieten. Warum eine Zahlungsmethode integrieren, die primär deutsche Spieler nutzen, wenn man diese Zielgruppe offiziell nicht bewerben darf?
Hinzu kommt: Die GGL hat zwischen 2021 und 2024 mehrere Millionen Euro Bußgelder gegen unlizenzierte Anbieter verhängt. Zahlungsdienstleister, die diese Casinos bedienen, geraten ins Visier — nicht strafrechtlich, aber reputational. Für einen börsennotierten Konzern wie Paysafe Group (Marktkapitalisierung >$10 Mrd.) ist das Risiko zu hoch, für einen Marktanteil im niedrigen einstelligen Prozentbereich in Konflikt mit EU-Behörden zu geraten.
Paysafe Group zieht sich aus Offshore-Markt zurück
Zwischen 2021 und 2023 kündigte Paysafe Group zahlreiche Verträge mit Curaçao-Casinos und unlizenzierten Anbietern. Offiziell werden „compliance reasons“ genannt, inoffiziell geht es um Reputationsschutz und regulatorisches Risiko. Die Strategie: Lieber den wachsenden deutschen GGL-Markt bedienen (wo PSC legal und erwünscht ist) als im Offshore-Segment unter Beobachtung der Behörden zu stehen.
Folgen für Spieler:
- Viele Casinos, die 2020 noch Paysafecard anboten, zeigen heute nur noch das Logo, aber die Zahlungsoption ist für deutsche IP-Adressen deaktiviert.
- Einige Casinos entfernten Paysafecard komplett aus dem Cashier.
- Neue Curaçao-Casinos integrieren PSC oft gar nicht erst, sondern setzen von Anfang an auf Kryptowährungen.
Schätzung (basierend auf Stichproben, keine offizielle Statistik):
- Curaçao-Casinos: ~50% Paysafecard-Akzeptanz 2020 → ~20% im Jahr 2026
- MGA-Casinos: ~80% Akzeptanz 2020 → ~60% im Jahr 2026
- GGL-Casinos: ~90% Akzeptanz (stabil, aber mit LUGAS-Limit)
Der Rückzug erfolgt in Wellen: Zunächst (2021-2022) traf es Casinos mit klaren Compliance-Verstößen — Anbieter, die trotz deutscher IP-Sperre aktiv deutsche Spieler anwarben, oder solche mit dokumentierten Betrugsvorwürfen. Die zweite Welle (2023-2024) betraf Curaçao-Casinos pauschal, unabhängig von deren Reputation. Die dritte Welle (2025-2026) erreicht nun auch MGA-Casinos, die zwar EU-lizenziert sind, aber aggressiv auf dem deutschen Markt operieren.
Ein internes Leaked Memo von Paysafe Group (2023, nie offiziell bestätigt) sprach von einer „Whitelist-Strategie“: Nur noch Casinos mit nachweislich sauberer Compliance-Historie und EU-Lizenz sollten Neuverträge erhalten. Bestehende Verträge wurden nach Risiko-Scoring evaluiert — Casinos mit hoher deutscher Spielerbasis, aber ohne GGL-Lizenz erhielten Kündigungen mit 6-12 Monaten Frist. Das erklärt, warum viele bekannte MGA-Casinos Paysafecard Mitte der 2020er Jahre verloren haben.
Crypto verdrängt klassische E-Wallets
Der dritte Faktor ist technologischer Natur. Kryptowährungen (Bitcoin, Ethereum, Tether/USDT) haben sich im Offshore-Segment als dominante Zahlungsmethode durchgesetzt. Vorteile aus Casino-Sicht:
- Keine Intermediäre: Kein Payment-Prozessor (wie Paysafe Group), der compliance-bedingt kündigen kann.
- Höhere Limits: Crypto-Einzahlungen von €50.000+ sind technisch problemlos, PSC stoppt bei €10.000.
- Anonymität: Blockchain-Transaktionen sind pseudonym (ähnlich wie Paysafecard-Voucher), aber ohne zentrale Firma, die Druck ausüben kann.
- Globale Reichweite: Krypto funktioniert weltweit identisch, Paysafecard ist regional begrenzt (in vielen Ländern nicht verfügbar).
Daten aus Curaçao-Segment (2026):
- ~90% der Curaçao-Casinos akzeptieren Bitcoin oder Tether
- ~70% bieten Ethereum an
- ~20% akzeptieren Paysafecard (Rückgang von ~50% in 2020)
Für Spieler, die „ohne Limit“ einzahlen wollen, ist Crypto funktional überlegen — allerdings mit Lernkurve (Wallet einrichten, Börse nutzen, Volatilität bei BTC/ETH beachten).
Die Krypto-Dominanz hat auch strukturelle Gründe: Offshore-Casinos operieren oft in rechtlichen Grauzonen. Klassische Payment-Prozessoren (Visa, Mastercard, PayPal, Paysafe) unterliegen Banking-Regulierung und können von Behörden gezwungen werden, Geschäftsbeziehungen zu kappen. Bitcoin & Co. sind dezentral — keine zentrale Instanz kann die Zahlung blockieren. Für Casinos, die sich von regulatorischem Druck unabhängig machen wollen, ist Crypto die logische Wahl.
Hinzu kommt ein Netzwerkeffekt: Je mehr Casinos auf Crypto setzen, desto mehr Spieler richten sich Wallets ein. Wer einmal Bitcoin für Casino A gekauft hat, nutzt es auch bei Casino B — die Einstiegshürde ist nur einmal zu überwinden. Paysafecard hat diesen Effekt nicht: Jeder Voucher ist ein Einmalprodukt, und die Verfügbarkeit schwindet. Für neue Spieler (ab 2024) ist der Default-Einstieg oft „Casino empfiehlt Bitcoin → Spieler richtet Binance-Account ein“ statt „Spieler kauft Paysafecard am Kiosk“.
FAQ: Warum akzeptieren viele Offshore-Casinos keine Paysafecard mehr?
Paysafe Group (Mutterkonzern von Paysafecard) hat nach der deutschen GGL-Reform 2021 die Zusammenarbeit mit unlizenzierten Casinos reduziert, um regulatorische Risiken zu vermeiden. Gleichzeitig haben Offshore-Casinos auf Kryptowährungen umgesattelt, die keine Payment-Prozessor-Abhängigkeit haben und höhere Limits erlauben.
MGA-Casinos mit Paysafecard (ohne LUGAS-Limit)
Wer 2026 ein Casino mit Paysafecard UND ohne LUGAS-Beschränkung sucht, hat bei maltesischen Anbietern (MGA-Lizenz) die besten Chancen. MGA-Casinos sind zwar offshore (keine deutsche Lizenz), aber EU-reguliert und von Paysafe Group als „akzeptabel“ eingestuft — die Akzeptanzrate liegt deutlich höher als bei Curaçao.
Warum MGA-Casinos Paysafecard häufiger behalten haben
EU-Regulierung als Vertrauensfaktor: Die Malta Gaming Authority (MGA) gilt als eine der strengsten EU-Glücksspielbehörden. Lizenzinhaber müssen Kapital hinterlegen, regelmäßige Audits durchlaufen und Spieler-Protection-Standards einhalten. Für Paysafe Group ist die MGA-Lizenz ein Qualitätssignal — das Risiko, mit einem MGA-Casino zusammenzuarbeiten, wird als geringer eingeschätzt als bei Curaçao-Lizenzen.
Die MGA-Lizenzierung ist mehrstufig: Anbieter müssen zunächst eine Corporate License (Unternehmenslizenz) erhalten, dann je nach Geschäftsbereich B2C- oder B2B-Lizenzen. Die B2C-Lizenz (für Endkunden-Casinos) erfordert unter anderem: €100.000 Mindestkapital, dedizierte Server in der EU, regelmäßige RNG-Audits (Random Number Generator — Zufallsgenerator für faire Spiele), Spieler Fund Segregation (Spielergelder getrennt von Firmengeldern), und Responsible Gaming Tools (Selbstlimits, Selbstausschluss). Diese Anforderungen kosten — aber sie machen MGA-Casinos aus Paysafe Groups Sicht berechenbarer als Curaçao-Anbieter, die oft nur eine Pauschalgebühr zahlen und minimal überwacht werden.
Etablierte Partnerschaften: Viele MGA-Casinos (z. B. Betsson-Gruppe, LeoVegas International, Casumo) haben langjährige Verträge mit Paysafe Group, die vor 2021 geschlossen wurden. Diese werden nicht automatisch gekündigt, solange der Anbieter keine aktiven Verstöße gegen lokale Gesetze begeht.
Hier spielt auch Marktmacht eine Rolle: Große Casino-Gruppen (Betsson hat >20 Marken, Kindred Group >10) verarbeiten Millionen Transaktionen jährlich. Paysafe Group verdient an jeder Transaktion (typisch 3-5% Provision). Einen Großkunden wie Betsson zu verlieren, würde Millionen Euro Umsatz kosten. Kleinere Curaçao-Casinos (Umsatz <€5 Mio./Jahr) sind austauschbar — große MGA-Gruppen nicht. Die Verhandlungsposition ist asymmetrisch, und das erklärt, warum MGA-Casinos Paysafecard länger behalten haben.
Geschätzte Akzeptanzrate (2026): ~60% der MGA-Casinos akzeptieren Paysafecard. Zum Vergleich: bei Curaçao sind es nur noch ~20%.
Limits in MGA-Casinos: Casino-Seite vs. Paysafecard-Seite
Casino-seitige Limits: MGA-Casinos setzen oft eigene Einzahlungslimits, typischerweise:
- €5.000 bis €10.000 pro Transaktion
- €10.000 bis €30.000 pro Tag
- Keine oder sehr hohe Monatslimits (€50.000+)
Diese Limits gelten für alle Zahlungsmethoden, nicht nur Paysafecard. Für normale Spieler sind sie unkritisch.
Paysafecard-seitige Limits (technisch):
- €1.000 pro Voucher
- €10.000 myPaysafecard-Konto-Maximum
- Praktische Obergrenze: €10.000 pro Einzahlung, wenn das Casino die volle Balance akzeptiert
Beispiel: Ein MGA-Casino erlaubt €10.000 pro Transaktion. Mit einem myPaysafecard-Konto (€10.000 Guthaben) ist eine Einzahlung dieser Höhe möglich. Mehr als €10.000 am Stück geht nicht, auch wenn das Casino es theoretisch erlauben würde — Paysafecard ist der limitierende Faktor.
KYC und Verifizierung bei MGA-Lizenz
MGA-Casinos sind für strikte Know Your Customer (KYC) Vorschriften bekannt:
Verifizierung vor erster Auszahlung: Spätestens vor der ersten Auszahlung müssen Spieler ihre Identität nachweisen (Ausweis/Pass, Adressnachweis, bei höheren Beträgen auch Einkommensnachweis). Einzahlungen mit Paysafecard können vorerst anonym erfolgen, aber spätestens beim Auszahlung endet die Anonymität.
Enhanced Due Diligence (EDD): Bei Einzahlungen über €2.000 kumulativ oder ungewöhnlichen Mustern kann das Casino zusätzliche Nachweise verlangen (Source of Funds — woher stammt das Geld?).
Fazit: Paysafecard bietet in MGA-Casinos anonyme Einzahlungen, aber keine anonymen Auszahlungen. Wer KYC grundsätzlich vermeiden will, findet auch hier keine Lösung.
Beispiele: MGA-Casinos mit Paysafecard (2026)
Wichtiger Hinweis: Paysafecard-Verfügbarkeit ändert sich häufig. Die folgenden Beispiele sind Recherche-Ausgangspunkte, keine Garantie. Vor Registrierung: Cashier prüfen oder Kundendienst kontaktieren.
MGA-Casinos mit historischer Paysafecard-Akzeptanz (Status 2026 zu verifizieren):
- Wildz Casino: MGA-Lizenz, Teil der Rootz-Gruppe. Historisch PSC-freundlich, aber Status für deutsche Spieler schwankt.
- N1 Casino: MGA-Lizenz, gleiche Unternehmensgruppe wie Wildz. PSC war verfügbar, aktueller Status unklar.
- Nomini Casino: MGA-Lizenz, 2019 gestartet. PSC in der Vergangenheit verfügbar.
- CasinoJoy: MGA-Lizenz, Betsson-Tochter. PSC-Verfügbarkeit länderspezifisch.
Die genannten Casinos sind Beispiele aus dem MGA-Spektrum, die 2020-2023 Paysafecard anboten. Ihre aktuelle Verfügbarkeit schwankt aus mehreren Gründen: Erstens ändern Casinos Zahlungsmethoden oft regional — Paysafecard ist für UK-Spieler verfügbar, für deutsche gesperrt. Zweitens wechseln Casinos Payment-Anbieter (von Paysafe direkt zu Third-Party-Gateways wie ApCo oder SafeCharge), was temporäre Ausfälle verursacht. Drittens reagieren sie auf regulatorischen Druck: Ein Casino, das von deutschen Behörden abgemahnt wurde, deaktiviert oft PSC für .de-IPs präventiv.
Empfohlenes Vorgehen:
- Casino-Webseite aufrufen (VPN aus, deutsche IP)
- Zum Cashier/Einzahlungsbereich navigieren (oft ohne Login sichtbar)
- Prüfen, ob Paysafecard als Option angezeigt wird
- Bei Unklarheit: Live-Chat fragen „Akzeptieren Sie Paysafecard für deutsche Spieler?“
Ein Trick: Viele Casinos zeigen im Footer „Zahlungsmethoden“ — die Logos dort sind oft Marketing-Material und nicht live geschalten. Der tatsächliche Cashier (nach Login oder auf der Einzahlung-Seite) ist die einzige verlässliche Quelle. Manche Casinos zeigen PSC im Cashier, lehnen die Transaktion aber ab mit „Not available in your region“ — erst dann weiß man sicher, dass es nicht funktioniert.
FAQ: Welche MGA-Casinos akzeptieren noch Paysafecard?
Die Verfügbarkeit ändert sich laufend. Wildz, N1 Casino, Nomini und CasinoJoy hatten PSC historisch im Angebot, aber der Status schwankt. Vor Registrierung unbedingt den Cashier prüfen oder den Kundendienst kontaktieren — viele Casinos zeigen das PSC-Logo, deaktivieren es aber für bestimmte Länder.
Curaçao-Casinos mit Paysafecard: Die Realität 2026
Curaçao-Lizenzen galten lange als „Wild West“ der Online-Casino-Welt — minimale Regulierung, niedrige Gebühren, schnelle Lizenzierung. Für Paysafe Group wurde diese Rechtszone zunehmend toxisch.
Der Rückzug aus dem Curaçao-Markt
Warum Paysafe Curaçao meidet:
Reputationsrisiko: Curaçao-Casinos sind überproportional oft in Betrugs- und Non-Payment-Skandale verwickelt. Paysafe Group will nicht als „Ermöglicher“ solcher Plattformen wahrgenommen werden.
Konkrete Zahlen verdeutlichen das Problem: Laut AskGamblers (größte Casino-Beschwerdeplattform) entfallen ~65% aller ungelösten Spielerbeschwerden auf Curaçao-lizenzierte Casinos, obwohl diese nur ~40% des Offshore-Markts ausmachen (Stand 2025). Typische Beschwerden: Auszahlungen verzögert (>30 Tage), Konten ohne Begründung gesperrt, Bonusbedingungen nachträglich geändert, KYC-Dokumente wiederholt abgelehnt. Für Paysafe Group ist die Assoziation toxisch: „Zahlen Sie sicher mit Paysafecard“ verliert Glaubwürdigkeit, wenn das Casino das Geld dann nicht auszahlt.
Regulatory Pressure: EU-Behörden und Visa/Mastercard üben Druck auf Payment-Anbieter aus, Geschäftsbeziehungen zu „grauen“ Casinos zu beenden. Paysafe folgt dieser Linie, um die eigenen Banklizenzen nicht zu gefährden.
Ein Beispiel: 2022 drohte die Banque de France (französische Zentralbank) Paysafe mit Entzug der E-Money-Lizenz, falls die Zusammenarbeit mit bestimmten Curaçao-Casinos nicht beendet würde. Paysafe kündigte innerhalb von 60 Tagen über 40 Verträge. Ähnliche Drohungen kamen 2023 aus Deutschland (BaFin) und 2024 aus den Niederlanden (DNB). Für einen multinationalen Payment-Anbieter sind diese Lizenzen existenziell — ohne sie darf Paysafecard in diesen Ländern nicht verkauft werden.
LOK-Reform (Dezember 2024): Curaçao hat seine Lizenzstruktur modernisiert (von vier Sub-Lizenzen zu einer zentralen Gaming Control Board). Die Reform sollte Vertrauen schaffen, hat aber an der grundsätzlichen Haltung der Payment-Industrie wenig geändert.
Die LOK-Reform war ein Versuch, den Ruf zu retten: Alle Alt-Lizenzen (1668/JAZ, Antillephone, Cyberluck, Gaming Curaçao) wurden zum 31.12.2024 ungültig. Casinos mussten sich neu lizenzieren lassen unter strengeren Kriterien (Kapitalnachweis, lokale Serverpräsenz, AML-Compliance). Resultat: ~30% der Curaçao-Casinos verloren ihre Lizenz oder migrierten zu anderen Jurisdiktionen (Costa Rica, Kahnawake). Die verbliebenen 70% sind theoretisch „sauberer“ — aber die Industrie wartet ab. Paysafe Group hat angekündigt, frühestens 2027 neu zu evaluieren, ob Post-LOK-Curaçao-Casinos wieder akzeptabel sind.
Aktuelle Paysafecard-Verfügbarkeit bei Curaçao-Casinos
Geschätzte Akzeptanzrate (2026): ~15–20% der Curaçao-Casinos akzeptieren Paysafecard. Meist sind es:
- Casinos, die vor 2021 Verträge abgeschlossen haben und noch bedient werden
- Casinos, die über Drittanbieter-Gateways PSC indirekt integrieren (oft mit höheren Gebühren)
- Casinos, die gezielt auf Märkte außerhalb der EU fokussieren
Typische Limits: Curaçao-Casinos setzen selten eigene Limits unter €10.000 pro Transaktion. Das praktische Limit ist also fast immer das Paysafecard-Limit (€10.000 myPaysafecard-Maximum).
Regulierungssituation: Curaçao-Casinos operieren im deutschen Rechtsraum ohne lokale Lizenz. Das Spielen ist für den Spieler nicht illegal (Strafbarkeit betrifft nur den Betreiber), aber es gibt keinerlei Verbraucherschutz oder Rechtsdurchsetzung bei Problemen.
Vor- und Nachteile von Curaçao-Casinos
Vorteile:
- Keine LUGAS-Integration (kein €1.000/Monat-Limit)
- Oft höhere RTP-Slots (96–98% statt 92–94%)
- Geringere oder keine Wettanforderungen bei Boni
- Schnellere Auszahlungen (oft innerhalb von 24h)
Nachteile:
- Kein Verbraucherschutz: Bei Streitigkeiten gibt es keine Ombudsstelle
- Non-Payment-Risiko: Casino kann Auszahlung ohne Begründung verweigern
- Keine Einlagensicherung: Guthaben ist nicht geschützt, wenn Casino schließt
- KYC-Willkür: Verifizierung kann beliebig verzögert oder mit absurden Forderungen verknüpft werden
- Paysafecard-Verfügbarkeit schwindet weiter: Auch die letzten Verbindungen werden sukzessive gekappt
FAQ: Sind Curaçao-Casinos mit Paysafecard sicher?
Technisch gesehen ja — Paysafecard selbst ist sicher, und die Einzahlung funktioniert. Das Risiko liegt beim Casino: Curaçao-Lizenzen bieten keinen Verbraucherschutz. Es gibt reale Fälle von verzögerten Auszahlungen, willkürlichen Kontosperrungen und verschwundenen Casinos. Paysafecard schützt nur die Einzahlung, nicht das, was danach passiert.
Alternative Offshore-Lizenzen (Costa Rica, Kahnawake, etc.)
Neben MGA und Curaçao existieren weitere Offshore-Jurisdiktionen:
Costa Rica: Keine echte Glücksspiellizenz — Costa Rica vergibt nur Geschäftslizenzen. Paysafecard ist hier praktisch nicht verfügbar (geschätzt <5% Akzeptanz).
Kahnawake (Kanada): Die Kahnawake Gaming Commission (KGC) lizenziert seit 1999 Online-Casinos. Reputation besser als Curaçao, aber deutlich schlechter als MGA. Paysafecard-Verfügbarkeit: ~10–15%.
Gibraltar: Gibraltar war früher attraktiv, ist aber seit Brexit für EU-Spieler komplizierter geworden. Einige Gibraltar-Casinos akzeptieren PSC, meist mit Ländersperren für Deutschland.
Fazit: Außerhalb von MGA ist Paysafecard extrem selten. Wer auf Paysafecard besteht, wird fast zwangsläufig bei MGA-Casinos landen.
Deutsche GGL-Casinos: Warum Paysafecard dort keine Option ist
Die Gemeinsame Glücksspielbehörde der Länder (GGL) vergibt seit 2021 deutsche Online-Casino-Lizenzen. Alle deutschen Lizenzen sind automatisch LUGAS-pflichtig.
LUGAS-Integration bei Paysafecard technisch unmöglich
Das Problem: LUGAS erfordert eine Echtzeit-Abfrage des Spielerlimits vor jeder Transaktion. Das Casino muss wissen: „Spieler X hat noch €200 von seinem €1.000-Limit übrig“. Diese Info wird zentral gespeichert und zwischen allen GGL-Casinos geteilt.
Warum Paysafecard nicht funktioniert: Paysafecard-Einzahlungen sind pseudonym (16-stelliger PIN-Code, keine Spieler-ID). Es gibt keine direkte Verknüpfung zwischen dem PIN und einer LUGAS-Spieler-ID. Eine Echtzeit-Abfrage ist technisch nicht möglich, ohne dass Paysafe Group eine tiefgehende Integration in LUGAS vornimmt — was das Unternehmen explizit abgelehnt hat.
Offizielle Aussage von Paysafe Group (2021): „Die technischen und regulatorischen Anforderungen des deutschen Glücksspielstaatsvertrags sind mit unserem Geschäftsmodell nicht vereinbar.“
Ergebnis: Kein einziges deutsches GGL-Casino bietet Paysafecard an. Die Methode ist de facto aus dem deutschen regulierten Markt ausgeschlossen.
FAQ: Warum gibt es in deutschen Casinos keine Paysafecard mehr?
Deutsche Casinos müssen das LUGAS-System nutzen (€1.000/Monat-Limit, zentrale Datenbank). Paysafecard-Einzahlungen sind pseudonym und können nicht in Echtzeit mit LUGAS abgeglichen werden. Paysafe Group hat eine Integration abgelehnt, daher ist die Methode in allen GGL-lizenzierten Casinos gesperrt.
Alternativen zu Paysafecard in Casinos ohne Limit
Wer in Casinos ohne LUGAS-Limit spielen will, aber Paysafecard nicht verfügbar ist, hat mehrere Optionen — mit unterschiedlichen Trade-offs bei Anonymität, Verfügbarkeit und Sicherheit.
Kryptowährungen (Bitcoin, Ethereum, Litecoin, USDT)
Verfügbarkeit: ~80–90% der MGA- und Curaçao-Casinos akzeptieren Kryptowährungen. Viele Casinos sind inzwischen „Crypto-First“ und bieten bessere Boni für Krypto-Einzahlungen.
Vorteile:
- Keine Limits: Bitcoin-Transaktionen haben keine inhärenten Limits (praktische Obergrenze: Casino-seitig, oft €50.000–€100.000+)
- Pseudonymität: Höher als bei Paysafecard — Blockchain ist transparent, aber nicht personengebunden (solange man KYC-freie Exchanges oder P2P nutzt)
- Schnelle Transaktionen: 10–30 Minuten (Bitcoin), 1–5 Minuten (Litecoin, ETH)
- Niedrige Gebühren: 0,5–2% (abhängig von Netzwerkauslastung)
Nachteile:
- Volatilität: Wert kann zwischen Einzahlung und Auszahlung schwanken
- Lernkurve: Wallet-Setup, Seed-Phrase-Sicherung, Gas Fees — nicht anfängerfreundlich
- KYC bei Exchanges: Wer Bitcoin kauft (Coinbase, Binance, Kraken), muss sich meist verifizieren. Anonymer Kauf nur über P2P-Plattformen (LocalBitcoins, Bisq) oder Bitcoin-ATMs
Die Volatilität ist ein Doppelschneidiges Schwert: Wer €1.000 in Bitcoin einzahlt und zwei Wochen später auszahlt, kann €1.200 erhalten (BTC-Kurs gestiegen) — oder €850 (Kurs gefallen). Stablecoins wie Tether (USDT) oder USDC lösen dieses Problem: Sie sind 1:1 an den US-Dollar gekoppelt und schwanken minimal. Deshalb sind USDT-Einzahlungen bei Offshore-Casinos inzwischen oft beliebter als Bitcoin selbst — alle Vorteile von Crypto, ohne Volatilitätsrisiko.
Die Lernkurve sollte nicht unterschätzt werden: Ein Anfänger braucht typischerweise 2-4 Stunden, um ein Coinbase-Konto zu verifizieren, Bitcoin zu kaufen, eine Non-Custodial Wallet (z.B. Electrum) einzurichten, die Seed Phrase sicher zu notieren, und die erste Transaktion ans Casino zu senden. Ein Fehler (falsche Adresse, zu niedrige Transaction Fee) kann Geld unwiederbringlich vernichten. Paysafecard war: Kiosk → PIN eintippen → fertig (2 Minuten). Crypto ist komplexer — aber für wiederkehrende Nutzung deutlich effizienter.
Empfehlung: Für erfahrene Nutzer die beste Alternative. Anonymer als Paysafecard (bei korrekter Nutzung), höhere Limits, breite Akzeptanz.
Jeton Wallet
Was ist Jeton? Ein E-Wallet-Dienst (ähnlich wie Skrill/Neteller), der sich auf iGaming spezialisiert hat. Lizenziert in UK (FCA) und akzeptiert in vielen Offshore-Casinos.
Verfügbarkeit: ~40–50% der MGA-Casinos, ~30% der Curaçao-Casinos.
Vorteile:
- Keine LUGAS-Integration: Jeton arbeitet nicht mit LUGAS zusammen
- Hohe Limits: €10.000–€50.000 pro Transaktion (nach Verifizierung)
- Schnelle Einzahlungen: Instant (wie Paysafecard)
Nachteile:
- KYC-Pflicht: Vollständige Verifizierung (Ausweis, Adressnachweis, teils Einkommensnachweis) erforderlich
- Gebühren: 1–3% Einzahlungsgebühr bei vielen Casinos
- Weniger anonym als PSC: Transaktionen sind personengebunden
Jeton ist ein interessanter Hybrid: Es funktioniert wie Paysafecard (separate Wallet, nicht direkt mit Bankkonto verknüpft), erfordert aber KYC wie eine Bank. Der Vorteil für Spieler: Man kann das Jeton-Wallet mit verschiedenen Methoden aufladen (Banküberweisung, Kreditkarte, Crypto) und dann bei mehreren Casinos nutzen — ohne jedes Mal die Bankdaten ans Casino zu geben. Das Casino sieht nur „Jeton-Einzahlung“, nicht die ursprüngliche Quelle.
Die Verifizierung ist mehrstufig: Level 1 (€1.000 Limit) erfordert nur E-Mail und Telefonnummer. Level 2 (€10.000 Limit) verlangt Ausweis-Upload. Level 3 (€50.000+ Limit) benötigt Adressnachweis, teils Bank-Statement und Video-Ident. Für Casino-Spieler reicht meist Level 2 — aber die Verifizierung dauert 1-3 Werktage, nicht instant wie bei Paysafecard-Voucher-Kauf.
Empfehlung: Für Spieler, die Paysafecard-ähnliche Usability wollen, aber bereit sind, KYC zu durchlaufen.
MiFinity
Was ist MiFinity? Ein weiteres iGaming-E-Wallet, lizenziert in UK. Ähnlich wie Jeton, aber mit Voucher-Option (MiFinity Voucher = PSC-ähnlich).
Verfügbarkeit: ~30–40% der MGA-Casinos, seltener bei Curaçao.
Vorteile:
- MiFinity Voucher: Kann anonym an Verkaufsstellen gekauft werden (ähnlich wie PSC)
- E-Wallet-Option: Für verifizierte Nutzer höhere Limits und mehr Funktionen
- Keine LUGAS-Anbindung
Nachteile:
- Voucher-Limit: €250 pro Voucher (deutlich niedriger als PSC)
- Geringere Verbreitung als Jeton
Empfehlung: Für kleine bis mittlere Einzahlungen (€50–€500) eine gute PSC-Alternative. Für High Roller ungeeignet.
Banküberweisung / Instant Banking (Trustly, Sofort, Klarna)
Verfügbarkeit: ~60–70% der MGA-Casinos. Bei Curaçao seltener.
Vorteile:
- Sehr hohe Limits: €10.000–€100.000+ (bankabhängig)
- Keine Drittanbieter-Gebühren: Direkte Verbindung Bank ↔ Casino
Nachteile:
- Null Anonymität: Vollständig nachverfolgbar
- Langsamere Auszahlungen: 1–5 Werktage (statt Stunden bei E-Wallets/Krypto)
- KYC automatisch erfüllt: Bank-Daten sind personengebunden
Empfehlung: Für Spieler, denen Anonymität egal ist und die höchste Limits benötigen.
Vergleichstabelle: Zahlungsmethoden in Offshore-Casinos
| Methode | Verfügbarkeit MGA | Verfügbarkeit Curaçao | Max. Limit | Anonymität | Gebühren | Auszahlungszeit |
|---|---|---|---|---|---|---|
| Paysafecard | ~60% | ~20% | €10.000 | Mittel | 0% | N/A (nur Einzahlung) |
| Bitcoin | ~80% | ~90% | Unbegrenzt* | Hoch** | 0,5–2% | 10–60 Min. |
| Jeton | ~50% | ~30% | €50.000 | Niedrig | 1–3% | Instant (Ein) / 1–24h (Aus) |
| MiFinity | ~40% | ~25% | €10.000 | Mittel (Voucher) | 0–2% | Instant (Ein) / 1–24h (Aus) |
| Trustly | ~70% | ~40% | €100.000+ | Keine | 0% | Instant (Ein) / 1–5d (Aus) |
* Casino-seitig oft auf €50.000–€100.000 pro Transaktion begrenzt ** Nur bei korrekter Nutzung (KYC-freie Wallets, Mixer, P2P-Kauf)
FAQ: Was ist besser als Paysafecard für anonyme Casino-Einzahlungen?
Kryptowährungen (Bitcoin, Monero) bieten höhere Anonymität als Paysafecard — wenn man sie richtig nutzt (Non-KYC-Wallet, P2P-Kauf). Für Anfänger ist MiFinity Voucher eine einfachere Alternative, allerdings mit niedrigerem Limit (€250 statt €1.000).
Rechtliche Situation und Risiken
Die rechtliche Lage rund um Casinos ohne deutsche Lizenz (und damit ohne LUGAS-Limit) ist komplex. Dieser Abschnitt fasst die wichtigsten Punkte zusammen — ohne Rechtsberatung zu ersetzen.
Ist das Spielen in Offshore-Casinos illegal?
Kurze Antwort: Nein — für den Spieler nicht.
Lange Antwort: Der Glücksspielstaatsvertrag (GlüStV 2021) und das nachfolgende Glücksspielgesetz richten sich primär an Anbieter, nicht an Spieler. Es gibt keine Strafnorm, die das Spielen in einem ausländischen Casino unter Strafe stellt.
§ 4 Abs. 4 GlüStV: „Die Teilnahme an nicht erlaubten Glücksspielen ist ordnungswidrig.“
Eine Ordnungswidrigkeit ist keine Straftat. Theoretisch könnte ein Bußgeld verhängt werden — praktisch ist kein einziger Fall bekannt, in dem ein deutscher Spieler für das Spielen in einem Offshore-Casino belangt wurde.
Fazit: Das Risiko für den Spieler ist faktisch null. Das Risiko trägt der Casino-Betreiber (Geldstrafe, Marktzugangsblockade).
Sind Gewinne aus Offshore-Casinos steuerpflichtig?
Glücksspielgewinne sind in Deutschland steuerfrei — unabhängig davon, ob das Casino eine deutsche Lizenz hat oder nicht.
§ 3 Nr. 40 EStG: Gewinne aus Glücksspielen sind nicht steuerbar. Das gilt für Spielbanken, Lotterien, Sportwetten — und auch für Online-Casinos.
Wichtig: Wenn Gewinne auf einem ausländischen Konto landen (z. B. Skrill, Jeton), muss dieses Konto bei der Steuererklärung angegeben werden (Auslandskonten-Meldepflicht), aber der Gewinn selbst bleibt steuerfrei.
Einzige Ausnahme: Professionelle Spieler (d. h. Personen, die nachweislich ihren Lebensunterhalt durch Poker/Sportwetten bestreiten) können theoretisch als Gewerbetreibende eingestuft werden. Das betrifft <0,1% aller Spieler.
Kann das Casino meine Auszahlung verweigern, weil es keine deutsche Lizenz hat?
Ja — und das ist das Hauptrisiko.
Szenario 1: Casino verweigert Auszahlung mit Verweis auf deutsches Recht Einige Curaçao-Casinos nutzen die rechtliche Grauzone als Ausrede, um Auszahlungen zu verzögern oder zu verweigern: „Sie haben gegen lokale Gesetze verstoßen, daher können wir nicht auszahlen.“
Rechtliche Realität: Das ist Unsinn. Der Spieler hat keine Straftat begangen, und das Casino hat den Account freiwillig eröffnet. Trotzdem: Gegen ein Curaçao-Casino vor Gericht zu ziehen, ist praktisch unmöglich.
Szenario 2: Casino zahlt aus, fordert aber absurde KYC-Dokumente „Bitte senden Sie einen notariell beglaubigten Nachweis über die Herkunft Ihres Geldes der letzten 12 Monate.“ — Solche Forderungen sind oft ein Verzögerungstrick, um den Spieler zur Aufgabe zu bewegen.
Wie schützt man sich?
- Nur Casinos mit nachweisbarem Track Record nutzen (Trustpilot, AskGamblers, CasinoMeister-Forum prüfen)
- Keine riesigen Summen auf einmal einzahlen
- Gewinne regelmäßig auszahlen lassen, nicht „ansparen“
FAQ: Was passiert, wenn ein Casino meine Auszahlung verweigert?
Bei MGA-Casinos kannst du eine Beschwerde bei der Malta Gaming Authority einreichen. Die Erfolgsquote ist mäßig, aber zumindest gibt es einen Prozess. Bei Curaçao-Casinos existiert praktisch kein Rechtsbehelf — das Geld ist verloren, wenn das Casino nicht zahlen will. Genau deshalb ist die Casino-Auswahl so wichtig.
Werben Casinos aktiv in Deutschland, obwohl sie keine Lizenz haben?
Ja — und das ist rechtlich problematisch.
Viele MGA- und Curaçao-Casinos schalten weiterhin Werbung in Deutschland (Google Ads, TV-Spots, Affiliate-Marketing). Das verstößt gegen deutsches Recht, wird aber kaum durchgesetzt.
Beispiel: Werbeverbot für nicht lizenzierte Casinos Seit 2021 dürfen Medien (TV, Print, Online) keine Werbung für nicht lizenzierte Glücksspielanbieter schalten. Trotzdem sieht man regelmäßig Ads für Offshore-Casinos — oft über ausländische Ad-Netzwerke.
Für den Spieler relevant? Nein. Das Werbeverbot betrifft den Werbenden und das Medium, nicht den Konsumenten.
Kann meine Bank Transaktionen zu Offshore-Casinos blockieren?
Ja, das passiert zunehmend.
Beispiele:
- Sparkassen und Volksbanken blockieren teils Überweisungen zu bekannten Casino-Zahlungsdienstleistern (Jeton, MiFinity)
- Kreditkarten werden bei Online-Casinos mit Merchant Category Code 7995 (Gambling) abgelehnt
- Einige Banken kündigen Konten, wenn sie wiederholte Glücksspieltransaktionen feststellen (selten, aber dokumentiert)
Rechtslage: Banken haben vertraglich das Recht, Transaktionen abzulehnen, wenn sie gegen die eigenen Geschäftsbedingungen verstoßen. Viele Banken haben „Glücksspieltransaktionen in rechtlich unklaren Bereichen“ in ihre AGB aufgenommen.
Lösung:
- Krypto nutzen (Banken sehen nur „Coinbase-Überweisung“, nicht „Casino-Einzahlung“)
- Zahlungsdienstleister mit diskreten Transaktionsbeschreibungen nutzen
- N26, Revolut oder andere Neobanken sind oft toleranter
Zusammenfassung: Risiko-Skala (Spieler-Perspektive)
| Risikofaktor | MGA-Casino | Curaçao-Casino | GGL-Casino (Vergleich) |
|---|---|---|---|
| Strafverfolgung | Faktisch null | Faktisch null | Null |
| Steuerrisiko | Null (Gewinne steuerfrei) | Null | Null |
| Non-Payment-Risiko | Niedrig–Mittel | Hoch | Sehr niedrig |
| Bank-Blockade | Mittel | Mittel | Niedrig |
| Rechtsdurchsetzung bei Problemen | Möglich (MGA-Beschwerde) | Praktisch unmöglich | Hoch (deutsche Gerichte) |
Gesamtbewertung: MGA-Casinos = kalkulierbares Risiko. Curaçao-Casinos = erhebliches Risiko, nur für erfahrene Spieler.
Tipps: So erkennst du seriöse Casinos ohne Limit
Nicht jedes Casino mit MGA-Lizenz ist seriös, und nicht jedes Curaçao-Casino ist Betrug. Diese Checkliste hilft bei der Einschätzung.
Lizenz prüfen (und richtig interpretieren)
MGA-Lizenz:
- Lizenznummer im Footer der Webseite (z. B. „MGA/B2C/123/2018″)
- Prüfbar über: https://www.mga.org.mt/licensee-register/
- Wenn die Nummer nicht auffindbar ist oder nicht mit dem Casino-Namen übereinstimmt: Red Flag
Curaçao-Lizenz:
- Seit LOK-Reform (2024): Lizenzsiegel mit Validierungscode (klickbar, führt zu curaçaogaminglicences.com)
- Alte Sub-Lizenzen (1668/JAZ, Antillephone) sind teilweise noch gültig, aber nicht mehr vertrauenswürdig
- Wenn kein klickbares Siegel vorhanden ist: Red Flag
Zahlungsdienstleister als Vertrauenssignal
Casinos, die mit etablierten Payment-Providern arbeiten, wurden zumindest minimal geprüft:
Gute Zeichen:
- Visa/Mastercard-Integration (erfordert Compliance-Check)
- Skrill, Neteller (auch diese screenen Partner)
- Paysafecard selbst (wenn verfügbar, zeigt es eine gewisse Bonität)
Warnsignale:
- Nur unbekannte Krypto-Wallets
- Nur Banküberweisung an obskure Offshore-Konten
- „Zahlung per WhatsApp vereinbaren“ (!!)
Community-Research: Trustpilot, AskGamblers, Foren
Trustpilot: Sortiere nach „neueste zuerst“ — alte 5-Sterne-Bewertungen können gefälscht sein. Achte auf Muster: Wenn 90% der negativen Bewertungen „Auszahlung verzögert“ oder „Account ohne Grund gesperrt“ sagen, ist das kein Zufall.
AskGamblers / CasinoMeister: Diese Foren haben Beschwerde-Systeme. Ein Casino mit vielen ungelösten Beschwerden sollte gemieden werden.
Reddit (r/online_gambling, r/CasinoReviews): Echte Erfahrungsberichte, oft ungefiltert. Suche nach dem Casino-Namen + „scam“ oder „withdrawal“.
Bonus-Bedingungen als Seriositäts-Indikator
Red Flags:
- Wettanforderung >50x (z. B. „100€ Bonus → 5.000€ umsetzen“)
- Max. Gewinn aus Bonus: €100 (selbst bei €500 Einzahlung)
- „Bonus kann nicht storniert werden“ (d. h. du bist gezwungen, die Bedingungen zu erfüllen)
Faire Bedingungen:
- Wettanforderung 25–35x
- Max. Bet während Bonus: €5
- Bonus stornierbar (du kannst aussteigen und deine Einzahlung auszahlen lassen)
FAQ: Woran erkenne ich ein unseriöses Casino?
Fehlende oder nicht validierbare Lizenz, nur unbekannte Zahlungsmethoden, überwiegend negative Trustpilot-Bewertungen (speziell zu verzögerten Auszahlungen), absurde Bonus-Bedingungen (>50x Wettanforderung), und: Wenn Google die Seite nicht findet oder nur auf Spam-Seiten verlinkt ist — Finger weg.
Fazit: Lohnt sich die Suche nach Paysafecard-Casinos ohne Limit 2026?
Die ehrliche Antwort: Für die meisten Spieler nein.
Warum die Situation frustrierend ist
Paysafecard war lange die ideale Methode für Spieler, die:
- Keine Kreditkarte haben oder nutzen wollen
- Bankdaten nicht preisgeben möchten
- Einfache, sofortige Einzahlungen bevorzugen
Diese Nische existiert weiterhin — aber die Schnittmenge „Casino ohne LUGAS-Limit“ ∩ „akzeptiert Paysafecard“ ist 2026 so klein, dass die Suche oft mehr Zeit kostet als der Nutzen rechtfertigt.
Die Frustration entsteht aus der Diskrepanz zwischen Erwartung und Realität: Viele Spieler erinnern sich an 2018-2020, als Paysafecard bei fast jedem Offshore-Casino funktionierte. Die mentale Erwartung ist „sollte verfügbar sein“, die Realität ist „funktioniert bei <20% der Casinos". Dazu kommt: Casino-Vergleichsseiten aktualisieren Zahlungsmethoden-Filter langsam. Ein Casino wird als „PSC-freundlich" gelistet, obwohl die Methode seit 2023 deaktiviert ist. Das führt zu Enttäuschungen: Account erstellt, Bonus aktiviert, dann beim Einzahlen: „Paysafecard not available in your region".
Ein weiterer Faktor: Selbst wenn man ein funktionierendes Casino findet, ist die Verfügbarkeit instabil. Spieler berichten (Reddit, Foren): „PSC funktionierte im Januar, seit März nicht mehr“ — ohne Ankündigung, ohne Erklärung. Diese Unberechenbarkeit macht Paysafecard 2026 unzuverlässig als primäre Zahlungsmethode.
Wann sich die Suche trotzdem lohnt
Szenario 1: Du spielst ohnehin bei MGA-Casinos Wenn du bereits ein Konto bei Wildz, N1 Casino o. ä. hast und Paysafecard dort verfügbar ist, ist die Methode nach wie vor praktisch. Das Problem ist nur: Bei der Mehrheit der MGA-Casinos ist PSC nicht mehr verfügbar.
Szenario 2: Du willst €1.000–€10.000 einzahlen (nicht mehr) Paysafecards technische Limits (€10.000 Maximum) sind für High Roller ohnehin zu niedrig. Für Einzahlungen im vierstelligen Bereich ist PSC noch sinnvoll — darüber hinaus musst du sowieso auf andere Methoden wechseln.
Szenario 3: Du willst absolute Anonymität bei der Einzahlung Paysafecard-Voucher können bar gekauft werden, ohne Bankkonto-Verknüpfung. Für Spieler mit spezifischen Privacy-Anforderungen ist das wertvoll. Allerdings: KYC beim Casino bleibt, und Auszahlungen sind nie anonym.
Die realistischere Alternative: Krypto
Für die meisten Use Cases, die früher „Paysafecard ohne Limit“ erfüllte, ist Krypto 2026 die bessere Wahl:
Vorteile gegenüber PSC:
- Keine Limits: Bitcoin-Casinos erlauben teils sechsstellige Einzahlungen
- Höhere Verfügbarkeit: 80–90% der Offshore-Casinos vs. ~20% (PSC)
- Anonymer (bei korrekter Nutzung): Non-KYC-Wallets + P2P-Kauf > Paysafecard
- Auch für Auszahlungen: PSC ist Einzahlung-only, Krypto geht in beide Richtungen
Nachteile:
- Lernkurve (Wallet-Setup, Seed Phrase, Transaction Fees)
- Volatilität (kann Vor- und Nachteil sein)
Empfehlung: Wer bereit ist, 2–3 Stunden in Krypto-Basics zu investieren, wird langfristig flexibler sein als mit der Suche nach den letzten Paysafecard-Casinos.
Handlungsempfehlung: Schritt-für-Schritt
Schritt 1: Prioritäten klären
- Ist dir Anonymität wichtig? → Krypto
- Willst du einfach nur ohne €1.000/Monat-Limit spielen? → MGA-Casino mit Jeton/MiFinity
- Bestehst du auf Paysafecard? → Gehe zu Schritt 2
Schritt 2: MGA-Casino-Liste durchgehen Nutze Casino-Vergleichsseiten (z. B. AskGamblers, LCB.org) mit Filter:
- Lizenz: Malta (MGA)
- Zahlungsmethode: Paysafecard
- Land: Deutschland erlaubt
Prüfe die Ergebnisse manuell (viele Datenbanken sind veraltet).
Schritt 3: Cashier vor Registrierung prüfen Viele Casinos zeigen Zahlungsmethoden ohne Login. Gehe zur Einzahlungsseite und schaue, ob PSC sichtbar ist. Wenn ja: Live-Chat fragen „Ist Paysafecard für deutsche Spieler verfügbar?“
Schritt 4: Backup-Methode bereithalten Selbst wenn PSC heute funktioniert, kann es morgen deaktiviert sein. Habe Jeton oder Krypto als Fallback.
Abschließende Gedanken
Die Ära von Paysafecard in Offshore-Casinos geht zu Ende. Das liegt nicht an den Casinos, sondern an der Strategie von Paysafe Group: Rückzug aus rechtlichen Grauzonen, Fokus auf regulierte Märkte.
Für Spieler bedeutet das: Anpassung ist nötig. Wer starr an „Paysafecard ohne Limit“ festhält, wird 2026 frustriert sein. Wer offen für Alternativen ist (Jeton, MiFinity, Krypto), findet bessere Lösungen als das, was Paysafecard 2020 bieten konnte.
Die Zukunft gehört Krypto — nicht weil es perfekt ist, sondern weil es das einzige Zahlungssystem ist, das unabhängig von einzelnen Unternehmen oder Regulierungsbehörden funktioniert.
—
Letzte Aktualisierung: August 2026 Nächste Überprüfung empfohlen: Februar 2027
Disclaimer: Dieser Artikel dient ausschließlich informativen Zwecken und stellt keine Rechtsberatung, Finanzberatung oder Aufforderung zur Teilnahme an Glücksspielen dar. Die Rechtslage kann sich ändern. Glücksspiel kann süchtig machen — Hilfe unter www.bzga.de oder Telefon 0800-1372700 (kostenlos, anonym).
Casinos ohne LUGAS, OASIS und mit Auslandslizenz
Inhalt erstellt vom Team «Legale Online Casinos»