Online-Casinos ohne SCHUFA-Auskunft: Was stimmt, was ist Mythos?
 Verfügbar in DE
Die Sorge ist verbreitet: Schadet Casino-Spiel der Bonität? Fragt der Anbieter die SCHUFA ab, bevor man einzahlt? Landet jeder Einsatz in der Kreditakte? Die Antwort fällt deutlicher aus, als die meisten Suchenden vermuten. Weder GGL-lizenzierte deutsche Casinos noch Offshore-Anbieter aus Curaçao oder Malta prüfen routinemäßig die Kreditwürdigkeit ihrer Spieler. Normales Casino-Spiel — Einzahlungen unter 1.000 Euro im Monat, keine Kreditnutzung — erzeugt keinen SCHUFA-Eintrag und beeinflusst den Score nicht.
Trotzdem hält sich der Mythos hartnäckig. Ein Grund: Die Verwechslung von OASIS und LUGAS (deutsche Spielersperr- und Überwachungssysteme) mit der SCHUFA. Ein anderer: Die berechtigte Frage, welche Anbieter überhaupt auf deutsche Regulierung verzichten und damit auch auf jede Anbindung an OASIS, LUGAS oder andere zentrale Datenbanken. Dieser Text räumt auf — mit Fakten, Quellenangaben und einem ehrlichen Blick auf die drei Lizenzwege, die 2026 tatsächlich verfügbar sind.
*SCHUFA-Auskunft, Casino-Chips und Online-Casino-Laptop: Die Systeme bleiben getrennt — Casino-Spiel erzeugt keinen SCHUFA-Eintrag*
Online-Casinos und SCHUFA: Die wichtigsten Fakten
Bevor die Anbieterliste kommt, die Klarstellung. SCHUFA Holding AG verwaltet Kreditdaten von 68 Millionen Deutschen — Konten, Kredite, Zahlungsausfälle. Glücksspielaktivitäten gehören nicht dazu.
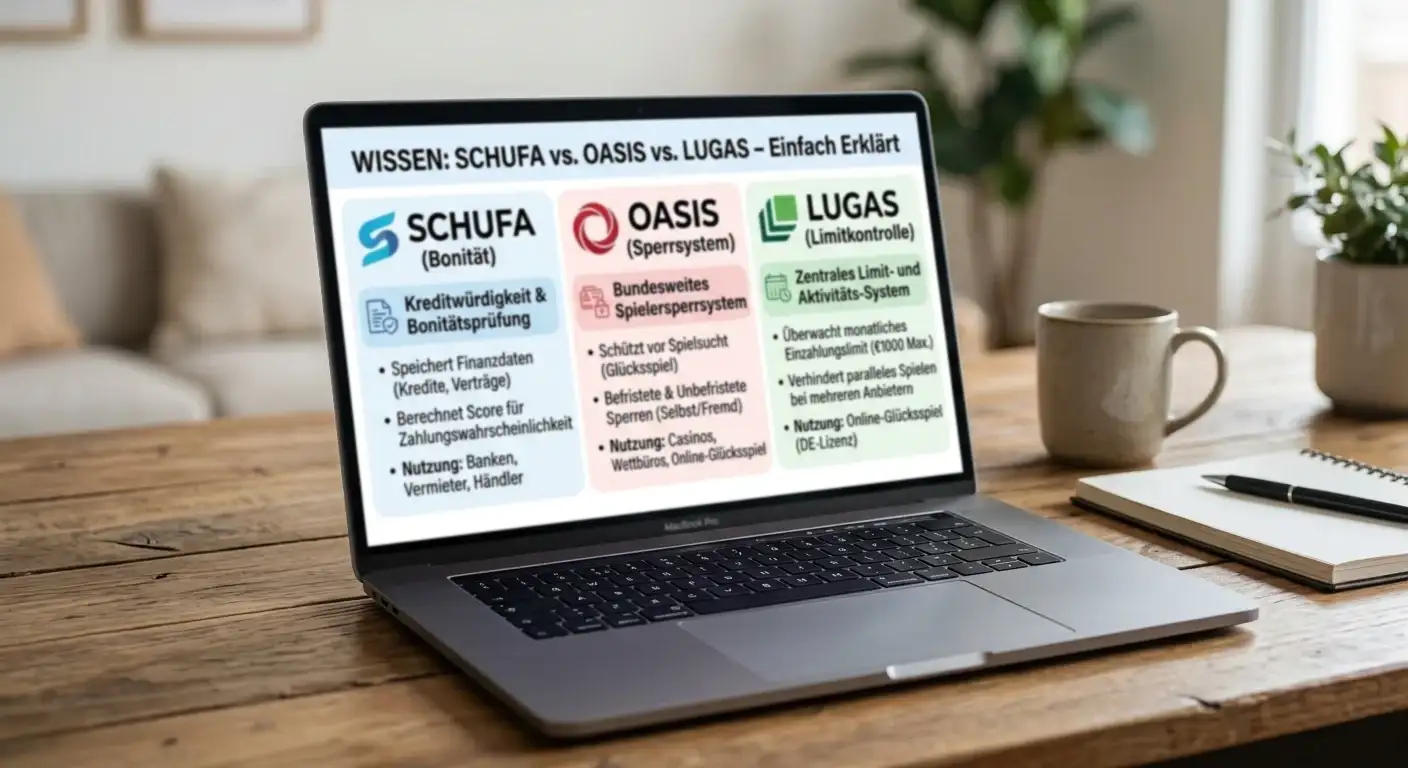
*Was die SCHUFA speichert und was nicht: Casino-Einzahlungen, Spielverhalten und OASIS-Sperren gehören nicht zu den erfassten Daten*
Was ist die SCHUFA und welche Daten speichert sie?
Die SCHUFA Holding AG wurde 1927 gegründet und sitzt in Wiesbaden. Sie sammelt: Identitätsdaten (Name, Geburtsdatum, Adresse), Kreditkonten (Girokonten, Kreditkarten, Ratenkredite), Zahlungsverhalten (Mahnbescheide, Insolvenzen, Inkassoverfahren), Kreditanfragen. Der SCHUFA-Score errechnet sich aus diesen Daten und gibt Banken, Vermietern oder Mobilfunkanbietern eine Bonitätseinschätzung. Was die SCHUFA nicht speichert: Casino-Einzahlungen, Spielverhalten, Gewinne oder Verluste im Glücksspiel, OASIS-Sperren oder LUGAS-Limits.
Die Trennung ist datenschutzrechtlich strikt. Casino-Daten fließen in andere Systeme — bei GGL-lizenzierten Anbietern in OASIS (Selbstsperre) und LUGAS (Einzahlungslimit-Überwachung), bei Offshore-Anbietern in gar keine zentrale deutsche Datenbank. SCHUFA bleibt außen vor.
Bekommt man einen SCHUFA-Eintrag durch Online-Casino-Spiel?
Nein. Wer sich bei einem Casino anmeldet, einzahlt und spielt, erzeugt damit keinen SCHUFA-Eintrag. Das gilt für alle drei Lizenzwege: deutsche GGL-Lizenz, maltesische MGA-Lizenz, Curaçao-Lizenz. Keiner dieser Anbieter meldet Spieleraktivitäten an die SCHUFA, weil die SCHUFA keine Glücksspielbehörde ist, sondern eine Auskunftei für Kreditgeschäfte.
Der Irrtum entsteht oft so: Spieler verwechseln KYC-Verifizierung (Know Your Customer — Identitätsprüfung per Ausweis und Adressnachweis) mit Bonitätsprüfung. KYC ist Pflicht bei allen Casinos, die Geldwäschegesetze einhalten. Dabei wird geprüft, wer der Spieler ist, nicht wie kreditwürdig. Die Dokumente gehen ans Casino, nicht an die SCHUFA.
Ausnahme: Wer zum Spielen einen Dispokredit nutzt oder Kreditkartenschulden aufbaut, hinterlässt sehr wohl SCHUFA-relevante Spuren — aber der Auslöser ist der Kredit, nicht das Casino.
Prüfen deutsche GGL-Casinos die SCHUFA bei der Anmeldung?
Nein. GGL-lizenzierte Anbieter (bwin, Merkur Slots, Löwen Play, Tipico, N1 Casino, DrückGlück, Sunmaker, Jokerstar und rund 50 weitere auf der Whitelist der Gemeinsamen Glücksspielbehörde der Länder) führen KYC durch — Ausweis, Adressnachweis, manchmal Einkommensnachweis bei hohen Limits —, aber keine routinemäßige SCHUFA-Abfrage zur Kontoeröffnung oder bei Einzahlungen unter 1.000 Euro pro Monat.
Erst wenn ein Spieler sein LUGAS-Limit von 1.000 Euro auf bis zu 10.000 Euro erhöhen möchte, verlangt die GGL zusätzliche Nachweise: Bonitätsnachweis, Einkommensnachweis, Source of Funds. Hier kann SCHUFA ins Spiel kommen — aber als eine Option unter mehreren. Alternativen sind Gehaltsabrechnungen, Steuerbescheide oder Kontoauszüge. SCHUFA-Abfrage ist nicht regulatorisch vorgeschrieben, sondern eine Compliance-Entscheidung des Anbieters.
Für 99 Prozent der Spieler — die das Standard-Limit von 1.000 Euro monatlich nicht anheben — bleibt SCHUFA komplett außen vor.
OASIS und LUGAS: Keine Verbindung zur SCHUFA
OASIS (Online Abfrage Spielerstatus) ist die bundesweite Selbstausschlussdatenbank für Glücksspiel, verwaltet vom Regierungspräsidium Darmstadt seit Juli 2021. LUGAS (Länderübergreifendes Glücksspielaufsichtssystem) überwacht Einzahlungslimits (Standard: 1.000 Euro pro Monat über alle GGL-Anbieter hinweg) und die Single-Operator-Regel (kein gleichzeitiges Spiel bei zwei Anbietern). Beide Systeme arbeiten mit pseudonymisierten Daten und sind datenschutzrechtlich von der SCHUFA getrennt.
Offizielle Bestätigung des Regierungspräsidiums Darmstadt: „Die Daten von OASIS gelangen nicht zur SCHUFA.“ LUGAS verarbeitet Einzahlungsdaten, aber ohne Rohdaten an Auskunfteien weiterzugeben. Die Systeme dienen der Spielsuchtprävention und Geldwäschebekämpfung, nicht der Bonitätsbewertung.
Kurzum: Wer bei einem GGL-Casino spielt, landet in OASIS (wenn selbstgesperrt) oder LUGAS (Limitdatei und Aktivitätsdatei), niemals automatisch in der SCHUFA.
Bekommt man einen SCHUFA-Eintrag wegen Online-Casinos?
Repetition zur Klarstellung: Nein. Das Missverständnis ist so verbreitet, dass es eine zweite Formulierung verdient. Casino-Konten sind keine Kreditkonten. Casino-Einzahlungen sind keine Kreditanfragen. Casino-Spiel ist kein meldepflichtiger Vorgang für Auskunfteien. Die SCHUFA erfährt schlicht nichts davon, außer in den Ausnahmefällen unter „Wann kann Casino-Spiel die SCHUFA doch beeinflussen?“ weiter unten.
Prüfen GGL-lizenzierte deutsche Casinos die SCHUFA?
Siehe oben — routinemäßig nicht. Nur bei Antrag auf LUGAS-Limit-Erhöhung über 1.000 Euro kann SCHUFA eine Rolle spielen, und selbst dann nicht zwingend.
Sind OASIS und LUGAS mit der SCHUFA verbunden?
Nein. Datenschutzrechtlich getrennte Systeme ohne automatischen Datenaustausch. OASIS dient der Spielsuchtprävention, LUGAS der Limit-Überwachung, SCHUFA der Kreditwürdigkeitsbewertung. Drei unterschiedliche Zwecke, drei getrennte Datenbanken.
Casinos ohne SCHUFA-Prüfung: Die drei Lizenzwege
Alle Online-Casinos — egal ob deutsch lizenziert oder offshore — verzichten auf Bonitätsprüfung beim normalen Spielbetrieb. Der Unterschied liegt woanders: Anbindung an deutsche Regulierungssysteme (OASIS, LUGAS), KYC-Tiefe, Spielbeschränkungen. Drei Lizenztypen dominieren 2026 den Markt für deutsche Spieler.
*Drei Lizenzwege im Vergleich: Curaçao bietet minimale KYC und volles Spielangebot, MGA kombiniert EU-Schutz mit Fondstrennung, GGL bringt OASIS-Anbindung mit Spielbeschränkungen*
| Lizenz | SCHUFA-Prüfung | OASIS/LUGAS-Anbindung | KYC-Aufwand | Spielbeschränkungen | Limits | Verantwortungsvolles Spielen |
|---|---|---|---|---|---|---|
| Curaçao (CGA) | Nein | Nein | Gering (Crypto oft unter 2.000 Euro ohne Verifizierung; Fiat und erste Auszahlung: Ausweis + Adressnachweis) | Keine (Live-Casino, Jackpots, Tischspiele, Bonus-Buy, Autoplay verfügbar) | Keine regulatorischen Caps | Selbstlimits optional; kein zentrales Sperrsystem |
| MGA (Malta) | Nein | Nein | Mittel (Ausweis + Adressnachweis vor erster Auszahlung Pflicht; Enhanced Due Diligence ab 2.000 Euro Einzahlung oder 10.000 Euro Auszahlung) | Keine (Volles Spielangebot) | Keine regulatorischen Caps | Pflicht-Tools: Einzahlungslimits, Verlustlimits, Sitzungslimits, Selbstausschluss; ADR binnen 90 Tagen |
| GGL (Deutschland) | Nein (außer optional bei Limit-Erhöhung über 1.000 Euro) | Ja (OASIS-Sperre blockiert Anmeldung; LUGAS trackt alle Einzahlungen) | Mittel (Ausweis + Adressnachweis binnen 72 Stunden nach Registrierung) | Ja (Nur Spielautomaten; kein Live-Casino, keine Tischspiele, keine Jackpots, keine Bonus-Buy-Features) | 1.000 Euro/Monat Standard (erhöhbar auf 10.000 Euro mit Nachweisen); 1 Euro Höchsteinsatz pro Dreh; 5 Sekunden Mindestabstand zwischen Drehungen | Pflicht-Tools: OASIS-Selbstsperre, LUGAS-Limits, 5,3 Prozent Wetteinsatzsteuer |
Curaçao-Lizenz: Minimale KYC, keine deutsche Regulierung
Curaçao-Lizenzen waren lange das „Wild West“-Segment: Sublizenzen von vier Master-License-Inhabern, kaum Aufsicht, fragwürdige Operatoren neben seriösen. Seit dem 24. Dezember 2024 ist das Geschichte. Die LOK-Reform (Landsverordening Kansspelen) hat das Master-License-Modell abgeschafft. Jetzt vergibt die Curaçao Gaming Authority (CGA) Direktlizenzen — und der Genehmigungsprozess ist strenger als sein Ruf.
Von den ersten 880 Antragstellern erhielten bis Ende März 2025 nur 543 eine Lizenz. Ablehnungsquote: 38 Prozent. Gründe für Ablehnung: unzureichende Geldwäsche-Kontrollen, fehlende Fondstrennung, mangelhafte KYC-Verfahren, intransparente Eigentümerstrukturen. Die CGA veröffentlicht alle lizenzierten Betreiber unter cert.cga.cw — mit vier Siegelzuständen: Valid (aktiv), Expired (abgelaufen), Revoked (widerrufen), Suspended (ausgesetzt). Jahresgebühr: 47.450 Euro. Bearbeitungszeit: 4 bis 6 Monate seit Januar 2025.
KYC-Anforderungen: Ausweis und Adressnachweis sind Pflicht, aber erst bei der ersten Auszahlung oder spätestens bei kumulierten Einzahlungen über 2.000 Euro. Wer mit Kryptowährung einzahlt und unter dieser Schwelle bleibt, spielt oft ohne Verifizierung — ein Relikt, das die CGA duldet, aber nicht bewirbt. SCHUFA-Abfrage? Nie. OASIS/LUGAS-Anbindung? Null. Deutsche Spielbeschränkungen? Nicht vorhanden. Live-Casino, Tischspiele, Jackpot-Spielautomaten, Bonus-Buy-Features, Autoplay — alles verfügbar.
MGA-Lizenz (Malta): EU-Schutz ohne deutsche Datensysteme
Malta Gaming Authority (MGA) ist die Premium-Alternative: EU-Lizenz, strikte Compliance, Fondstrennung, RNG-Zertifizierung durch akkreditierte Testlabore (eCOGRA, iTech Labs, GLI), verpflichtendes ADR-Verfahren (Alternative Dispute Resolution) bei Streitigkeiten. Der Preis: höhere Kosten und längere Genehmigungsverfahren. Lizenzgebühren starten bei 5.000 Euro Antragsgebühr plus 25.000 Euro jährliche Compliance-Gebühr. Bearbeitungszeit: 6 bis 12 Monate, oft länger bei komplexen Unternehmensstrukturen.
MGA-Casinos prüfen die SCHUFA nicht — aber sie prüfen gründlicher als Curaçao. KYC ist Pflicht vor der ersten Auszahlung, Enhanced Due Diligence greift ab 2.000 Euro Einzahlung oder 10.000 Euro Auszahlung. Dann werden Einkommensquellen, Vermögensnachweise und transaktionsspezifische Belege verlangt. Das schreckt Gelegenheitsspieler manchmal ab, schützt aber vor Geldwäsche und Betrug. OASIS/LUGAS? Keine Anbindung. Deutsche Spielbeschränkungen? Nicht vorhanden.
Spielerschutz: Pflicht-Tools für Einzahlungslimits, Verlustlimits, Sitzungslimits, Selbstausschluss (temporär oder permanent). ADR-Verfahren dauern 30 bis 90 Tage; eCOGRA und IBAS sind die häufigsten Schlichter. MGA-Statistik 2024: 6 Lizenzwiderrufungen, 25 Verwarnungen mit Geldstrafen (Gesamtsumme: 306.000 Euro), 14 Fälle wegen unzureichender KYC-Verfahren. Die MGA nimmt Compliance ernst — und das zeigt sich in der Qualität der lizenzierten Anbieter.
GGL-Lizenz: Auch deutsche Casinos prüfen keine Bonität
Der größte Irrtum in diesem Themenfeld: Dass nur Offshore-Casinos „ohne SCHUFA“ arbeiten. Falsch. GGL-lizenzierte deutsche Casinos führen ebenfalls keine Bonitätsprüfung beim normalen Spielbetrieb durch. Was sie prüfen: Identität (KYC binnen 72 Stunden nach Registrierung), OASIS-Sperrstatus (automatische Abfrage bei Anmeldung), LUGAS-Einzahlungslimit (kontinuierliches Tracking aller Transaktionen). Was sie nicht prüfen: Kreditwürdigkeit, SCHUFA-Score, Einkommen — außer bei Antrag auf Limit-Erhöhung über 1.000 Euro monatlich.
Der Unterschied zu Offshore liegt woanders: Spielbeschränkungen. GGL-Casinos dürfen nur Spielautomaten anbieten — kein Live-Casino, keine Tischspiele (Roulette, Blackjack, Baccarat), keine Jackpot-Spielautomaten, keine Bonus-Buy-Features. Einsatzlimit: 1 Euro pro Dreh. Mindestabstand: 5 Sekunden zwischen Drehungen. Einzahlungslimit: 1.000 Euro pro Monat über alle GGL-Anbieter hinweg (erhöhbar auf 10.000 Euro mit Nachweisen). 5,3 Prozent Wetteinsatzsteuer auf jeden Einsatz.
Diese Beschränkungen sind politisch gewollt — Spielerschutz durch strukturelle Limitierung. Die 5-Sekunden-Regel soll impulsives Nachspiel verhindern, das 1-Euro-Limit große Einzelverluste unmöglich machen, die 1.000-Euro-Grenze monatliche Ausgaben deckeln. Kritik: Die Regel treibt Spieler zu Offshore-Anbietern, wo sie ohne jedes Limit spielen — der gegenteilige Effekt. Befürworter argumentieren, dass wer sich von 1 Euro und 5 Sekunden eingeschränkt fühlt, ohnehin Gefährdungspotenzial hat. Die Debatte ist nicht geklärt.
Für wen ist das sinnvoll? Spieler, die Rechtssicherheit über Spielvielfalt stellen. Wer ausschließlich Spielautomaten spielt, mit 1.000 Euro monatlich auskommt und keine Probleme mit Pauschal-Limits hat, findet bei GGL-Casinos ein legales, transparentes Angebot — ohne SCHUFA-Sorgen, ohne rechtliche Grauzone. Zusatznutzen: Verlustnachweise für Steuerzwecke sind problemlos erhältlich (auch wenn Gewinne steuerfrei bleiben, können Verluste theoretisch gegen gewerbliche Glücksspielgewinne gerechnet werden — selten relevant, aber möglich).
Curaçao-Casinos im Detail: Das Offshore-Segment 2026
Curaçao ist 2026 das volumenstärkste Offshore-Segment für deutsche Spieler. Über 330 aktive Lizenzen (Stand: Mai 2026), darunter bekannte Namen wie Stake, BC.Game, Rolletto, Lucky Dreams, BoaBoa, Bizzo Casino, Fastpay Casino, Neon54, Nomini, Slothunter. Die LOK-Reform hat das Segment nicht ausgedünnt, sondern professionalisiert.
*Von Dezember 2024 bis Mai 2026: Die LOK-Reform beendet das Master-License-System und führt CGA-Direktlizenzen mit 38 Prozent Ablehnungsquote ein*
Curaçao-Lizenz nach der LOK-Reform (Dezember 2024)
Vor der Reform: Vier Master-License-Inhaber (Antillephone N.V., Curaçao eGaming, Gaming Curacao, Curaçao Interactive Licensing N.V.) vergaben Sublizenzen ohne strikte Aufsicht. Kosten: 2.000 bis 15.000 Euro jährlich, Genehmigung binnen Wochen. Resultat: Über 1.200 Sublizenzen im Umlauf, Qualität variierte von seriös bis zweifelhaft.
Nach der Reform: CGA vergibt Direktlizenzen. Jahresgebühr: 47.450 Euro. Bearbeitungszeit: 4 bis 6 Monate. Anforderungen: Geldwäsche-Compliance-Programm, Fondstrennung (Spielergelder getrennt vom Betriebskapital), KYC-Verfahren, technische Auditierung der RNG-Software, transparente Eigentümerstruktur, ADR-Stelle (Alternative Dispute Resolution), Responsible Gambling Tools.
Übergangsphase: Januar bis Mai 2026. Alle alten Master-Sublizenzen endeten am 31. Dezember 2024. Wer bis Mai 2026 keine CGA-Direktlizenz erhielt, musste den Betrieb einstellen. Von 880 Anträgen wurden 543 genehmigt, 337 abgelehnt. Häufigste Ablehnungsgründe: unzureichende KYC-Verfahren (12 Fälle führten 2025 zu Geldstrafen gegen lizenzierte Betreiber), fehlende Fondstrennung (48 Ablehnungen), intransparente Eigentümer (103 Ablehnungen).
Enforcement: Die CGA verhängte 2025 insgesamt 12 Geldstrafen wegen KYC-Verstößen (Gesamtsumme: 87.000 Euro), suspendierte 3 Lizenzen temporär (Zeiträume: 30 bis 90 Tage) und widerrief 1 Lizenz permanent. Das ist mehr Enforcement als in den gesamten fünf Jahren davor. Die Reform funktioniert — langsam, aber sichtbar.
KYC-Anforderungen: Wann wird verifiziert, wann nicht?
Curaçao-Casinos verlangen Ausweis (Personalausweis, Reisepass) und Adressnachweis (Stromrechnung, Kontoauszug, Mietvertrag, max. 3 Monate alt) — aber der Zeitpunkt variiert.
Fiat-Zahlungen (Banküberweisung, Kreditkarte): KYC vor der ersten Auszahlung oder spätestens bei kumulierten Einzahlungen über 2.000 Euro. Einige Anbieter verlangen Verifizierung schon bei der ersten Einzahlung, andere erst bei Auszahlung. Prüfen Sie die AGB des Anbieters.
Kryptowährungen (Bitcoin, Ethereum, USDT): Oft keine sofortige Verifizierung unter 2.000 Euro Einzahlung. Auszahlungen unter 2.000 Euro laufen manchmal ohne KYC durch — ein Graubereich, den die CGA toleriert, aber nicht fördert. Über 2.000 Euro: KYC Pflicht. Enhanced Due Diligence ab 10.000 Euro Auszahlung oder bei verdächtigen Transaktionsmustern (z. B. Einzahlung und sofortige Auszahlung ohne Spielaktivität).
*Verifizierungsschwellen im Vergleich: Curaçao bei erster Auszahlung oder 2.000 Euro, MGA vor erster Auszahlung verpflichtend, GGL binnen 72 Stunden nach Registrierung*
Gibt es Casinos ohne KYC-Verifizierung?
Nein — nicht mehr im rechtskonformen Sinn. Die LOK-Reform verpflichtet alle Curaçao-lizenzierten Casinos zu KYC, auch wenn die Schwelle bei 2.000 Euro liegt. „Ohne KYC“ bedeutet 2026 in der Praxis: ohne sofortige Verifizierung bei kleinen Beträgen. Wer dauerhaft und ohne jede Dokumentation spielen will, landet in rechtlichen Grauzonen oder bei unlizenzierten Anbietern — ein hohes Risiko ohne Rechtsschutz.
Spielangebot und Zahlungsmethoden
Volles Sortiment ohne Einschränkungen: Spielautomaten (alle Mechaniken, Bonus-Buy-Features, Megaways, Cluster Pays), Live-Casino (Roulette, Blackjack, Baccarat, Game Shows wie Crazy Time, Monopoly Live), Tischspiele, progressive Jackpot-Spielautomaten (Mega Moolah, Divine Fortune, Hall of Gods), Sportwetten bei vielen Anbietern. Keine deutschen Beschränkungen — keine 1-Euro-Grenze, keine 5-Sekunden-Regel, kein Autoplay-Verbot.
Zahlungsmethoden: Kreditkarte (Visa, Mastercard — oft über Zahlungsabwickler, da viele Banken Glücksspiel-Transaktionen blockieren), E-Wallets (Skrill, Neteller, MuchBetter, Jeton, ecoPayz), Kryptowährungen (Bitcoin, Ethereum, Tether, Litecoin, Dogecoin, Bitcoin Cash, Ripple), Bank-Transfer (SEPA, manchmal verzögert wegen Compliance-Checks), Prepaid-Voucher (Paysafecard, Neosurf, Cashlib). Keine deutsche Wetteinsatzsteuer. Einzahlungs- und Auszahlungslimits: anbieterabhängig, aber deutlich höher als bei GGL-Casinos (oft 5.000 bis 10.000 Euro pro Transaktion, VIP-Spieler manchmal unbegrenzt).
Auszahlungsgeschwindigkeit: Bei Crypto oft binnen Stunden, bei Fiat (Banküberweisung, E-Wallet) 1 bis 3 Werktage. GGL-Casinos zahlen ähnlich schnell aus, MGA-Casinos manchmal langsamer wegen Enhanced Due Diligence.
Verantwortungsvolles Spielen und Streitbeilegung
Selbstlimits sind optional, nicht verpflichtend. Die meisten Curaçao-Casinos bieten Einzahlungslimits, Verlustlimits, Sitzungslimits und Selbstausschluss an — aber der Spieler muss aktiv danach suchen. Es gibt keine Pflicht-Prompts wie bei MGA- oder GGL-Casinos. Kein zentrales Sperrsystem: Wer sich bei einem Curaçao-Casino ausschließt, kann sich am nächsten Tag bei einem anderen anmelden. OASIS-Anbindung fehlt.
Die technische Implementierung der Selbstlimits variiert stark zwischen Anbietern. Bei manchen Curaçao-Casinos muss der Spieler den Kundendienst per E-Mail oder Live-Chat kontaktieren, um ein Limit zu setzen — es gibt kein Self-Service-Tool im Account-Bereich. Die Reaktionszeit liegt zwischen sofort (bei automatisierten Systemen) und 24 Stunden (bei manueller Bearbeitung). Andere Anbieter bieten Sliders im Profil, wo der Spieler Einzahlungslimits (täglich, wöchentlich, monatlich) und Verlustlimits direkt einstellen kann. Sitzungslimits (automatischer Logout nach einer festgelegten Spielzeit) sind seltener — nur etwa 40 Prozent der Curaçao-Casinos implementieren diese Funktion. Selbstausschluss funktioniert meist über Kontaktaufnahme mit dem Kundendienst und dauert 24 bis 72 Stunden, bis er aktiv wird. Kühlung-off-Perioden (kurze Pausen von 24 Stunden bis 7 Tagen) sind bei etwa 60 Prozent der Anbieter verfügbar — weniger restriktiv als dauerhafter Ausschluss, aber effektiv für Spieler, die eine Pause brauchen.
Streitbeilegung: Seit der LOK-Reform müssen alle CGA-Lizenznehmer eine ADR-Stelle benennen. Die häufigsten: eCOGRA, IBAS (Independent Betting Adjudication Service), Curacao Gaming Control Board (CGCB). Verfahrensdauer: 30 bis 90 Tage. Erfolgsquote: niedriger als bei MGA-ADR, aber deutlich besser als vor der Reform, als viele Anbieter Beschwerden ignorierten. Die CGA kann seit Januar 2025 Lizenzen widerrufen, wenn Betreiber ADR-Entscheidungen nicht umsetzen — ein Mechanismus, der 2026 erste Wirkung zeigt.
Praxistipp für Streitfälle: Dokumentieren Sie alles — Screenshots von Spielverläufen, Ein- und Auszahlungen, Bonusbedingungen, E-Mail-Kommunikation. ADR-Stellen verlangen Beweise. Wer eine Beschwerde ohne Dokumentation einreicht, verliert oft, auch wenn das Casino im Unrecht ist.
Reality-Check: Curaçao-Casinos bieten weniger Spielerschutz als MGA oder GGL. Wer Spielsucht-Risiko hat, sollte GGL (OASIS-Sperre über alle Anbieter) oder zumindest MGA (verpflichtende Limit-Tools) wählen. Curaçao ist für Spieler, die Eigenverantwortung übernehmen und keine zentrale Überwachung wollen.
MGA-Casinos im Detail: EU-Standard ohne SCHUFA
Malta ist seit 2004 EU-Mitglied, und die MGA-Lizenz gilt in allen 27 Mitgliedstaaten — rechtlich, nicht regulatorisch. Deutsche Behörden tolerieren MGA-Casinos in der Praxis, solange sie keine aktive Werbung in Deutschland schalten. Das Ergebnis: Ein grauer Rechtsbereich zwischen „technisch illegal“ und „faktisch unbehelligt“. Für Spieler bedeutet das: EU-Spielerschutz ohne deutsche Spielbeschränkungen.
MGA-Lizenzierung: Kosten, Anforderungen, Laufzeit
Lizenzkosten: 5.000 Euro Antragsgebühr (nicht erstattungsfähig), 25.000 Euro jährliche Compliance-Gebühr, zusätzlich 0,5 Prozent Umsatzsteuer auf Brutto-Gaming-Revenue (ab 1. Oktober 2026: 15 Prozent — eine massive Erhöhung, die kleinere Anbieter aus dem Markt drängen könnte). Bearbeitungszeit: 6 bis 12 Monate, bei komplexen Eigentümerstrukturen oder Multi-Jurisdiktion-Betreibern auch länger.
Anforderungen: Vollständiger Geschäftsplan (Zielgruppen, Marketingstrategie, Finanzprognosen), Nachweis der Fondstrennung (Spielergelder auf segregierten Treuhandkonten, nicht auf Firmenkonten), Geldwäsche-Präventionssystem (AML/KYC-Prozesse, Transaction Monitoring, verdächtige Muster-Alerts), RNG-Zertifizierung durch akkreditierte Testlabore (eCOGRA, iTech Labs, GLI, BMM Testlabs), ADR-Vertrag mit anerkannter Schlichtungsstelle.
Laufzeit: 5 Jahre, verlängerbar. Jährliche Audits: Compliance-Report, Finanzprüfung, RNG-Re-Zertifizierung. Verstöße führen zu Verwarnungen (öffentlich auf mga.org.mt/enforcement), Geldstrafen (bis 500.000 Euro) oder Lizenzwiderruf.
Spielerschutz: Fondstrennung, RNG-Zertifizierung, ADR
Fondstrennung ist Pflicht. MGA-Casinos müssen Spielergelder auf separaten Treuhandkonten halten. Geht der Betreiber pleite, sind Spielerguthaben geschützt — anders als bei vielen Curaçao-Casinos, wo Spielergelder oft auf Firmenkonten liegen und im Insolvenzfall verloren gehen können. Seit Mai 2025 gilt zusätzlich die „Positive-Equity-Policy“: Spieler mit positivem Guthaben müssen innerhalb von 48 Stunden ausgezahlt werden können, auch wenn der Betreiber Liquiditätsprobleme hat.
RNG-Zertifizierung: Alle Spielautomaten und Tischspiele müssen von akkreditierten Testlaboren geprüft werden. Die Labs testen: RTP (Return to Player — stimmt die beworbene Auszahlungsquote?), Zufälligkeit (keine Muster, keine Zyklen), Fairness (keine versteckten Parameter, die den Hausvorteil erhöhen). Zertifikate sind öffentlich einsehbar. Casinos, die ohne gültige Zertifikate operieren, riskieren Lizenzwiderruf.
ADR-Prozess: Spieler können Beschwerden bei eCOGRA, IBAS oder anderen MGA-akkreditierten Schlichtern einreichen. Ablauf: (1) Beschwerde beim Casino (14 Tage Antwortfrist), (2) Eskalation an ADR-Stelle (Einreichung der Unterlagen, Stellungnahme des Casinos), (3) Schlichtungsentscheidung binnen 30 bis 90 Tagen. MGA-Casinos sind verpflichtet, ADR-Entscheidungen umzusetzen. Nicht-Einhaltung führt zu Sanktionen.
MGA-Statistik 2024: 6 Lizenzwiderrufungen (Gründe: wiederholte AML-Verstöße, nicht umgesetzte ADR-Entscheidungen, Fondstrennung nicht nachgewiesen), 25 Verwarnungen mit Geldstrafen (Gesamtsumme: 306.000 Euro), 14 Fälle wegen unzureichender KYC-Verfahren, 8 Fälle wegen irreführender Werbung. Die MGA veröffentlicht alle Sanktionen unter mga.org.mt/enforcement — Transparenz, die Vertrauen schafft.
KYC-Prozess und Enhanced Due Diligence
Standard-KYC: Lichtbildausweis und Adressnachweis sind Pflicht vor der ersten Auszahlung. Keine Auszahlung ohne Verifizierung — anders als bei Curaçao, wo KYC manchmal erst bei größeren Beträgen greift. Upload-Prozess: digital über das Casino-Konto, Bearbeitungszeit 24 bis 72 Stunden.
Enhanced Due Diligence (EDD) greift ab: 2.000 Euro kumulative Einzahlungen innerhalb von 30 Tagen, 10.000 Euro Auszahlung in einer Transaktion, verdächtige Transaktionsmuster (z. B. häufige Einzahlungen ohne Spiel, gefolgt von Auszahlungen). EDD verlangt: Einkommensnachweis (Gehaltsabrechnung, Steuerbescheid), Source of Funds (Herkunft des eingezahlten Geldes — Gehalt, Ersparnisse, Verkaufserlös), bei Selbstständigen: Bilanz oder Gewinn-und-Verlust-Rechnung.
SCHUFA-Abfrage? Nie. MGA-Casinos prüfen Einkommensquellen, aber keine Bonität. Wer nachweisen kann, woher das Geld stammt, besteht die EDD — unabhängig vom SCHUFA-Score.
Spielangebot und Limits
Vollsortiment ohne deutsche Beschränkungen: Spielautomaten (alle Mechaniken, Bonus-Buy inklusive), Live-Casino (Roulette, Blackjack, Baccarat, Game Shows), Tischspiele, Jackpot-Spielautomaten, Sportwetten bei einigen Anbietern. Keine 1-Euro-Einsatzgrenze, keine 5-Sekunden-Regel, keine Autoplay-Sperre.
Limits: Anbieterabhängig. Typisch: 5.000 bis 10.000 Euro Einzahlung pro Transaktion, 20.000 bis 50.000 Euro Auszahlung pro Monat (gestaffelt: oft 5.000 Euro pro Tag, 20.000 Euro pro Woche). VIP-Programme mit höheren Limits existieren, aber erst ab sechsstelligen Umsätzen. Keine deutsche Wetteinsatzsteuer.
Praktische Unterschiede zum GGL-Markt: MGA-Casinos erlauben Einsätze von 5 bis 100 Euro pro Spin (teilweise höher bei VIP-Tischen), während GGL-Casinos bei 1 Euro stoppen. Live-Casino-Tische bei MGA-Anbietern starten oft bei 1 Euro Mindesteinsatz (Standard-Roulette) und gehen bis 10.000 Euro pro Hand bei VIP-Blackjack. Die Spielgeschwindigkeit ist frei — keine 5-Sekunden-Pause zwischen Spins, keine erzwungene Unterbrechung bei Verlusten. Für High-Roller und erfahrene Spieler ist das der entscheidende Vorteil gegenüber dem deutschen Markt.
Die Bonusstrukturen unterscheiden sich ebenfalls deutlich. MGA-Casinos bieten typischerweise Willkommensboni zwischen 100 Prozent und 200 Prozent auf die erste Einzahlung, oft kombiniert mit Freispielen. Die Umsatzbedingungen liegen meist zwischen 30x und 50x — das bedeutet, ein 100-Euro-Bonus mit 40x Umsatzbedingung muss mit 4.000 Euro Gesamteinsatz freigespielt werden. Wichtig: Bei MGA-Anbietern zählen oft alle Spiele zum Bonusumsatz — Spielautomaten zu 100 Prozent, Tischspiele zwischen 10 und 20 Prozent, Live-Casino zwischen 5 und 15 Prozent. GGL-Casinos schließen Tischspiele und Live-Casino komplett vom Bonusumsatz aus, weil diese Spielkategorien in Deutschland für Bonusangebote verboten sind. Für Spieler, die Roulette oder Blackjack bevorzugen, sind MGA-Boni daher deutlich attraktiver — sie können mit ihrem bevorzugten Spiel den Bonus freispielen, statt ausschließlich Spielautomaten nutzen zu müssen.
GGL-Casinos: Keine SCHUFA-Prüfung, aber mit Einschränkungen
GGL-Casinos sind die legale deutsche Option. Seit 1. Juli 2021 vergibt die Gemeinsame Glücksspielbehörde der Länder Lizenzen für Online-Glücksspiel. Stand Mai 2026: 53 lizenzierte Anbieter, darunter bwin, Tipico, Merkur Slots, Löwen Play, DrückGlück, Sunmaker, N1 Casino, Jokerstar, Wunderino, Platincasino. Vollständige Whitelist: gluecksspiel-behoerde.de/whitelist.
Was GGL-Casinos prüfen (und was nicht)
GGL-Casinos prüfen: Identität (KYC binnen 72 Stunden nach Registrierung — Ausweis, Adressnachweis, bei Limits über 1.000 Euro: Einkommensnachweis), OASIS-Sperrstatus (automatische Abfrage bei jeder Anmeldung — wer in OASIS steht, wird abgelehnt), LUGAS-Einzahlungslimit (kontinuierliches Tracking aller Transaktionen über alle GGL-Anbieter hinweg). Was sie nicht prüfen: SCHUFA-Score, Kreditwürdigkeit, bestehende Schulden — außer bei freiwilliger Limit-Erhöhung.
KYC-Prozess: Upload von Ausweis und Adressnachweis innerhalb von 72 Stunden nach Registrierung. Bis zur Verifizierung: Einzahlungen erlaubt, Auszahlungen gesperrt. Bearbeitungszeit: 24 bis 48 Stunden. Bei Verzögerung oder fehlendem Upload: Konto wird nach 72 Stunden vorübergehend gesperrt.
OASIS-Abfrage: Automatisch bei jeder Anmeldung. Wer sich in OASIS selbst gesperrt hat (temporär für 1, 3, 6 oder 12 Monate, oder permanent für mindestens 1 Jahr), kann sich bei keinem GGL-Casino anmelden. OASIS ist bundesweit — eine Sperre gilt für alle lizenzierten Anbieter. Offshore-Casinos (Curaçao, MGA) haben keine OASIS-Anbindung und blockieren gesperrte Spieler nicht.
LUGAS-Tracking: Jede Einzahlung wird an LUGAS gemeldet. Standard-Limit: 1.000 Euro pro Monat über alle GGL-Casinos hinweg. Wer bei drei Anbietern spielt und bei jedem 400 Euro einzahlt, erreicht das Limit (400 + 400 + 200 = 1.000 Euro). Weitere Einzahlungen werden automatisch blockiert, bis der nächste Monat beginnt.
LUGAS-Limit erhöhen: Wann kommt Bonitätsprüfung ins Spiel?
Das Standard-Limit von 1.000 Euro monatlich lässt sich auf bis zu 10.000 Euro erhöhen — aber nicht ohne Nachweise. Die GGL verlangt laut § 6 Abs. 3 GlüStV 2021: Nachweis der Kreditwürdigkeit, Nachweis des Einkommens, Nachweis der Mittelherkunft (Source of Funds).
*LUGAS-Limit-Erhöhung im Prozess: Drei Nachweis-Säulen (Bonität ODER Gehalt, Einkommen, Mittelherkunft), GGL-Prüfung 5-10 Tage, Genehmigung oder Ablehnung*
Kreditwürdigkeit kann belegt werden durch: SCHUFA-Auskunft (kostenlose Selbstauskunft oder kostenpflichtige Bonitätsauskunft), Gehaltsabrechnungen der letzten drei Monate, Steuerbescheid, Kontoauszüge der letzten drei Monate (kein Dispo-Überziehung, keine Rücklastschriften). SCHUFA ist eine Option, keine Pflicht. Wer drei aktuelle Gehaltsabrechnungen vorlegt, erfüllt die Anforderung auch ohne SCHUFA-Auskunft.
Die kostenlose SCHUFA-Selbstauskunft nach Art. 15 DSGVO ist für diesen Zweck ausreichend — sie enthält alle gespeicherten Daten inklusive Score-Wert und wird von GGL-Casinos akzeptiert. Die Bearbeitungszeit beträgt 2 bis 4 Wochen nach Antragstellung über meineschufa.de. Die kostenpflichtige Bonitätsauskunft (29,95 Euro) ist sofort verfügbar und wird oft bevorzugt, weil sie den Prüfprozess beschleunigt. Wichtig: Die Datenkopie nach Art. 15 DSGVO ist rechtlich gleichwertig — Casinos dürfen keine kostenpflichtige Variante verlangen. Wer Gehaltsabrechnungen nutzt, muss darauf achten, dass diese nicht älter als drei Monate sind und das Brutto- sowie Nettoeinkommen klar ausweisen. Steuerbescheide werden akzeptiert, sind aber bei Selbstständigen oft veraltet (letztes Steuerjahr), weshalb zusätzlich aktuelle BWAs (Betriebswirtschaftliche Auswertungen) verlangt werden können.
Einkommensnachweis: Arbeitnehmer legen Gehaltsabrechnungen vor, Selbstständige Steuerbescheide oder Bilanzen, Rentner Rentenbescheide. Die GGL prüft, ob das Einkommen die gewünschte Limit-Erhöhung rechtfertigt. Faustregel: Das monatliche Limit sollte nicht mehr als 10 Prozent des Nettoeinkommens betragen.
Source of Funds: Woher stammt das Geld, das eingezahlt werden soll? Bei Erhöhung auf 10.000 Euro monatlich verlangt die GGL oft zusätzliche Nachweise — Verkaufserlöse (Immobilie, Auto, Wertpapiere), Erbschaft, Schenkung, Ersparnisse (Kontostand-Nachweis). Das soll Geldwäsche verhindern.
Bearbeitungszeit: 5 bis 10 Werktage. Ablehnungsquote: nicht öffentlich, aber Schätzungen liegen bei 15 bis 20 Prozent. Hauptgründe für Ablehnung: Einkommen zu niedrig, Dispo überzogen, SCHUFA-Score unter 90 Prozent (wenn SCHUFA vorgelegt wurde), Source of Funds nicht plausibel.
Kann ich mein LUGAS-Limit ohne SCHUFA erhöhen?
Ja. SCHUFA-Auskunft ist eine Option, keine Pflicht. Wer drei aktuelle Gehaltsabrechnungen, einen Kontoauszug ohne Dispo-Nutzung und einen plausiblen Source-of-Funds-Nachweis vorlegt, erfüllt die Anforderungen auch ohne SCHUFA. Einige Casinos fragen trotzdem nach SCHUFA, weil es den Prüfprozess beschleunigt — aber regulatorisch zwingend ist es nicht.
Die deutschen Spielbeschränkungen im Überblick
GGL-Casinos dürfen nur Spielautomaten anbieten. Verboten: Live-Casino (Roulette, Blackjack, Baccarat, Poker), Tischspiele, Jackpot-Spielautomaten (progressiv vernetzt wie Mega Moolah), Bonus-Buy-Features (direkte Freispiel-Käufe), gleichzeitiges Spiel bei mehreren Anbietern (Single-Operator-Regel — LUGAS blockiert zweite Session).
Einsatzlimit: Maximal 1 Euro pro Dreh. Bei Spielautomaten mit variablen Linien gilt das Limit pro Linie, aber Gesamt-Einsatz bleibt bei 1 Euro gecappt. Keine Ausnahmen für VIP-Spieler.
Mindestabstand: 5 Sekunden zwischen zwei Drehungen. Autoplay ist technisch erlaubt, aber praktisch nutzlos — jede Drehung verlangt manuelle Bestätigung oder 5-Sekunden-Pause. Das soll impulsives Spiel verhindern.
Wetteinsatzsteuer: 5,3 Prozent auf jeden Einsatz. Bei 100 Euro Einzahlung bleiben nach Steuern 94,70 Euro Spielguthaben. Die Steuer senkt den RTP (Return to Player) aller Automaten faktisch um 5,3 Prozentpunkte. Ein Spielautomat mit 96 Prozent RTP hat in GGL-Casinos effektiv 90,7 Prozent RTP.
Wann ist die GGL-Lizenz die bessere Wahl?
Für Spieler, die: ausschließlich Spielautomaten spielen, mit 1 Euro Einsatz pro Dreh zufrieden sind, maximal 1.000 Euro monatlich einzahlen (oder bereit sind, für Limit-Erhöhung Nachweise vorzulegen), Rechtssicherheit über Spielvielfalt stellen, keine Live-Casino-Angebote vermissen, Wert auf staatliche Aufsicht legen.
Vorteile: Vollständig legal in Deutschland, keine Grauzone, deutsche Lizenz mit deutschem Verbraucherschutz, OASIS-Selbstsperre schützt bei Spielsuchtproblemen über alle Anbieter hinweg, Streitbeilegung über deutsche Behörden (GGL-Beschwerdestelle). Zusätzlich: Transaktionshistorie und Spielstatistiken sind über LUGAS einsehbar — Transparenz über das eigene Spielverhalten. Bei Insolvenz eines GGL-Casinos greift die deutsche Einlagensicherung (analog zu anderen regulierten Finanzdienstleistern), während Offshore-Casinos oft keine vergleichbare Absicherung bieten.
Nachteile: Stark eingeschränktes Spielangebot, niedrige Limits, 5,3 Prozent Wetteinsatzsteuer senkt Gewinnchancen, bürokratischer KYC-Prozess bei Limit-Erhöhungen, Single-Operator-Regel verhindert gleichzeitiges Spiel bei mehreren Anbietern.
Praktische Entscheidungsfrage: Wenn Sie bei einem Offline-Treffen Bekannten erzählen würden, wo Sie spielen — wählen Sie GGL. Wenn Ihnen diese Transparenz unwichtig ist und Spielvielfalt Vorrang hat — wählen Sie Offshore. Die SCHUFA-Frage ist bei beiden irrelevant.
Schadet Casino-Spielen meiner Kreditwürdigkeit?
Nein — solange Sie kein Fremdkapital nutzen. Wer bei einem GGL-Casino mit Eigenkapital spielt (Gehalt, Ersparnisse), erzeugt keinen SCHUFA-Eintrag. LUGAS-Limits und OASIS-Sperren sind datenschutzrechtlich von der SCHUFA getrennt. Die SCHUFA erfährt nichts von Ihren Einzahlungen, Verlusten oder Gewinnen.
Ausnahme: Wer sein Spielguthaben per Dispokredit oder Kreditkartenschulden finanziert, hinterlässt SCHUFA-Spuren — aber der Auslöser ist die Kreditnutzung, nicht das Casino-Spiel selbst.
Wann kann Casino-Spiel die SCHUFA doch beeinflussen?
Die Grundregel steht: Casino-Spiel hinterlässt keine SCHUFA-Spuren. Aber drei Ausnahmeszenarien existieren, in denen Glücksspiel indirekt die Bonität belastet. Der gemeinsame Nenner: Kreditnutzung.
Dispokredit und Kreditkarten-Schulden fürs Spielen
Wer sein Girokonto überzieht, um Casino-Einzahlungen zu finanzieren, nutzt einen Dispokredit. Die Bank meldet die Überziehung nicht sofort an die SCHUFA — aber wenn der Dispo dauerhaft ausgeschöpft bleibt, sinkt der SCHUFA-Score. Grund: Die SCHUFA wertet permanent ausgeschöpfte Kreditlinien als Indiz für finanzielle Engpässe. Das schadet bei Kreditanfragen, Mietverträgen oder Mobilfunkverträgen.
Kreditkartenschulden funktionieren ähnlich. Wer die monatliche Rate nicht vollständig begleicht und ins Revolving-Kredit-Modell rutscht (Teilzahlung mit Zinsen), erzeugt Kreditverbindlichkeiten. Diese werden an die SCHUFA gemeldet. Hohe Kreditkartenauslastung (über 30 Prozent des Verfügungsrahmens) senkt den Score. Das Problem ist nicht das Casino, sondern die Kreditaufnahme.
Empfehlung: Spielen Sie nur mit Geld, das Sie besitzen. Einzahlungen per Banküberweisung, Debitkarte oder E-Wallet aus vorhandenem Guthaben erzeugen keine SCHUFA-relevanten Vorgänge. Einzahlungen per Dispokredit oder Kreditkarten-Teilzahlung schon.
Zahlungsausfälle und Inkasso
Wer bei einem Casino Schulden aufbaut — etwa durch Bonusmissbrauch, Rückbuchungen oder Streitigkeiten über nicht ausgezahlte Gewinne — und diese nicht begleicht, riskiert Mahnverfahren. Bleibt die Rechnung unbezahlt, kann das Casino ein Inkassounternehmen beauftragen. Inkassoforderungen werden an die SCHUFA gemeldet und senken den Score drastisch. Ein Mahnbescheid oder gerichtliches Vollstreckungsverfahren verschärft das zusätzlich.
Praxis: Solche Fälle sind selten, aber nicht inexistent. Typische Auslöser: Spieler bucht Einzahlung zurück (Chargeback), nachdem er verloren hat; Casino fordert das Geld zurück, Spieler ignoriert die Forderung. Oder: Casino verweigert Auszahlung wegen angeblichen Bonusmissbrauchs, Spieler akzeptiert das nicht, Casino verlangt Rückzahlung von Boni. In beiden Fällen: Rechtsstreit, und wenn der Spieler verliert oder nicht reagiert, landet die Forderung bei Inkasso und SCHUFA.
Konkrete Zahlen: Nach Branchenschätzungen landen weniger als 0,5 Prozent aller Casino-Transaktionen im Inkasso. Die meisten Fälle betreffen Offshore-Casinos ohne ADR-Anbindung — dort fehlt die neutrale Schlichtungsinstanz, und Streitigkeiten eskalieren schneller. MGA-Casinos mit verpflichtendem ADR-Prozess haben deutlich niedrigere Inkassoquoten (geschätzt unter 0,1 Prozent), weil Beschwerden vorher geklärt werden. GGL-Casinos melden Inkassofälle ebenfalls an die SCHUFA, aber die Datenlage ist hier dünn — die GGL veröffentlicht keine Statistiken zu Zahlungsausfällen.
Vermeidung: Klären Sie Streitigkeiten direkt mit dem Casino oder über ADR-Stellen (eCOGRA, IBAS für MGA-Casinos). Ignorieren Sie keine Forderungen — prüfen Sie die Rechtmäßigkeit, widersprechen Sie schriftlich bei Unklarheiten, aber lassen Sie Mahnungen nicht einfach laufen. Bei unrechtmäßigen Casino-Forderungen (z. B. nachträgliche Bonusbedingungen, die nicht in den AGB standen): Rechtsbeistand einholen, bevor die Forderung zu Inkasso geht.
LUGAS-Limit-Erhöhung mit SCHUFA-Bonitätscheck (optional)
Wie unter „GGL-Casinos“ beschrieben: Wer sein LUGAS-Limit von 1.000 auf bis zu 10.000 Euro erhöhen möchte, kann freiwillig eine SCHUFA-Auskunft vorlegen. Das erzeugt eine SCHUFA-Anfrage (Konditionenanfrage, nicht Kreditanfrage — weniger Score-relevant, aber sichtbar im SCHUFA-Datensatz). Ein schlechter SCHUFA-Score kann zur Ablehnung der Limit-Erhöhung führen.
Das beeinflusst die Bonität nicht negativ — eine Konditionenanfrage senkt den Score nicht —, aber es macht die SCHUFA-Daten für das Casino sichtbar. Wer das vermeiden will, legt stattdessen Gehaltsabrechnungen, Steuerbescheide oder Kontoauszüge vor.
SCHUFA-Sperre für Casinos: Geht das?
Kurze Antwort: Nein. Die SCHUFA ist eine Kreditauskunftei, keine Glücksspielaufsicht. Sie kann Ihre Bonität bewerten, aber nicht Ihren Zugang zu Casinos blockieren. Wer sich vom Glücksspiel ausschließen möchte, nutzt OASIS — die bundesweite Selbstausschlussdatenbank für GGL-lizenzierte Casinos.
OASIS-Sperre: Registrierung unter oasis.gluecksspiel-behoerde.de. Nach Identitätsprüfung (Ausweis-Upload) können Sie sich für 1, 3, 6 oder 12 Monate temporär sperren lassen, oder permanent (mindestens 1 Jahr, danach verlängerbar). Die Sperre gilt für alle GGL-Casinos — eine Anmeldung wird automatisch blockiert. Offshore-Casinos (Curaçao, MGA) haben keine OASIS-Anbindung und blockieren Sie nicht.
Selbstausschluss bei Offshore-Casinos: Funktioniert nur anbieterweise. Wer sich bei einem Curaçao- oder MGA-Casino sperrt, muss das bei jedem Anbieter separat tun. Es gibt kein zentrales Sperrsystem wie OASIS. Einige Betreiber bieten „Global Self-Exclusion“ über Gamstop (UK) oder andere Netzwerke an, aber deutsche Spieler fallen meist nicht darunter.
SCHUFA kann Ihren Casino-Zugang nicht blockieren — aber OASIS kann es, zumindest für GGL-Casinos.
So wählen Sie ein Casino ohne SCHUFA-Sorgen
Alle drei Lizenztypen — Curaçao, MGA, GGL — prüfen die SCHUFA beim normalen Spielbetrieb nicht. Die Wahl hängt von anderen Prioritäten ab: Rechtssicherheit, Spielvielfalt, KYC-Aufwand, Streitbeilegung. Vier Entscheidungsebenen strukturieren die Auswahl.
Priorität 1: Rechtssicherheit vs. Spielvielfalt
GGL-Casinos sind vollständig legal in Deutschland. Keine Grauzone, keine theoretische Strafbarkeit (§ 285 StGB gilt nicht für lizenzierte Anbieter), keine Unsicherheit bei Steuer oder Gewinnversteuerung (Gewinne bleiben steuerfrei, die 5,3 Prozent Wetteinsatzsteuer trägt der Anbieter). Der Preis: Nur Spielautomaten, 1 Euro Einsatzlimit, 1.000 Euro monatliches Einzahlungslimit (erhöhbar mit Nachweisen), 5-Sekunden-Regel.
Offshore-Casinos (Curaçao, MGA) bieten Vollsortiment: Live-Casino, Tischspiele, Jackpot-Spielautomaten, Bonus-Buy, höhere Limits, keine Wetteinsatzsteuer. Der Preis: Rechtliche Grauzone. § 285 StGB stellt Glücksspiel ohne deutsche Lizenz unter Strafe — aber die Norm richtet sich an Veranstalter, nicht an Spieler. Spieler wurden bisher nicht strafrechtlich verfolgt. Zivilrechtlich: Gewinne sind einklagbar (BGH-Urteil Az. I ZR 2/20 vom 28. Oktober 2021), Verluste theoretisch rückforderbar (praktisch schwierig und oft erfolglos). Steuerlich: Gewinne bleiben steuerfrei, auch bei Offshore-Anbietern.
Faustregel: Wer Rechtssicherheit über alles stellt, wählt GGL. Wer Spielvielfalt und höhere Limits will, wählt Offshore und akzeptiert die Grauzone.
Priorität 2: KYC-Aufwand und Verifizierungs-Schwellen
Curaçao-Casinos: KYC erst bei erster Auszahlung oder ab 2.000 Euro kumulativer Einzahlung. Crypto-Einzahlungen unter 2.000 Euro oft ohne Verifizierung. Geforderte Dokumente: Ausweis, Adressnachweis. Enhanced Due Diligence ab 10.000 Euro Auszahlung.
MGA-Casinos: KYC vor erster Auszahlung Pflicht, unabhängig von der Höhe. Enhanced Due Diligence ab 2.000 Euro Einzahlung oder 10.000 Euro Auszahlung — dann Einkommensnachweis und Source of Funds erforderlich. Höherer Aufwand als Curaçao, aber auch höherer Spielerschutz.
GGL-Casinos: KYC binnen 72 Stunden nach Registrierung Pflicht. Bis zur Verifizierung: Einzahlungen möglich, Auszahlungen gesperrt. Bei Limit-Erhöhung über 1.000 Euro: zusätzliche Nachweise (Einkommen, Bonität, Source of Funds). Höchster Verifizierungs-Aufwand, aber auch höchste Transparenz.
Faustregel: Wer anonymes Spiel bevorzugt, wählt Curaçao mit Crypto. Wer EU-Standard ohne sofortige Verifizierung will, wählt MGA. Wer Transparenz und deutsche Regulierung akzeptiert, wählt GGL.
Priorität 3: Verantwortungsvolles Spielen und Streitbeilegung
GGL-Casinos: Pflicht-Tools für Einzahlungslimits (LUGAS), Selbstausschluss (OASIS), Sitzungslimits. Streitbeilegung über GGL-Beschwerdestelle oder deutsche Gerichte. Höchster Spielerschutz. OASIS-Sperre gilt für alle GGL-Casinos zentral — wer sich einmal sperrt, ist überall gesperrt. Für spielsuchtgefährdete Spieler die sicherste Wahl.
MGA-Casinos: Pflicht-Tools für Einzahlungslimits, Verlustlimits, Sitzungslimits, Selbstausschluss (anbieterspezifisch, keine zentrale Datenbank). ADR binnen 90 Tagen über eCOGRA, IBAS oder andere MGA-akkreditierte Schlichter. Mittlerer bis hoher Spielerschutz. ADR-Erfolgsquote liegt bei etwa 60 Prozent zugunsten der Spieler — deutlich höher als bei Curaçao (etwa 40 Prozent). Wer Wert auf faire Streitbeilegung legt und Offshore-Vielfalt will, findet hier den besten Kompromiss.
Curaçao-Casinos: Selbstlimits optional, nicht verpflichtend. Die meisten Anbieter bieten Einzahlungs- und Verlustlimits an, aber die Aktivierung liegt beim Spieler — es gibt keine Pflicht-Prompts. Selbstausschluss funktioniert nur anbieterspezifisch: Wer sich bei Casino A sperrt, kann sich am nächsten Tag bei Casino B anmelden. ADR seit LOK-Reform Pflicht, aber Verfahrensdauer bis 90 Tage und Erfolgsquote niedriger als bei MGA. Für Spieler, die Eigenverantwortung übernehmen und keine zentrale Überwachung wollen — aber nicht für Spieler mit Spielsuchtrisiko.
Faustregel: Spielsuchtgefährdet oder unsicher? GGL mit OASIS. Gelegentlicher Spieler, der faire Streitbeilegung schätzt? MGA. Erfahrener Spieler mit Selbstkontrolle? Curaçao.
Checkliste: Die wichtigsten Fragen vor der Anmeldung
Bevor Sie sich bei einem Casino anmelden, klären Sie diese Punkte:
- Lizenz prüfen: Steht die Lizenznummer im Footer der Website? GGL-Casinos führen ihre Whitelist-Registrierung auf. MGA-Casinos zeigen MGA/B2C/XXX/20XX. Curaçao-Casinos zeigen seit Januar 2025 CGA-Lizenznummer (8XXXXXXX) mit Verlinkung zu cert.cga.cw. Fehlt die Lizenz oder ist sie nicht verifizierbar? Finger weg.
- Zahlungsmethoden: Akzeptiert das Casino Ihre bevorzugte Methode? Viele deutsche Banken blockieren Glücksspiel-Transaktionen — E-Wallets (Skrill, Neteller) oder Crypto umgehen das Problem. Prüfen Sie Auszahlungsgebühren und Limits.
- KYC-Prozess: Wann verlangt das Casino Dokumente? Bei Curaçao oft erst bei Auszahlung, bei MGA vor erster Auszahlung, bei GGL binnen 72 Stunden nach Registrierung. Haben Sie die nötigen Dokumente (Ausweis, Adressnachweis, ggf. Einkommensnachweis) parat?
- Spielangebot: Bietet das Casino die Spiele, die Sie spielen wollen? GGL: nur Spielautomaten. MGA und Curaçao: Vollsortiment. Prüfen Sie die Software-Anbieter — Pragmatic Play, NetEnt, Evolution Gaming sind Qualitätsstandard.
- Bonusbedingungen: Welche Umsatzbedingungen gelten? Seriöse Casinos verlangen 30x bis 40x Bonusumsatz. Über 50x ist unseriös. Prüfen Sie auch zeitliche Limits (oft 30 Tage) und Spielgewichtung (Spielautomaten zählen 100 Prozent, Tischspiele oft nur 10 Prozent oder gar nicht).
- Streitbeilegung: Welche ADR-Stelle ist zuständig? GGL-Casinos: GGL-Beschwerdestelle. MGA-Casinos: meist eCOGRA. Curaçao-Casinos: seit LOK-Reform verpflichtend, aber Anbieter variieren. Fehlt die ADR-Info? Rotes Flagge.
- Auszahlungsgeschwindigkeit: Was sagen Bewertungen und Foren? Curaçao-Casinos mit Crypto zahlen oft binnen Stunden aus. MGA-Casinos brauchen 1 bis 5 Werktage (wegen EDD-Checks). GGL-Casinos zahlen ähnlich schnell aus wie Curaçao bei verifizierten Konten. Verzögerungen über 10 Werktage ohne EDD-Anfrage sind Warnzeichen.
- Selbstlimits: Bietet das Casino Einzahlungs-, Verlust- und Sitzungslimits? GGL und MGA: Pflicht. Curaçao: optional. Testen Sie, ob die Limits tatsächlich funktionieren — einige Casinos umgehen sie über separate Marken derselben Betreiberfirma.
Warum suchen Spieler nach „Casinos ohne SCHUFA“?
Die Suchanfrage „Casinos ohne SCHUFA“ basiert auf zwei Missverständnissen: (1) Casinos würden routinemäßig die SCHUFA abfragen, (2) Spielen würde die Bonität schädigen. Beides ist falsch — aber die Sorge ist nachvollziehbar.
Viele deutsche Spieler haben Erfahrungen mit Bonitätsprüfungen bei Krediten, Mietverträgen oder Mobilfunkverträgen. Die SCHUFA ist dort allgegenwärtig. Die Annahme, dass auch Casinos die SCHUFA prüfen, liegt nahe — ist aber unbegründet. Weder GGL-Casinos noch Offshore-Anbieter fragen die SCHUFA beim normalen Spielbetrieb ab. KYC bedeutet Identitätsprüfung, nicht Bonitätsprüfung.
Die zweite Sorge: „Schadet Casino-Spiel meiner Kreditwürdigkeit?“ Diese Angst speist sich aus der Tatsache, dass Glücksspiel gesellschaftlich stigmatisiert ist. Wer bei der Bank einen Kredit beantragt und „Casino“ als Verwendungszweck angibt, wird oft abgelehnt. Das hat aber nichts mit SCHUFA-Einträgen zu tun, sondern mit Risikoeinschätzung der Bank. Die SCHUFA selbst erfährt nichts von Casino-Einzahlungen — es sei denn, Sie nutzen Kredite dafür (Dispo, Kreditkarte).
Ein dritter Grund: Datenschutz-Bedenken. Viele Spieler wollen nicht, dass ihre Glücksspiel-Aktivitäten in irgendwelchen Datenbanken landen. OASIS und LUGAS speichern zwar Spielerdaten, aber diese Systeme sind von der SCHUFA getrennt und unterliegen dem GlüStV-Datenschutz. Offshore-Casinos (Curaçao, MGA) haben weder OASIS- noch LUGAS-Anbindung — wer absolute Datensparsamkeit will, findet dort maximale Anonymität (innerhalb der KYC-Grenzen).
Die Suche nach „Casinos ohne SCHUFA“ ist also eine Suche nach Rechtssicherheit ohne Bonitätsprüfung. Alle drei Lizenztypen erfüllen das — die Wahl hängt von anderen Prioritäten ab.
Verantwortungsvolles Spielen
Glücksspiel kann süchtig machen. Spielen Sie nur mit Geld, das Sie sich leisten können zu verlieren. Setzen Sie sich Limits — zeitlich und finanziell. Nutzen Sie die Tools der Casinos: Einzahlungslimits, Verlustlimits, Sitzungslimits, Selbstausschluss. Bei GGL-Casinos ist OASIS verfügbar — eine bundesweite Sperre, die Sie vor impulsivem Spiel schützt.
Warnzeichen für Spielsucht: Sie spielen, um Verluste zurückzugewinnen (Chasing Losses). Sie leihen sich Geld zum Spielen. Sie vernachlässigen Arbeit, Familie oder Hobbys wegen des Spielens. Sie verheimlichen Ihr Spielverhalten. Hilfe finden Sie bei der Bundeszentrale für gesundheitliche Aufklärung (BZgA) unter spielen-mit-verantwortung.de oder telefonisch bei der Suchthotline 0800 1372700 (kostenlos, anonyme Beratung).
Glücksspiel ist Unterhaltung, kein Einkommensersatz. Die Mathematik begünstigt langfristig immer das Casino (Hausvorteil). Wer das akzeptiert und mit Verlusten rechnet, kann verantwortungsvoll spielen. Wer Gewinne erwartet oder braucht, sollte nicht spielen.
Casinos ohne LUGAS, OASIS und mit Auslandslizenz
Inhalt erstellt vom Team «Legale Online Casinos»