Paysafecard im Casino: Code, Konten und Auszahlung 2026
 Verfügbar in DE
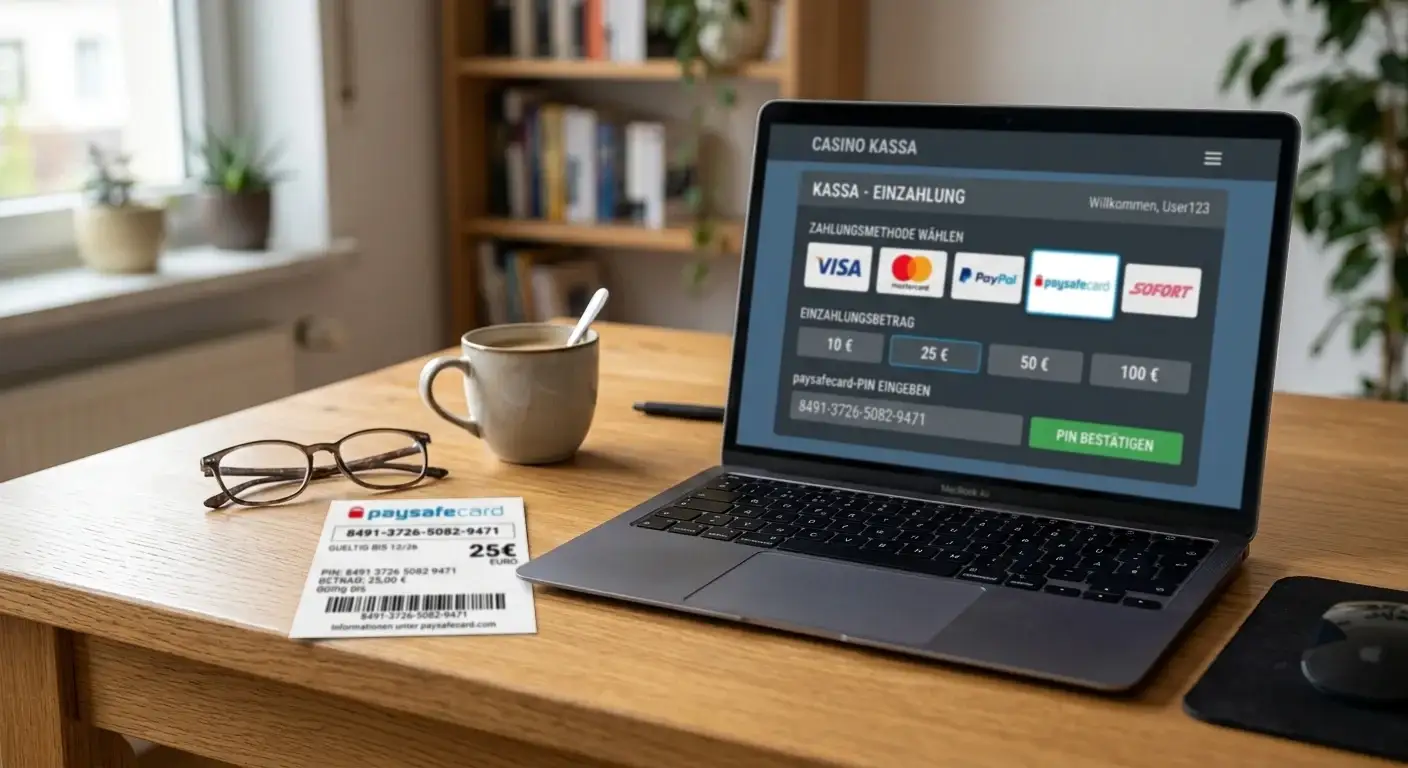
Ein 16-stelliger Code wirkt zunächst erfreulich unkompliziert: kaufen, im Kassenbereich eingeben, bezahlen. Im Online-Casino kommen allerdings zwei weitere Fragen hinzu. Akzeptiert der konkrete Händler den Code tatsächlich? Und welcher Weg steht für eine spätere Auszahlung bereit? Wer diese Punkte in der falschen Reihenfolge prüft, erlebt den klassischen kleinen Ärger: Die Einzahlung funktioniert, der Gewinn wartet anschließend in einer Sackgasse.
Paysafecard ist ein Prepaid-Zahlungsmittel. Das Guthaben liegt auf dem Code, nicht auf einem Bankkonto, das beim Händler hinterlegt werden muss. In Deutschland kann der Code laut offizieller Produktbeschreibung ohne Paysafecard-Konto eingesetzt werden. Daraus folgt aber nicht, dass eine Zahlung ohne Casino-Konto möglich ist. Das sind zwei verschiedene Anmeldungen mit zwei verschiedenen Zwecken.
Der praktische Ablauf ist deshalb überschaubar, die Kontrolle davor aber nicht. Erst den Anbieter prüfen, dann die Kassenseite öffnen, danach Code und Betrag abgleichen. Eine elegante Reihenfolge. Und deutlich billiger als eine Einzahlung bei einem Händler, dessen Auszahlungsregeln man erst nach dem Spiel entdeckt.
Was beim Einlösen eines Paysafecard-Codes tatsächlich passiert
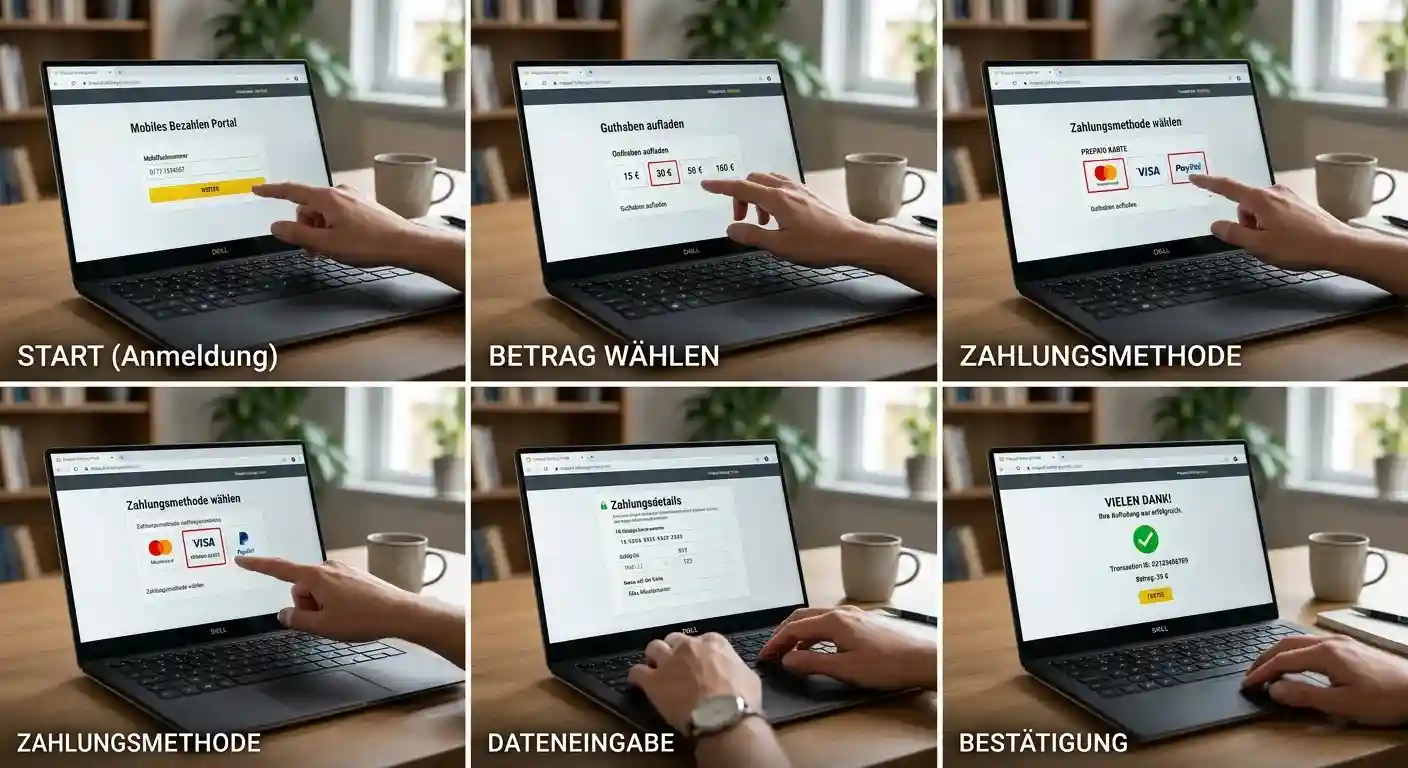
Beim klassischen Einsatz kauft man einen Paysafecard-Code bei einer Verkaufsstelle oder über einen zulässigen digitalen Verkaufsweg. Der Code besteht aus 16 Stellen und steht für ein Prepaid-Guthaben. Die offizielle Produktseite nennt für Deutschland mehrere feste Kaufbeträge: 10, 15, 20, 25, 30, 50 und 100 Euro. Im Casino wird nicht der Papierbon als solcher verarbeitet, sondern die eingegebene PIN.
Der erste Schritt ist die Auswahl eines Casinos, dessen Kassenseite Paysafecard als aktuelle Einzahlungsart anzeigt. Ein Logo in einer Werbeanzeige reicht nicht. Zahlungsmethoden werden nach Land, Konto, Risikoprüfung und technischer Anbindung ein- oder ausgeblendet. Erst die eingeloggte Kasse zeigt, was für das konkrete Konto gilt.
Danach legt man den Einzahlungsbetrag fest. Der Betrag muss zum verfügbaren Guthaben und zum Limit der konkreten Variante passen. Bei einem 5-Euro-Code ist eine Einzahlung über 20 Euro natürlich keine technische Herausforderung, sondern ein schlichtes Guthabenproblem. Der Code ist kein Zauberstab, auch wenn manche Werbetexte ihn gern so behandeln.
In der Kasse wählt man Paysafecard, bestätigt gegebenenfalls den Betrag und trägt den 16-stelligen Code in das vorgesehene Feld ein. Anschließend wird die Zahlung freigegeben. Je nach Händler erscheint das Guthaben sofort, nach einer kurzen Sicherheitsprüfung oder erst nach einer zusätzlichen Bestätigung. Die konkrete Oberfläche unterscheidet sich, die Logik bleibt gleich.
| Schritt | Was du prüfst | Was danach feststeht |
|---|---|---|
| Anbieter öffnen | Impressum, Erlaubnis, Paysafecard-Anzeige | Ob der Händler grundsätzlich infrage kommt |
| Kasse aufrufen | tatsächlich verfügbare Zahlungsarten | Ob Paysafecard für dieses Konto freigeschaltet ist |
| Betrag wählen | Mindestbetrag, Höchstbetrag, Codeguthaben | Ob der Code ausreicht |
| PIN eingeben | 16 Stellen und richtige Schreibweise | Ob der Zahlungsdienst den Code akzeptiert |
| Kontostand prüfen | Gutschrift und Zahlungsstatus | Ob die Einzahlung abgeschlossen ist |
| Auszahlung ansehen | verfügbare Wege und Bedingungen | Wie ein späterer Gewinn ausgezahlt werden kann |
Eine Paysafecard-Einzahlung bringt Guthaben auf das Spielkonto. Sie legt nicht automatisch fest, wohin ein Gewinn zurückfließt. Die konkrete Regel steht in den Bedingungen und in der Kasse des jeweiligen Händlers.
Wie viele Stellen hat der Paysafecard-Code?
Der klassische Paysafecard-Code hat 16 Stellen. Diese Nummer wird im Zahlungsfenster des teilnehmenden Händlers eingegeben. Bei einem Tippfehler schlägt die Zahlung fehl oder bleibt in einer Prüfung hängen. Deshalb Code und Betrag vor der Bestätigung kontrollieren und den Bon aufbewahren, bis die Gutschrift im Casino-Konto sichtbar ist.
Ein Code sollte nicht an den Kundendienst, in einen Chat oder an eine andere Person weitergegeben werden. Wer die PIN besitzt, kann je nach Händler damit zahlen. Ein Foto des Bons ist daher kein harmloser Beleg, sondern kann den vollständigen Zugriff auf das Guthaben preisgeben.
Paysafecard ohne Konto und ohne Casino-Anmeldung
Die Formulierung „ohne Konto“ ist bei Paysafecard präziser als bei vielen Casino-Werbungen. Gemeint ist zunächst das Paysafecard-Konto. Die offizielle deutsche Produktbeschreibung erklärt, dass eine Registrierung für den klassischen Codeeinsatz nicht erforderlich ist. Persönliche Daten, Bankkonto und Kreditkarte müssen für diese Variante nicht hinterlegt werden.
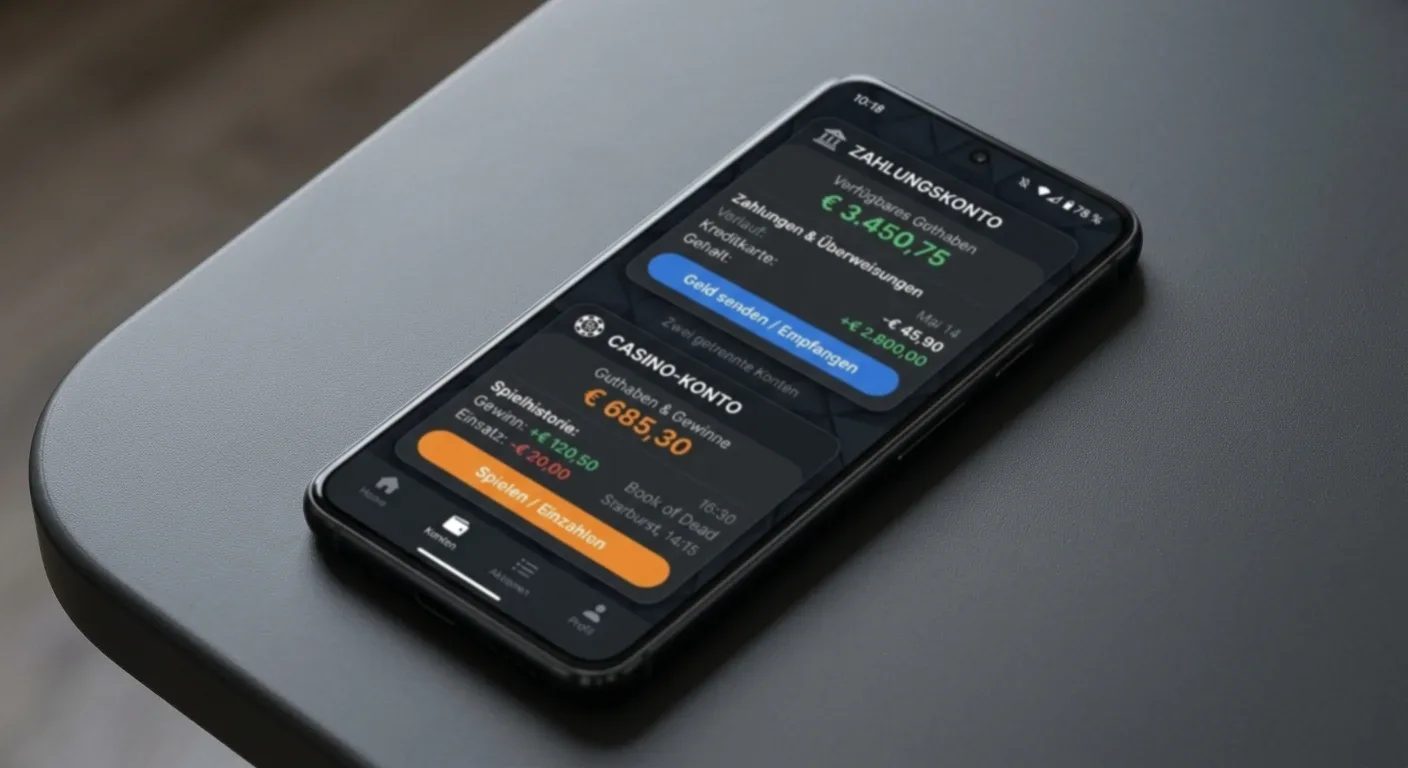
Das Casino-Konto ist davon unabhängig. Ein legaler Online-Glücksspielanbieter muss den Spieler identifizieren, sein Konto verwalten und Spielerschutzvorgaben umsetzen. Eine Einzahlung mit einem anonym wirkenden Prepaid-Code verwandelt die Casino-Mitgliedschaft daher nicht in einen Gastzugang. In der Praxis muss man sich beim Casino registrieren oder bereits ein Konto besitzen, bevor die Kasse genutzt werden kann.
Das ist keine Spitzfindigkeit. Das Paysafecard-Konto verwaltet die Zahlungsseite: Guthaben, Transaktionen und gegebenenfalls höhere länderspezifische Grenzen. Das Casino-Konto verwaltet das Glücksspiel: Identität, Wohnsitz, Spielerschutz, Einzahlungen, Spiele und Auszahlungen. Wer diese Ebenen verwechselt, liest „ohne Paysafecard-Konto“ und erwartet fälschlich „ohne Casino-Anmeldung“.
| Variante | Paysafecard-Konto | Casino-Konto | Praktische Folge |
|---|---|---|---|
| Einzelcode ohne Registrierung | nicht erforderlich | in der Regel erforderlich | PIN wird direkt in der Kasse verwendet |
| Code mit Paysafecard-Konto | vorhanden | erforderlich | Zahlungen werden über Zugangsdaten verwaltet |
| Kauf eines Codes | je nach Verkaufsweg nicht erforderlich | nicht relevant | Guthaben entsteht vor der Casino-Zahlung |
| Auszahlung | kein automatischer Rückweg | verifiziertes Konto nötig | Casino zeigt eigene Auszahlungsarten |
Ohne Paysafecard-Konto ist die Nutzung also möglich, ohne Casino-Konto meistens nicht. Zusätzlich kann der jeweilige Händler eine Registrierung beim Zahlungsdienst verlangen. Die offizielle Dokumentation weist ausdrücklich darauf hin, dass einzelne Webshops trotz der allgemeinen Möglichkeit eine Registrierung für eine Zahlung fordern können.
Die Entscheidung für oder gegen ein Paysafecard-Konto hängt vom Nutzungsprofil ab. Wer einmalig einen kleinen Betrag bei einem teilnehmenden Händler einsetzen möchte, braucht die zusätzliche Verwaltung möglicherweise nicht. Wer häufiger zahlt, mehrere Codes verwendet oder höhere Beträge benötigt, kann von der Kontovariante profitieren. Das ist eine Verwaltungsentscheidung, keine Qualitätsaussage über das Casino.
Paysafecard ohne Konto
Ohne Paysafecard-Konto wird der Code direkt beim teilnehmenden Händler eingesetzt. Für Deutschland nennt die offizielle Ländertabelle ein Höchstlimit von bis zu 50 Euro je Transaktion. Händler können zusätzlich eigene Mindest- oder Höchstbeträge festlegen. Der niedrigere Wert ist praktisch maßgeblich.
Bei dieser Variante sollte der Code nicht in mehreren Browserfenstern oder bei mehreren Händlern gleichzeitig verwendet werden. Ein noch nicht abgeschlossener Zahlungsversuch kann eine Sicherheitsprüfung auslösen. Die bessere Reihenfolge lautet: eine Kasse, ein Betrag, eine Bestätigung, anschließend der Kontostand.
Casino-Konto und Zahlungs-Konto sind nicht dasselbe
Ein Casino-Konto kann eine Identitätsprüfung verlangen, unabhängig davon, ob man Paysafecard, Überweisung oder eine andere Zahlungsart auswählt. Name, Wohnsitz und Alter werden nicht durch den Prepaid-Code bestätigt. Für die spätere Auszahlung kann der Betreiber daher Dokumente oder ein auf den eigenen Namen lautendes Zahlungsmittel verlangen.
Eine Einzahlung ohne Bankdaten kann aus Datenschutzsicht attraktiv sein. Sie beseitigt aber nicht die Prüfpflichten des Casinos. Wer ein Verfahren sucht, das jede Identitätsprüfung umgeht, sucht nicht nach einer Zahlungsmethode, sondern nach einer Umgehung. Dabei hilft Paysafecard nicht, und ein legaler Anbieter sollte so etwas auch nicht anbieten.
Anmeldung bleibt auch mobil erforderlich?
Ja, der Code ersetzt die Casino-Mitgliedschaft normalerweise nicht. Ohne Paysafecard-Konto kann die PIN direkt beim teilnehmenden Händler verwendet werden, doch der Händler darf ein eigenes Casino-Konto und eine Identitätsprüfung verlangen. Vor der Einzahlung sollten Registrierungspflicht, Länderzulassung und spätere Auszahlung in der Kasse und im Impressum geprüft werden.
Der Unterschied ist besonders auf mobilen Seiten leicht zu übersehen. Eine Kasse, die ohne sichtbare Registrierungsschaltfläche erscheint, kann trotzdem nur für eingeloggte Konten erreichbar sein. Die Oberfläche ist klein; die Bedingungen sind es nicht immer.
Limits, Gebühren und kleine Paysafecard-Beträge
Betragsgrenzen werden auf drei Ebenen festgelegt: durch Paysafecard, durch den Händler und durch die jeweilige Konto- oder Risikokonfiguration. Die allgemeine Produktinformation ist deshalb ein Ausgangspunkt, aber keine Zusage für jede Casino-Kasse. Für Deutschland nennt Paysafecard ohne Registrierung bis zu 50 Euro je Transaktion. In der Ländertabelle für das Paysafecard-Konto werden bis zu 1.000 Euro je Transaktion genannt.
Die Beträge sind nicht als tägliches Spielbudget zu verstehen. Ein Transaktionslimit begrenzt eine einzelne Zahlung; es ersetzt weder die Anzeige eigener Einzahlungsgrenzen noch die verantwortungsvolle Entscheidung über das Spielbudget. Das deutsche Glücksspielsystem arbeitet mit zusätzlichen Spielerschutzmechanismen. Ein höherer Zahlungsrahmen ist folglich kein Freibrief für höhere Einsätze.
Die offiziellen Paysafecard-Seiten nennen unterschiedliche allgemeine Höchstangaben für die Kontovariante und verweisen auf länderspezifische Einschränkungen. Für ein deutsches Konto ist daher die Länderangabe wichtiger als eine globale Produktübersicht. Die deutsche Kontotabelle weist auf bis zu 1.000 Euro je Transaktion hin; daraus sollte man keine allgemeine 1.500-Euro-Zusage ableiten.
Gebühren sind zeitlich zu betrachten. Ohne Registrierung kann eine monatliche Bereitstellungsgebühr ab dem zweiten Monat anfallen. Mit Registrierung wird sie laut Produktinformation erst ab dem 13. Monat genannt. Die konkrete Höhe und weitere Bedingungen können sich nach Produkt- und Länderbedingungen richten. Wer einen alten Code in einer Schublade vergisst, bezahlt mitunter für die Bequemlichkeit des Vergessens.
| Nutzungsform | Offizielle deutsche Angabe | Zusätzlich kontrollieren |
|---|---|---|
| Code ohne Paysafecard-Konto | bis zu 50 Euro je Transaktion | Casino-Mindestbetrag und Händlerlimit |
| Paysafecard-Konto | deutsche Ländertabelle: bis zu 1.000 Euro je Transaktion | Kontostatus, Händlerlimit und aktuelle Länderbedingungen |
| Bereitstellungsgebühr ohne Konto | kann ab dem zweiten Monat beginnen | aktuelle Gebührenübersicht und Restguthaben |
| Bereitstellungsgebühr mit Konto | kann ab dem 13. Monat beginnen | aktuelle Gebührenübersicht und Kontonutzung |
| 5-Euro-Code | nur im Rahmen des Händler-Mindestbetrags nutzbar | ob der Händler kleine Einzahlungen akzeptiert |
Der 5-Euro-Fall
Ein 5-Euro-Code ist der kleine Praxistest, an dem viele Annahmen scheitern. Der Code kann gültig sein und trotzdem nicht funktionieren, wenn das Casino einen höheren Mindesteinzahlungsbetrag verlangt. Dann liegt der Fehler nicht bei der PIN. Die Kassenseite lässt die Zahlung schlicht wegen ihrer eigenen Grenze nicht zu.
Auch die Spielauswahl kann eine Rolle spielen. Manche Angebote verlangen für bestimmte Funktionen ein Mindestguthaben oder setzen eine eigene Einzahlungsbedingung voraus. Solche Anforderungen müssen in den Bedingungen des Händlers stehen. Der Prepaid-Betrag ist nur das verfügbare Guthaben, nicht die Zusage, dass jede Funktion damit offensteht.
Für einen kleinen Betrag ist die kontolose Variante grundsätzlich naheliegend, sofern der Händler sie erlaubt. Mehrere Codes können laut offizieller Produktbeschreibung nacheinander verwendet werden. Das kann Restguthaben aufbrauchen, verändert aber nicht die Limits des Casinos. Zwei kleine Codes machen aus einem Händler mit Mindestbetrag nicht automatisch einen Händler ohne Mindestbetrag.
Gebühren zeitlich einordnen
Die Bereitstellungsgebühr ist von einer Casino-Gebühr zu unterscheiden. Paysafecard kann für die Verwaltung oder das Liegenlassen von Guthaben eigene Bedingungen haben. Das Casino wiederum kann Zahlungs- oder Auszahlungsbedingungen festlegen. Beide Regelwerke müssen getrennt gelesen werden.
Bei einem geringen Restbetrag fällt eine Gebühr stärker ins Gewicht als bei einer häufigen Nutzung. Deshalb sollte man den Code nicht unnötig lange aufbewahren, die Guthabenabfrage nutzen und Bedingungen auf der offiziellen Paysafecard-Seite kontrollieren. Das ist keine aufregende Tätigkeit. Genau deshalb wird sie gern vergessen.
Gilt das 50-Euro-Limit für jede PaysafeCard-Zahlung?
Nein, die 50-Euro-Angabe beschreibt die von Paysafecard genannte Grenze ohne Registrierung in Deutschland je Transaktion. Ein Händler kann zusätzlich einen niedrigeren Höchst- oder Mindestbetrag festlegen. Für die Kontovariante nennt die deutsche Ländertabelle eine andere Grenze. Maßgeblich sind daher Zahlungsvariante, Land und Kassenbedingungen des konkreten Händlers.
Die Formulierung „bis zu“ ist ebenfalls wichtig. Sie bedeutet eine Obergrenze, keine garantierte Freigabe. Wenn der Code weniger Guthaben enthält, kann man auch weniger zahlen. Wenn die Kasse einen niedrigeren Betrag verlangt, greift dieser niedrigere Betrag.
So prüfst du ein PaysafeCard-Casino in Deutschland
Die Prüfung sollte in drei Schritten erfolgen. Erstens: Ist der Anbieter für den deutschen Markt nachvollziehbar zugelassen? Zweitens: Zeigt die konkrete Kassenseite Paysafecard für dieses Konto an? Drittens: Ist eine Auszahlungsmethode vorhanden, die man nach einer erfolgreichen Einzahlung tatsächlich nutzen kann?
Keiner dieser Schritte ersetzt die anderen. Die GGL-Whitelist beantwortet die rechtliche Frage nach dem Anbieter. Sie beweist nicht, dass Paysafecard heute in jeder Kasse aktiv ist. Das Paysafecard-Logo beantwortet die Frage nach einer möglichen Zahlungsanbindung. Es beweist nicht, dass ein Betreiber eine deutsche Glücksspielerlaubnis besitzt. Die Kassenseite zeigt die aktuelle technische Verfügbarkeit. Sie ist aber kein amtliches Register.
Die Gemeinsame Glücksspielbehörde der Länder beaufsichtigt länderübergreifendes Online-Glücksspiel in Deutschland und stellt eine amtliche Whitelist zugelassener Anbieter bereit. Der Eintrag sollte zum Namen des Betreibers und zum konkreten Angebot passen. Ein bekannter Markenname kann von einer anderen juristischen Gesellschaft betrieben werden als erwartet. Deshalb sind Impressum, Betreibername und Eintrag gemeinsam zu betrachten.
Ein Anbieter, der die Lizenzfrage ausweichend beantwortet, die Kasse erst nach einer Einzahlung erklärt oder eine Paysafecard-Zahlung als vollständige Anonymität verkauft, verdient keinen Vertrauensvorschuss. „Sicher“ ist in solchen Texten gern ein dekoratives Wort. Entscheidend sind überprüfbare Angaben.
| Prüfstelle | Diese Frage wird beantwortet | Was sie nicht beweist |
|---|---|---|
| GGL-Whitelist | Ist der Anbieter in der amtlichen Prüfung auffindbar? | Dass Paysafecard im konkreten Konto aktiv ist |
| Impressum | Wer betreibt die Website? | Dass jede beworbene Zahlungsart verfügbar ist |
| Casino-Kassenseite | Welche Methoden sind aktuell freigeschaltet? | Eine behördliche Erlaubnis |
| PaysafeCard-Produktseite | Wie funktionieren Code, Konto und Länderbedingungen? | Die Seriosität eines einzelnen Casinos |
| Auszahlungsbereich | Welche Rückzahlungsmethoden gibt es? | Dass ein Gewinn ohne Prüfung sofort ausgezahlt wird |
PaysafeCard
Paysafecard ist der Zahlungsdienst, nicht der Glücksspielanbieter. Der 16-stellige Prepaid-Code bringt Guthaben in die Kasse eines teilnehmenden Händlers. Er besitzt keine deutsche Glücksspielerlaubnis und kann deshalb auch keine Lizenz eines Casinos ersetzen. Diese Rollen sauber zu trennen, verhindert die häufige Verwechslung von Zahlungsmarke und Betreiber.
Das unterscheidet Paysafecard von einer Banküberweisung nicht dadurch, dass alle Prüfungen verschwinden. Der Vorteil liegt vielmehr in der Begrenzung der weitergegebenen Zahlungsdaten beim klassischen Codeeinsatz. Die Zahlung ist vorausbezahlt. Wer einen größeren Betrag einsetzen möchte, muss die Länder- und Händlergrenzen trotzdem akzeptieren.
Die offizielle Produktbeschreibung nennt den Einsatz ohne Registrierung, feste Verkaufsbeträge und die Möglichkeit, mehrere Codes nacheinander zu verwenden. Sie verweist zugleich auf teilnehmende Webshops. Diese Formulierung ist bewusst enger als „jedes Online-Casino“. Für die konkrete Akzeptanz ist der jeweilige Händler zuständig.
GGL-Whitelist
Die GGL-Whitelist ist die amtliche Prüfstelle für zugelassene Anbieter. Sie beantwortet, ob ein Betreiber beziehungsweise das konkrete Angebot in der deutschen Regulierung nachvollziehbar ist. Die Liste ist kein Vergleichstest und kein Zahlungsratgeber. Ein Eintrag macht ein Casino nicht automatisch passend für einen 5-Euro-Code.
Beim Abgleich sollte man nicht nur auf den Markennamen schauen. Wichtig sind der Betreiber, die Domain und das erlaubte Angebot. Stimmen diese Angaben nicht überein, ist eine Nachfrage oder eine andere Auswahl vernünftiger als eine Einzahlung auf Verdacht. Eine Lizenzprüfung ist kein Häkchen für die Optik, sondern eine Identitätskontrolle des Vertragspartners.
Casino-Kassenseite
Die Kassenseite ist die aktuellste Quelle für die technische Verfügbarkeit von Paysafecard. Nach der Anmeldung zeigt sie, ob der Dienst für das konkrete Konto und den deutschen Standort freigeschaltet ist. Dort stehen häufig auch Mindestbetrag, Höchstbetrag, Bearbeitungsstatus und mögliche Verifikationsanforderungen.
Die Kasse sollte vor der Einzahlung vollständig geöffnet werden. Nicht nur die erste Reihe der Logos, sondern auch der Bereich für Auszahlungen gehört dazu. Wenn Paysafecard prominent für Einzahlungen erscheint, aber keine nachvollziehbare Rückzahlungsmethode genannt wird, ist das ein Warnsignal für die eigene Entscheidung. Man muss nicht erst Guthaben einzahlen, um eine Kasse lesen zu dürfen.
Wie prüft man, ob ein Casino Paysafecard aktuell akzeptiert?
Zuerst wird der Anbieter über Betreiberangaben und die GGL-Whitelist geprüft. Danach öffnet man nach der Registrierung die Kasse und sucht Paysafecard in den tatsächlich verfügbaren Einzahlungsarten. Schließlich kontrolliert man Mindestbetrag, persönliche Voraussetzungen und den Auszahlungsbereich. Nur wenn alle drei Prüfungen zusammenpassen, ist eine Einzahlung nachvollziehbar vorbereitet.
Ein altes Vergleichsbild, ein Suchsnippet oder ein Logo auf einer Startseite reicht nicht. Zahlungsanbieter können sich ändern, Methoden können regional ausgeblendet werden und Konten können unterschiedliche Freigaben erhalten. Die Kasse ist deshalb der letzte technische Check, aber nicht der erste rechtliche.
Auszahlung nach der Einzahlung per Paysafecard
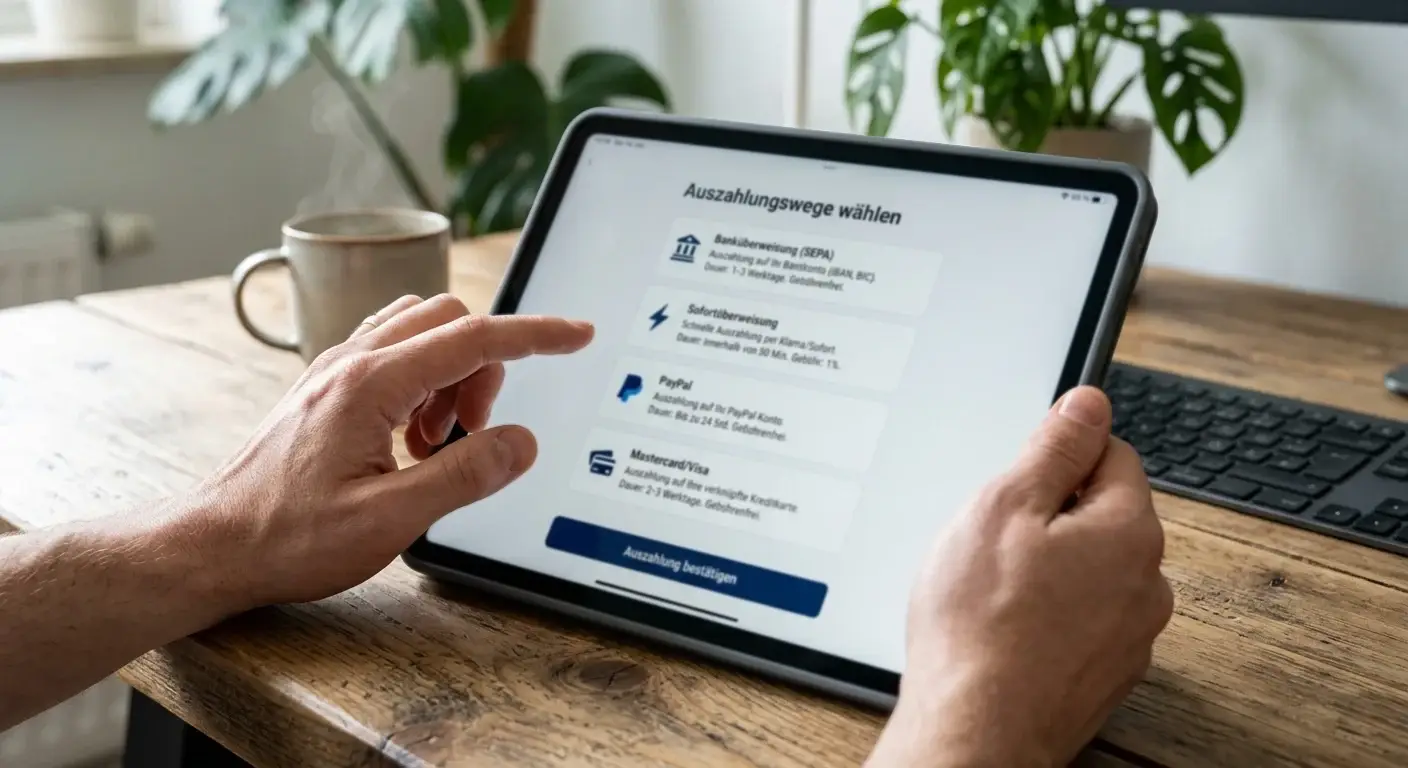
Die häufigste Fehlannahme lautet: Mit Paysafecard eingezahlt, also wird auch per Paysafecard ausgezahlt. Das ist nicht selbstverständlich. Ein Prepaid-Code ist für die Zahlung beim Händler gedacht; das Casino kann Gewinne auf andere Wege auszahlen. In vielen Fällen wird zuerst geprüft, ob Name, Konto und Zahlungsmethode zusammenpassen.
Vor der Einzahlung sollte der Auszahlungsbereich geöffnet werden. Gesucht werden konkrete Verfahren, Mindestbeträge, Bearbeitungszeiten, Gebühren und mögliche Dokumente. Wenn eine Banküberweisung vorgesehen ist, braucht man unter Umständen ein Bankkonto auf den eigenen Namen. Wenn ein elektronischer Dienst angeboten wird, können dort eigene Identitäts- und Herkunftsprüfungen gelten.
Die Einzahlungsmethode kann für eine Rückzahlung relevant sein, muss aber nicht der Rückweg sein. Manche Händler versuchen, Einzahlungen zunächst über denselben Weg zurückzuführen, sofern der Zahlungsdienst das unterstützt. Bei Paysafecard ist eine klassische Auszahlung des Prepaid-Guthabens aus einem Casino nicht automatisch zugesichert. Die verbindliche Antwort steht in den Bedingungen und in der Kasse des konkreten Anbieters.
| Auszahlungsfrage | Was vor der Einzahlung zu prüfen ist | Warum es zählt |
|---|---|---|
| Gibt es einen Rückweg zu Paysafecard? | konkrete Auszahlungsoption, nicht nur Einzahlungslogo | Prepaid-Einzahlung ist kein Auszahlungsversprechen |
| Welche Alternative wird angeboten? | Überweisung oder anderer verifizierter Dienst | Gewinn muss auf einem verfügbaren Weg ankommen |
| Welche Dokumente sind nötig? | Identitäts- und gegebenenfalls Zahlungsnachweis | Prüfung kann vor der Auszahlung stattfinden |
| Gibt es einen Mindestbetrag? | Auszahlungsseite und Bedingungen | Kleiner Gewinn kann unter der Grenze liegen |
| Fallen Gebühren an? | Gebührenhinweise des Casinos und Zahlungsdienstes | Nettobetrag kann abweichen |
Ein Casino darf eine Identitätsprüfung nicht erst als überraschende Strafe nach dem Gewinn behandeln, wenn sie aus den geltenden Regeln folgt. In der Praxis wird sie dennoch oft erst bei der Auszahlung sichtbar, weil Einzahlungen automatisiert laufen. Das ist ein weiterer Grund, die Prüfbedingungen vor dem Spiel zu lesen.
Wer einen Gewinn nicht auf ein Bankkonto überweisen möchte, sollte vorab einen passenden verifizierten Auszahlungsdienst besitzen oder ein anderes akzeptiertes Verfahren wählen. Paysafecard ist dann möglicherweise für die Einzahlung bequem, aber nicht für das persönliche Auszahlungsprofil geeignet. Bequemlichkeit am Eingang und Eignung am Ausgang sind zwei verschiedene Dinge.
Warum klappt die Einzahlung, aber die Auszahlung nicht per Paysafecard?
Paysafecard ist im Casino häufig als Einzahlungsart angebunden, während die Auszahlung über den Händler separat geregelt wird. Der Prepaid-Code dient zur Zahlung eines Betrags, nicht automatisch zur Rücküberweisung eines Gewinns. Prüfe deshalb vor der Einzahlung den Auszahlungsbereich, Mindestbetrag, Identitätsprüfung und ein auf den eigenen Namen verfügbares alternatives Verfahren.
Das ist kein technischer Widerspruch. Ein Händler kann Zahlungen entgegennehmen, aber keine Gewinnbeträge auf einen verbrauchbaren Code zurückschicken. Ob eine Rückzahlung möglich ist, entscheidet die konkrete technische und rechtliche Ausgestaltung des Casinos.
Mobil mit Paysafecard zahlen
Auf dem Smartphone bleiben die Bedingungen dieselben, auch wenn die Kasse kleiner aussieht. Die mobile Ansicht kann die Zahlungsarten in ein Menü verschieben, einen externen Zahlungsdialog öffnen oder bestimmte Methoden erst nach einer Anmeldung anzeigen. Paysafecard wird nicht dadurch zu einer anderen Zahlungsart, dass der Bildschirm schmaler ist.
Vor dem Absenden sollte man die Domain des Zahlungsdialogs kontrollieren und nur den vorgesehenen 16-stelligen Code eingeben. Öffnet sich ein Fenster mit einer ungewöhnlichen Adresse, verlangt es zusätzliche Zugangsdaten oder drängt es zur Weitergabe eines Fotos des Bons, sollte man abbrechen und den offiziellen Kundendienst über den bekannten Weg kontaktieren.
Mobile Nutzung verleitet zu schnellen Entscheidungen. Ein Code wird unterwegs gekauft, die Kasse ist in drei Fingertipps offen, und plötzlich ist die Prüfung des Auszahlungswegs vergessen. Genau dort lohnt sich eine Pause. Die fünf Minuten Lesen kosten weniger als ein späterer Streit über eine nicht verfügbare Rückzahlung.
Die mobile Casino-Seite sollte außerdem eine stabile Verbindung verwenden. Ein abgebrochener Zahlungsdialog darf nicht mehrfach erneut abgesendet werden, ohne zunächst den Zahlungsstatus und den Casino-Kontostand zu kontrollieren. Doppelte Versuche können zu einer temporären Sperre oder einer manuellen Prüfung führen.
Anmeldung bleibt auch mobil erforderlich
Der Code ersetzt die Casino-Mitgliedschaft normalerweise nicht. Auch auf dem Smartphone bleiben Betreiberprüfung, Alters- und Identitätskontrolle sowie eigene Einzahlungs- und Auszahlungsbedingungen bestehen. „Ohne PaysafeCard-Konto“ bedeutet nicht „ohne Casino-Konto“. Nach der Rückkehr in die Kasse sollte der Kontostand geprüft werden, bevor der Code erneut verwendet wird.
Typische Fehler beim Codeeinsatz
Der erste Fehler ist die Verwechslung der Konten. Der zweite ist die Annahme, ein Zahlungslogo sei eine dauerhafte Zusage. Der dritte ist das Ausprobieren eines Codes, bevor der Auszahlungsweg bekannt ist. Diese drei Fehler haben wenig mit komplizierter Technik zu tun. Sie entstehen, wenn man die richtige Reihenfolge überspringt.
Ein weiterer Fehler ist die Eingabe eines Codes mit nicht ausreichendem Guthaben. Ein 5-Euro-Code kann nicht jeden Mindestbetrag erfüllen. Auch mehrere Codes dürfen nur innerhalb der Regeln des Händlers eingesetzt werden. Die offizielle PaysafeCard-Beschreibung nennt die Möglichkeit, mehrere Codes nacheinander zu verwenden; sie hebt damit aber keine Casino- oder Ländergrenzen auf.
Bei einem fehlgeschlagenen Vorgang sollte man zuerst den Zahlungsstatus prüfen. Wurde das Guthaben bereits belastet, darf der Code nicht sofort ein zweites Mal eingegeben werden. Beleg, Uhrzeit, Betrag und gegebenenfalls Transaktionsreferenz bereithalten. Ein sachlicher Kundendienstfall lässt sich leichter lösen als eine Reihe hektischer Wiederholungen.
Der PIN gehört nicht in ein öffentliches Forum und nicht in eine unaufgeforderte Nachricht. Kein seriöser Helfer braucht den vollständigen Code, um allgemeine Fragen zu beantworten. Wer ihn verlangt, verlangt Zugriff auf das Guthaben.
Kann man mehrere Paysafecard-Codes kombinieren?
Ja, laut offizieller Produktbeschreibung können mehrere Codes nacheinander eingesetzt werden, um Restguthaben zu kombinieren oder aufzubrauchen. Das bedeutet jedoch nicht, dass jedes Casino mehrere Codes akzeptiert oder dadurch eigene Limits verschwinden. Prüfe Mindestbetrag, Höchstbetrag und Zahlungsstatus, bevor ein weiterer Code verwendet wird.
Die Kombination ist besonders bei Restbeträgen praktisch. Sie sollte aber nicht dazu führen, dass man die eigene Einzahlungsgrenze aus dem Blick verliert. Mehrere einzelne Zahlungen können im Casino als mehrere Transaktionen erscheinen und zusätzliche Prüfungen auslösen.
Ein Code mit Restguthaben ist kein Grund, eine Zahlung zu erzwingen. Wenn der Händler die Methode nicht mehr anzeigt, kann das an einer Änderung der Anbindung oder am Konto liegen. Dann sollte man nicht auf einer alten Anleitung beharren, sondern die aktuelle Kasse und die offiziellen Bedingungen prüfen.
Verantwortungsvolle Nutzung und persönliche Grenzen
Ein Prepaid-Code begrenzt die Zahlungsdaten, nicht automatisch das Spielverhalten. Ein vorher gekaufter Betrag kann wie ein festes Budget wirken, aber mehrere Codes können die Grenze schnell verschieben. Wer sich für Paysafecard entscheidet, sollte vor dem Kauf einen Betrag festlegen, den sie oder er vollständig verlieren könnte, ohne Miete, Rechnungen oder andere Verpflichtungen zu berühren.
Die deutschen Schutzvorgaben und die Funktionen des jeweiligen Casinos können zusätzliche Einzahlungs- oder Spielsperren vorsehen. Diese Grenzen sind nicht dazu da, eine ungeduldige Zahlung zu behindern. Sie sollen verhindern, dass ein kurzer Verlust in eine längere finanzielle Entscheidung kippt. Ein Zahlungsweg ohne Bankkonto ist keine Lösung für Schulden und keine Methode, Verluste zurückzugewinnen.
Wenn der Kauf weiterer Codes zum automatischen Reflex wird, sollte man pausieren und die verfügbaren Sperr- und Beratungsangebote nutzen. Die GGL verweist auf Hilfsangebote für problematisches Glücksspiel und Spielerschutz. Hilfe anzunehmen ist keine Niederlage. Eine Niederlage wäre eher, eine Warnung als Bonusbedingung abzutun.
Ein verantwortungsvoller Ablauf endet daher nicht mit der Gutschrift. Er beginnt bereits beim Kaufbetrag und endet bei der Frage, ob die Auszahlung, die eigene Identitätsprüfung und das festgelegte Budget zusammenpassen. Das klingt nüchtern. Nüchtern ist bei Glücksspiel eine brauchbare Eigenschaft.
Praktische Entscheidung vor dem ersten Code
Vor dem Kauf sollten fünf Punkte auf einem Blatt oder in einer Notiz stehen: der Betreibername, der Eintrag in der GGL-Whitelist, die PaysafeCard-Anzeige in der Kasse, der erlaubte Einzahlungsbetrag und der konkrete Auszahlungsweg. Diese kleine Prüfung trennt eine geplante Zahlung von einem spontanen Versuch.
Für einen einmaligen kleinen Betrag kann ein Code ohne PaysafeCard-Konto genügen, wenn der Händler ihn akzeptiert und der Mindestbetrag passt. Für häufige Nutzung oder höhere Beträge kann ein PaysafeCard-Konto praktisch sein. Die Kontovariante bringt aber eigene Bedingungen und mögliche Bereitstellungsgebühren mit. Sie ist kein kostenloser Tarnmantel für ein Casino-Konto.
Wer Bankdaten nicht für eine Einzahlung verwenden möchte, erhält mit dem Prepaid-Code eine klare Alternative. Wer aber auch bei der Auszahlung keine Bankverbindung oder keinen anderen verifizierten Weg nutzen möchte, muss die Casino-Kasse vorab besonders genau prüfen. Die bequemste Einzahlung ist nicht immer die passendste gesamte Zahlungsstrategie.
Die belastbare Antwort auf die Ausgangsfrage lautet daher: Ja, ein PaysafeCard-Code lässt sich im passenden deutschen Online-Casino einlösen, oft auch ohne PaysafeCard-Konto. Nein, daraus folgt weder eine Zahlung ohne Casino-Anmeldung noch eine automatische Auszahlung auf denselben Code. Akzeptanz, Limits, Gebühren und Rückweg müssen für den konkreten Händler zusammenpassen.
Kann ich einen Code sofort nach dem Kauf im Casino verwenden?
Ein gültiger Code kann grundsätzlich direkt bei einem teilnehmenden Händler verwendet werden, sofern das Casino PaysafeCard für das Konto freigeschaltet hat. Vorher sollten Betreiber, Mindestbetrag und Auszahlungsweg geprüft werden. Nach der Bestätigung den Kontostand kontrollieren und den Beleg bis zur sichtbaren Gutschrift aufbewahren.
Der Kauf selbst ist also nicht der schwierige Teil. Die relevante Frage lautet, ob der gewählte Händler den Code in diesem Moment und unter diesen Kontobedingungen annimmt. Genau das zeigt nur die aktuelle Kasse.
Ist Paysafecard im Casino anonym?
Der klassische Code kann ohne PaysafeCard-Konto und ohne Weitergabe von Bankkonto- oder Kreditkartendaten an den Händler eingesetzt werden. Das macht die Zahlung nicht zu einer vollständigen Anonymität im Casino. Das Casino-Konto, gesetzliche Anforderungen, Spielerschutz und eine mögliche Identitätsprüfung bleiben davon getrennt bestehen.
Auch die Zahlungs- und Geräteinformationen eines Händlers können verarbeitet werden. Deshalb sollte man „ohne Registrierung“ immer genau lesen: Ohne welche Registrierung, bei welchem Anbieter und für welchen Betrag?
Was passiert mit einem unvollständig eingelösten Code?
Bleibt nach einer Zahlung Guthaben auf dem Code, kann es laut PaysafeCard-Informationen bei teilnehmenden Händlern weiterverwendet oder mit weiteren Codes kombiniert werden. Eine Auszahlung des Restguthabens aus dem Casino ist damit nicht gemeint. Bei einem fehlerhaften Zahlungsversuch zuerst den Status prüfen, nicht sofort erneut zahlen.
Der Restbetrag bleibt an die Bedingungen des Zahlungsdienstes und des Händlers gebunden. Ein kleiner Rest kann praktisch nutzbar sein, wenn der nächste Händler einen passenden Mindestbetrag akzeptiert.
Warum wird Paysafecard in der Kasse nicht angezeigt?
Die Methode kann wegen Land, Kontoart, Betreiberentscheidung, technischer Wartung oder einer individuellen Sicherheitsprüfung fehlen. Ein altes Logo oder eine frühere Beschreibung beweist keine aktuelle Verfügbarkeit. Prüfe die eingeloggte Kasse, die Händlerbedingungen und gegebenenfalls den Kundendienst, ohne den vollständigen PIN weiterzugeben.
Wenn die Methode dauerhaft fehlt, sollte man den Code nicht auf Verdacht an einen anderen Zweck binden. Erst klären, wo das Guthaben gültig eingesetzt werden kann und welche Gebühren bei längerer Aufbewahrung gelten.
Kann ein Casino die Auszahlung nach Paysafecard-Einzahlung ablehnen?
Eine Einzahlung mit Paysafecard begründet keine automatische Auszahlung auf denselben Weg. Der Betreiber kann für Gewinne einen anderen verifizierten Zahlungsweg, Identitätsnachweise und die Einhaltung eigener Bedingungen verlangen. Ob eine Auszahlung zulässig ist, hängt vom konkreten Casino, dem Konto und den dort veröffentlichten Regeln ab.
Vor der Einzahlung sollte man deshalb nicht nur fragen, ob Paysafecard hineingeht. Die wichtigere Gegenfrage lautet: Wie kommt ein möglicher Gewinn wieder heraus, und welche Nachweise sind dafür nötig?
Was tun, wenn der Zahlungsdialog abbricht?
Ein abgebrochener Dialog ist kein Beweis dafür, dass der Code ungültig ist. Zuerst wird geprüft, ob das PaysafeCard-Guthaben belastet wurde. Danach folgt der Casino-Kontostand. Erst wenn beide Anzeigen keinen Abschluss zeigen, sollte man den Vorgang erneut beginnen. Ein zweiter Versuch ohne Statuskontrolle kann aus einer offenen Zahlung zwei Supportfälle machen.
Bei einer Belastung ohne Gutschrift gehören Uhrzeit, Betrag, Händlername und Kaufbeleg zusammen. Der vollständige PIN wird nur über den offiziellen Supportkanal und nur dann übermittelt, wenn das Verfahren dies ausdrücklich verlangt. In einer öffentlichen Diskussion hat der Code nichts verloren. Auch ein gut gemeinter Screenshot kann das Guthaben offenlegen.
Welche Angaben sollte man vor der Zahlung speichern?
Vor der Einzahlung lohnt sich ein kurzer eigener Vermerk mit Betreibername, Domain, angezeigter Einzahlungsart, Mindestbetrag und dem vorgesehenen Auszahlungsweg. Ein Screenshot der Bedingungen kann helfen, wenn die Kasse später anders aussieht. Persönliche Daten und PIN gehören nicht in dieselbe Notiz, wenn das Gerät von mehreren Personen genutzt wird.
Diese kleine Vorbereitung wirkt übertrieben, bis eine Methode verschwindet oder ein Zahlungsstatus unklar bleibt. Dann ist ein dokumentierter Ausgangszustand nützlich. Er ersetzt keine offiziellen Belege, macht eine Nachfrage aber präziser.
Was bedeutet ein sichtbares PaysafeCard-Logo?
Ein Logo bedeutet zunächst nur, dass der Händler den Dienst als mögliche Zahlungsart nennt. Es bedeutet nicht, dass die Methode für jedes Land, jedes Konto oder jeden Betrag aktiv ist. Die Kasse nach der Anmeldung ist daher entscheidender als ein Logo auf der Startseite. Zusätzlich bleibt die rechtliche Prüfung des Betreibers erforderlich.
Auch ein Logo kann technisch oder redaktionell veraltet sein. Zahlungsdienstleister ändern Anbindungen, Betreiber stellen Methoden vorübergehend ab und einzelne Konten erhalten nach einer Prüfung andere Optionen. Deshalb darf eine frühere erfolgreiche Zahlung nicht als dauerhafte Garantie für die nächste dienen.
Warum werden Zahlungsarten nach der Anmeldung anders angezeigt?
Der Händler kann Zahlungsarten anhand des Wohnsitzes, der Kontowährung, des Kontostatus, der Risikoprüfung oder des gewählten Betrags filtern. Bei einem neu eröffneten Konto erscheinen deshalb nicht zwingend dieselben Optionen wie bei einem bereits verifizierten Konto. Das ist ein Grund, die Kasse mit den eigenen Kontodaten zu prüfen und nicht mit dem Bildschirm einer anderen Person.
Ein fehlendes Logo ist nicht automatisch ein Fehler der Website. Es kann eine bewusste Einschränkung sein. Wer den Kundendienst fragt, sollte nur die Frage nach der Verfügbarkeit stellen und niemals den vollständigen Prepaid-Code versenden.
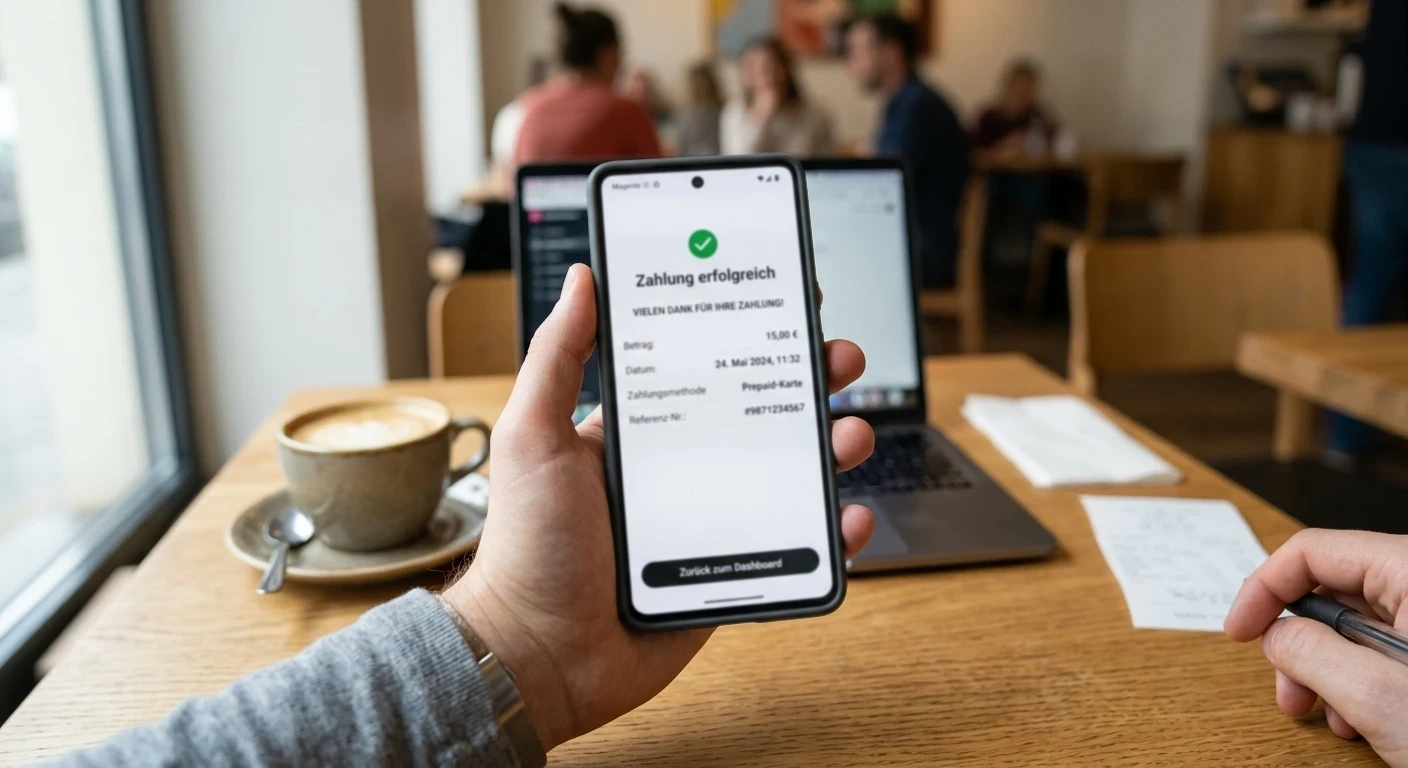
Einzahlungen sauber dokumentieren und kontrollieren
Nach einer erfolgreichen Gutschrift sollte der Betrag im Casino-Konto geprüft werden. Der PaysafeCard-Kontostand allein genügt nicht, weil er nur zeigt, was beim Zahlungsdienst passiert ist. Umgekehrt kann eine Casino-Anzeige verzögert sein. Beide Systeme müssen zusammen betrachtet werden, besonders wenn der Zahlungsdialog in einem neuen Fenster geöffnet wurde.
Die Transaktionshistorie des Casinos sollte den Betrag und den Status enthalten. Bei einer Abweichung zwischen Kaufbetrag und Gutschrift gilt zunächst die konkrete Abrechnung des Händlers. Bonusbedingungen, Rundungen oder Gebühren dürfen nicht geraten werden. Wenn eine Zahl nicht sichtbar ist, fragt man nach ihr, statt sie aus einem Werbeversprechen abzuleiten.
Für kleine Einzahlungen ist die Kontrolle sogar wichtiger. Bei einem 5-Euro-Code wirkt jede Abweichung sofort groß. Ein Mindestbetrag kann verhindern, dass der gesamte Code eingesetzt wird; eine technische Unterbrechung kann dagegen dazu führen, dass das Guthaben bereits reserviert ist. Diese beiden Fälle sehen ähnlich aus, werden aber unterschiedlich gelöst.
Ein seriöser Ablauf endet mit einer nachvollziehbaren Bestätigung. Keine Bestätigung bedeutet: warten und prüfen. Nicht: PIN erneut eingeben, Browser wechseln, noch einen Code kaufen und hoffen, dass die Technik irgendwann höflich wird.
Auszahlungsbedingungen vor dem Spiel lesen
Die Auszahlungsseite ist kein nebensächliches Menü. Sie zeigt, ob der Betreiber Gewinne per Banküberweisung, elektronischem Dienst oder einer anderen Methode auszahlt. Zusätzlich können Mindestbeträge, Bearbeitungsstufen, Nachweise und Gebühren gelten. Die Angaben sind kontobezogen und sollten vor dem Spiel geöffnet werden, nicht erst nach einem Gewinn.
Eine Methode kann für Einzahlungen verfügbar sein, aber für Auszahlungen fehlen. Das gilt nicht nur für Paysafecard. Händler behandeln Zahlungseingänge und Zahlungsausgänge oft als getrennte technische Produkte. Außerdem kann eine Rückzahlung an den ursprünglichen Weg nur bis zur Höhe der Einzahlung möglich sein, während ein darüber hinausgehender Gewinn einen anderen Weg benötigt. Ob das so ist, entscheidet der jeweilige Anbieter.
Die Identitätsprüfung ist von der Paysafecard-Nutzung unabhängig. Der Prepaid-Code bestätigt nicht, wer im Casino spielt. Ein Betreiber kann deshalb Dokumente anfordern, auch wenn bei der Einzahlung keine Bankdaten eingegeben wurden. Das ist mit der Aussage vereinbar, dass Paysafecard beim Codeeinsatz kein Bankkonto oder keine Kreditkarte benötigt.
Wer keine Banküberweisung verwenden möchte, sollte prüfen, ob ein anderer verifizierter Auszahlungsdienst auf den eigenen Namen angeboten wird. Die Methode sollte nicht erst nach einer Einzahlung eingerichtet werden, wenn dadurch Wartezeiten oder zusätzliche Prüfungen entstehen. Vorher lesen ist langweilig; nachher nachbessern ist teurer.
Wie lange dauert eine Auszahlung nach Paysafecard-Einzahlung?
Eine einheitliche Dauer lässt sich nicht aus der PaysafeCard-Produktseite ableiten. Sie hängt vom Casino, dem gewählten Auszahlungsweg, der Identitätsprüfung und dem Zahlungsdienst ab. Vor der Einzahlung sollten die konkreten Bearbeitungsangaben des Händlers gelesen werden. Eine schnelle Einzahlung per PIN garantiert keine schnelle Gewinnauszahlung.
Wer eine konkrete Zeitangabe nennt, braucht dafür eine aktuelle Quelle des Casinos. Allgemeine Aussagen über Paysafecard reichen nicht aus, weil der Dienst die Einzahlung ermöglicht, aber nicht automatisch die Auszahlung des Casinos abwickelt.
Darf man für die Auszahlung ein anderes Konto nutzen?
Das hängt von den Bedingungen des konkreten Casinos und des Zahlungsdienstes ab. Viele Anbieter verlangen, dass das Auszahlungsziel auf den eigenen Namen lautet. Ein fremdes Bank- oder Zahlungsdienstkonto kann abgelehnt werden oder eine zusätzliche Prüfung auslösen. Vor der Einzahlung sollte das erlaubte Auszahlungsprofil im Konto und in den Bedingungen kontrolliert werden.
Der PaysafeCard-Code liefert keinen Grund, diese Prüfung zu umgehen. Er reduziert bei der Einzahlung bestimmte Zahlungsdaten, ändert aber nicht die Anforderungen an einen möglichen Gewinnempfänger.
Kleine Beträge, Restguthaben und praktische Grenzen
Bei kleinen Codes entscheidet nicht nur der nominale Wert. Relevant sind der Mindesteinzahlungsbetrag, das verbleibende Restguthaben, eine mögliche Bereitstellungsgebühr und die Frage, ob der Händler weitere Codes akzeptiert. Ein Rest von zwei Euro kann technisch vorhanden, aber wegen eines höheren Mindestbetrags praktisch schwer nutzbar sein.
Wer mehrere Codes nacheinander einsetzt, sollte den Gesamtbetrag selbst im Blick behalten. Die Zahlungsoberfläche kann jeden Code als eigenen Vorgang darstellen. Das kann bei einem Händler zusätzliche Sicherheitsprüfungen auslösen, ohne dass etwas falsch gemacht wurde. Wichtig ist, nicht parallel mehrere Vorgänge anzustoßen.
Die Kontovariante kann bei häufigem Einsatz eine bessere Übersicht geben, ist aber nicht automatisch günstiger. Mögliche Gebühren beginnen nach den von PaysafeCard genannten Fristen, und die länderspezifischen Grenzen müssen beachtet werden. Ein Konto ist deshalb sinnvoll, wenn seine Verwaltungsvorteile tatsächlich gebraucht werden, nicht nur weil eine Werbung eine höhere Obergrenze nennt.
Bei einem kleinen Testbetrag sollte man keine Bonusentscheidung daran knüpfen, dass das Casino eine bestimmte Zahlungsart akzeptiert. Boni können eigene Mindestzahlungen, Umsatzbedingungen oder Ausschlüsse enthalten. Wenn die Zahlung nur dazu dient, die Kasse zu testen, muss der Betrag auch ohne Bonusbedingungen als vollständig verlorenes Spielbudget vertretbar sein.
Kann ein 5-Euro-Code für einen Casinobonus reichen?
Das lässt sich nicht allgemein zusagen. Der Code kann als Einzahlung funktionieren, aber ein Bonus kann einen eigenen Mindestbetrag, eine bestimmte Zahlungsart oder zusätzliche Bedingungen verlangen. Die Kasse und die Bonusbedingungen müssen getrennt geprüft werden. Eine erfolgreiche Zahlung aktiviert nicht automatisch jede Werbeaktion.
Für einen kleinen Betrag ist ein Bonus oft weniger wichtig als die Klarheit der Auszahlung. Wer Bedingungen nicht vollständig versteht, sollte keinen Bonus annehmen, nur damit eine kleine Einzahlung größer wirkt.
Kann man Restguthaben direkt aus dem Casino zurückholen?
Ein Restguthaben auf einem PaysafeCard-Code und ein Restbetrag im Casino-Konto sind zwei verschiedene Dinge. Der Zahlungsdienst kann Codeguthaben nach seinen eigenen Regeln weiterverwenden; das Casino zahlt ein Spielguthaben nach seinen eigenen Auszahlungsbedingungen aus. Eine direkte Rückübertragung auf den Code ist nicht automatisch vorgesehen.
Bei einem kleinen Casino-Guthaben können Mindestbeträge oder Prüfungen gelten. Deshalb sollte man den Auszahlungsbereich vor dem Spiel ansehen und nicht annehmen, dass jeder Betrag unabhängig von der Höhe ausgezahlt wird.
Mobile Nutzung ohne Doppelzahlung
Auf einem Smartphone ist der Wechsel zwischen Casino-Seite und PaysafeCard-Zahlungsfenster besonders fehleranfällig. Wird der Browser zurückgesetzt oder die Verbindung unterbrochen, ist unklar, ob nur das Fenster geschlossen oder die Zahlung abgebrochen wurde. Vor jedem neuen Versuch muss der Status geprüft werden.
Die sichere Reihenfolge lautet: Zahlungsfenster schließen, Casino-Kontostand aktualisieren, Transaktionshistorie öffnen, dann erst den Kundendienst oder einen neuen Versuch wählen. Mehrfaches Tippen auf „Bezahlen“ hilft nicht, wenn die erste Zahlung noch verarbeitet wird.
Auch beim mobilen Kauf des Codes sollte man auf einen offiziellen Verkaufsweg achten. Der Code ist der eigentliche Wert. Ein günstiges Angebot von einer unbekannten Person ist nicht automatisch ein Schnäppchen, sondern kann ein Problem mit Herkunft, Gültigkeit oder Rückerstattung bedeuten.
Die mobile Oberfläche darf nicht zur Abkürzung bei der Lizenzprüfung werden. Domain, Betreibername und Kassenbedingungen lassen sich auch am Smartphone lesen. Wenn ein Menü wichtige Angaben versteckt, ist das ein Grund, die Desktopansicht zu öffnen, nicht ein Grund, die Angaben zu überspringen.
Wann Paysafecard nicht die passende Wahl ist
Paysafecard passt schlecht, wenn der gewünschte Händler sie nicht in der eigenen Kasse anbietet, der Mindestbetrag über dem verfügbaren Guthaben liegt oder der Spieler eine Auszahlung auf denselben Weg erwartet. Auch bei regelmäßig hohen Einzahlungen kann die kontolose Variante wegen ihrer deutschen Transaktionsgrenze unpraktisch sein.
Eine Banküberweisung kann für eine spätere Auszahlung besser geeignet sein, verlangt aber andere Daten und kann länger dauern. Ein elektronischer Zahlungsdienst kann bequemer erscheinen, bringt jedoch ebenfalls Registrierung, Identitätsprüfung und eigene Grenzen mit. Keine Methode gewinnt in jeder Kategorie.
Die passende Wahl hängt deshalb nicht nur von der Einzahlung ab. Man muss den ganzen Weg betrachten: Kauf, Einzahlung, Spielbudget, Prüfung und Auszahlung. Wer nur den ersten Klick bewertet, bewertet ein halbes Zahlungssystem.
Die Entscheidung gegen Paysafecard ist ebenso vernünftig wie die Entscheidung dafür. Wenn die Auszahlung unklar bleibt, sollte man nicht einzahlen, nur weil der Code bereits gekauft wurde. Das vorhandene Guthaben kann bei einem anderen teilnehmenden Händler nach den geltenden Bedingungen genutzt werden; ein ungeeignetes Casino wird dadurch nicht geeigneter.
Das Wichtigste für eine sichere Reihenfolge
Ein Paysafecard-Code ist dann praktisch, wenn seine Stärken zur Situation passen: vorausbezahltes Guthaben, keine notwendige Registrierung beim Zahlungsdienst und eine schnelle Eingabe in einer unterstützten Kasse. Die Grenzen liegen ebenso klar vor: ein Casino-Konto kann erforderlich sein, Händlerbedingungen gelten zusätzlich, und der Auszahlungsweg ist eine eigene Entscheidung.
Die offizielle Produktinformation liefert die technischen Eckpunkte: 16-stelliger Code, feste Kaufbeträge, mehrere Codes nacheinander, bis zu 50 Euro je Transaktion ohne Registrierung in Deutschland und eine deutsche Kontotabelle mit bis zu 1.000 Euro je Transaktion. Gebühren können je nach Variante und Dauer des Guthabens anfallen. Für das konkrete Casino bleiben die Kassenbedingungen entscheidend.
Die GGL-Whitelist beantwortet die rechtliche Anbieterfrage. Paysafecard beantwortet die Zahlungsfrage. Die Kassenseite beantwortet die aktuelle technische Frage. Wer alle drei Quellen trennt und anschließend zusammenliest, bekommt eine brauchbare Entscheidung. Wer nur ein Logo sieht, bekommt vor allem ein Logo.
Vor dem ersten Code genügen daher drei ruhige Minuten: Anbieter prüfen, Kasse samt Auszahlung öffnen, Betrag und Bedingungen abgleichen. Danach kann die PIN dort eingesetzt werden, wo sie tatsächlich vorgesehen ist. Ohne unnötige Bankdaten. Ohne falsche Versprechen. Und ohne die Auszahlungsfrage erst dann zu stellen, wenn das Guthaben bereits auf dem Spielkonto liegt.
Zahlungsmethoden & Auszahlung im legalen Casino
Inhalt erstellt vom Team «Legale Online Casinos»